Autor: Pavel Štich | Obsahová aktualizace: 7. října 2026. Právní a výpočtové podklady níže jsme znovu porovnali s veřejnými zdroji. Vlastní stažení bilance a snímky patří 24. srpnu 2026; nový přihlášený test neproběhl.
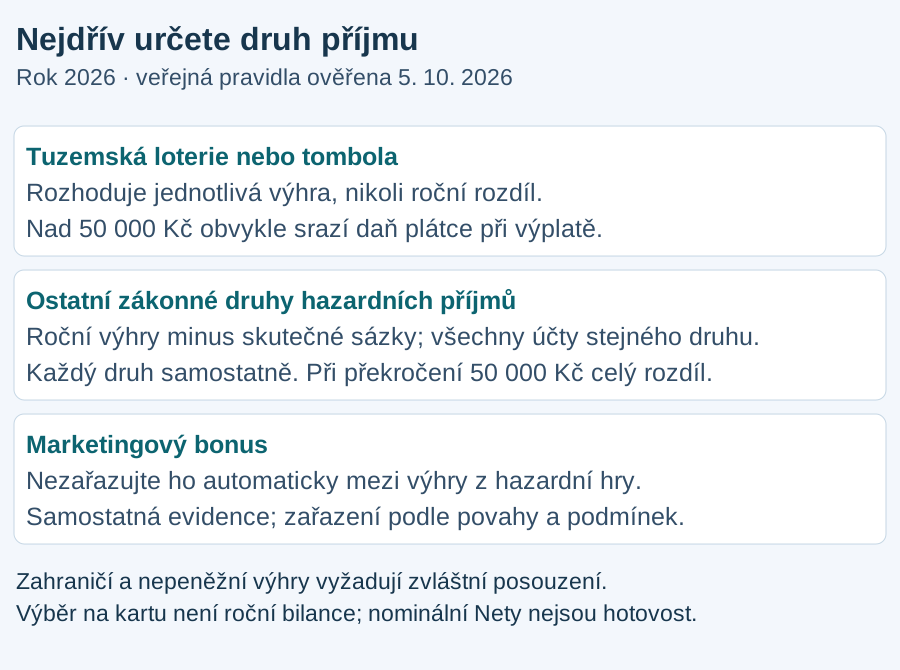
Rychlá odpověď: u kurzových sázek, technických a dalších neloterijních her se za kalendářní rok počítá rozdíl výhry minus sázky, a to pro každý zákonný druh hry zvlášť. Pokud kladný rozdíl u jednoho druhu přesáhne 50 000 Kč, do daňového přiznání vstupuje celý tento rozdíl, nikoli jen část nad limitem. U tuzemské loterie nebo tomboly se naproti tomu posuzuje jednotlivá výhra a daň nad limitem obvykle srazí provozovatel.
Ministerstvo financí varuje: Účastí na hazardní hře může vzniknout závislost. Zákaz účasti osobám mladším 18 let. Hrajte pouze s penězi, jejichž ztrátu si můžete dovolit.
Důležité: článek je obecný informační přehled pro daňové rezidenty České republiky, nikoli individuální daňové poradenství. Výsledek může ovlivnit vaše rezidentství, příjmy ze zahraničí, souhrnný základ daně i okolnosti konkrétního bonusu. U významné částky nebo nejasné situace ověřte postup u daňového poradce či Finanční správy.
Roční výpis: kontrolujte druh hry i všechny provozovatele
Při revizi 7. 10. 2026 jsme znovu přečetli výklad Finanční správy vydaný 1. 4. 2025 a její podklady pro příjmový rok 2026. U neloterijních her se posuzuje celý roční součet výher minus skutečné sázky za stejný zákonný druh hry napříč provozovateli. Vklad do peněženky ani bankovní výběr tento součet nenahrazují. Při přesahu 50 000 Kč není zdanitelný pouze přesah; do příslušného posouzení vstupuje celý kladný rozdíl. Doklady konkrétního účtu jsme znovu nestahovali.
Příklad pro tento článek je výslovně modelový: u dvou provozovatelů kurzové výhry 120 000 a 50 000 Kč proti sázkám 80 000 a 35 000 Kč dávají celkem 170 000−115 000=55 000 Kč. Vedlejší technická hra s rozdílem−20 000 Kč tuto kurzovou bilanci nesnižuje. Výsledných 55 000 Kč je zdanitelný rozdíl této kategorie, nikoli osobní daň. Tu ovlivňuje celý základ, další okolnosti, odpočty a slevy.
Finanční správa dále odlišuje bonusy: marketingová odměna se automaticky nepřičítá k hazardním výhrám; záleží na jejích pravidlech a klasifikaci. JednoPDF zTipsportu proto nemá nahradit přehled ostatních provozovatelů a jiných příjmů. O roční výpis lze podle vysvětlení FS požádat provozovatele; popis historického stažení 24. 8. 2026 níže je ilustrace tehdejšího menu. Odkazy do e-Sbírky při této kontrole vydaly jen technický shell, takže netvrdíme samostatné přečtení konsolidovaného zákona paragraf po paragrafu ani kvalifikovanou lidskou daňovou revizi. Pomůcka níže kontroluje modelovou hranici, nikoli přiznání.

Model roční hranice jednoho neloterijního druhu hry
Zadejte vymyšlený roční úhrn výher a skutečných sázek stejného zákonného druhu hry přes všechny provozovatele. Nepatří sem vklady do peněženky, bankovní výběry, loterie ani automaticky bonusy. Nárok konkrétní osoby a konečnou daň nepočítáme.
Modelový roční rozdíl:
Model přesahuje 50000 Kč; k posouzení vstupuje celý kladný rozdíl 55000,00 Kč, nikoli jen přesah. Není to konečná osobní daň.
Kontrolní součet: jeden rok, jeden druh hry, všechny účty
Před výpočtem si vytvořte pracovní řádek pro každý zákonný druh hry: rok → provozovatelé → výhry → skutečné sázky → rozdíl. Domácí loterii do této roční tabulky neloterijních her nemíchejte; má odlišný test jednotlivé výhry.
Model: ve stejném roce máte kurzové sázky u kanceláře A +70 000 Kč a u kanceláře B −25 000 Kč. Společný rozdíl je +45 000 Kč, tedy nepřesahuje limit. Pokud je ale −25 000 Kč z automatu, kurzovým sázkám zůstává +70 000 Kč: ztrátu mezi druhy převést nelze.
U prosincové výhry připsané na herní účet nečekejte s evidencí až na lednový bankovní výběr. Řiďte se obdobím příslušné výhry a údaji ve výpisu. Samostatně označte bonusy a případné opravy; jejich charakter nelze odvodit jen z názvu položky.
Právní pravidla byla znovu porovnána 5. 10. 2026 s výkladem Finanční správy. Jde o kontrolní příklad, nikoli individuální daňové přiznání. Srpnové stažení PDF níže není nový říjnový test účtu.

Tipsport a daně: rozhodovací tabulka
| Druh příjmu | Jak se testuje limit 50 000 Kč | Kdo obvykle řeší daň |
|---|---|---|
| Tuzemská loterie a tombola | Každá jednotlivá výhra samostatně; zdanění nastává, pokud výhra přesáhne 50 000 Kč. | Provozovatel při výplatě srazí 15% daň. Výherce ji zpravidla nemusí uvádět do přiznání. |
| Kurzové sázky a totalizátor | Součet výher minus součet sázek za celý kalendářní rok a za tento druh hry u všech provozovatelů. | Poplatník, pokud kladný rozdíl přesáhne 50 000 Kč. |
| Technické hry | Roční rozdíl výher a sázek se testuje odděleně od kurzových sázek. | Poplatník, pokud kladný rozdíl přesáhne 50 000 Kč. |
| Živé hry, turnaje a jiné hazardní hry | Každý zákonný druh se posuzuje samostatně za celý rok. | Poplatník, pokud kladný rozdíl daného druhu přesáhne 50 000 Kč. |
Nezaměňujte sázku, vklad na účet a výběr peněz
Slovo „vklad“ má v daňových pravidlech jiný význam než tlačítko „Vložit peníze“ v hráčském účtu. Pro výpočet se sleduje částka skutečně vsazená do hazardní hry, nikoli pouhé dobití peněženky. Stejně tak není rozhodující, zda jste zůstatek poslali na bankovní účet.
- Vložení peněz: přesun peněz na hráčský účet; samo o sobě není daňovým výdajem.
- Sázka neboli herní vklad: částka vložená do konkrétní hry; ta může být výdajem proti výhrám stejného druhu.
- Výhra: částka získaná z hazardní hry, kterou zahrnete do ročního součtu příslušného druhu.
- Výběr: převod z herního účtu na kartu, bankovní účet či jiný podporovaný prostředek; okamžik výběru sám o sobě nemění roční test. Postup výběru popisujeme v samostatném návodu jak vybrat peníze z Tipsportu.
Kurzové sázky: výpočet daně krok za krokem
U kurzových sázek se nepáruje každý vítězný tiket s konkrétním vkladem. Za kalendářní rok se sečtou všechny výhry a všechny sázky patřící do druhu „kursové sázky a totalizátorové hry“.
Vzorec: úhrn výher z daného druhu hry − úhrn sázek do stejného druhu hry = roční rozdíl. Pokud rozdíl nepřesáhne 50 000 Kč, je příjem osvobozen. Pokud limit přesáhne, zdanitelný je celý kladný rozdíl.
Příklad 1: rozdíl 55 000 Kč
Za rok jste u všech provozovatelů na kurzových sázkách vyhráli 160 000 Kč a vsadili 105 000 Kč. Rozdíl činí 55 000 Kč. Protože přesáhl limit, do ostatních příjmů podle § 10 vstupuje celých 55 000 Kč, nikoli pouze 5 000 Kč nad limitem.
Příklad 2: rozdíl přesně 50 000 Kč
Výhry činí 120 000 Kč a sázky 70 000 Kč. Rozdíl limit pouze dosáhl, ale nepřesáhl jej. Podle současného znění pravidla je tento příjem osvobozen. I tak si výpočet a podklady uschovejte.
Příklad 3: ztrátu z Vegas nelze odečíst od sázek
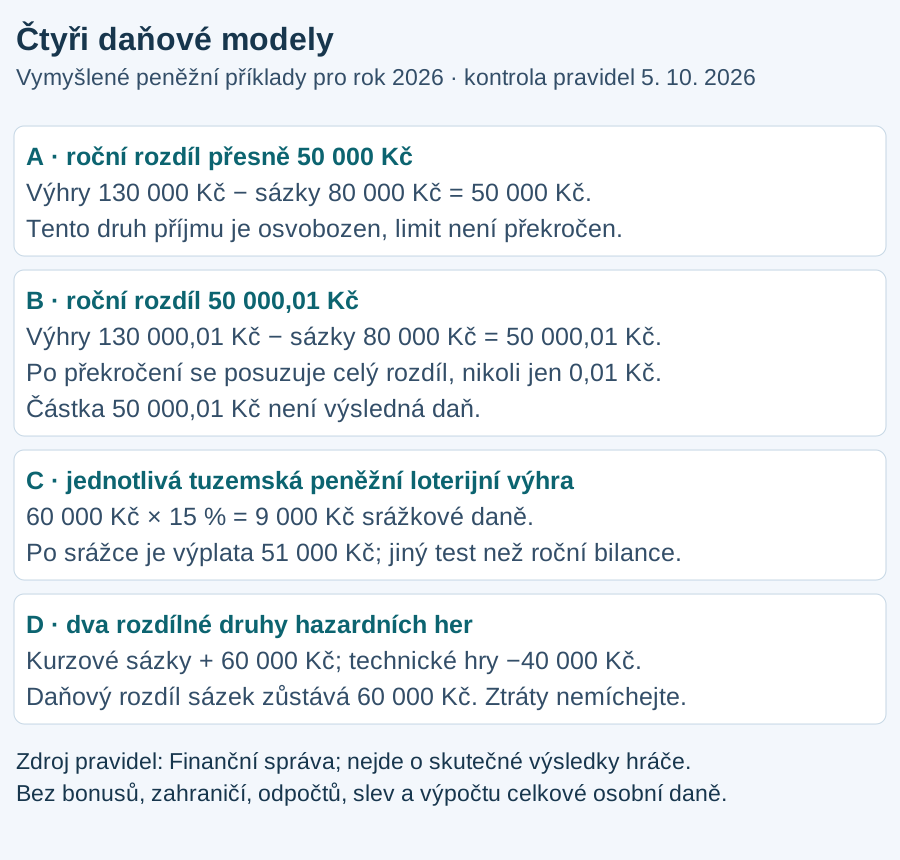
Na kurzových sázkách máte roční rozdíl +60 000 Kč, ale u technických her −40 000 Kč. Kategorie se nesmějí vzájemně započíst. Kurzové sázky proto zůstávají zdanitelným příjmem 60 000 Kč a ke ztrátě z technických her se pro tento výpočet nepřihlíží.
Do ročního součtu patří výsledky od všech provozovatelů, nejen z Tipsportu. Pokud máte například u Tipsportu rozdíl +30 000 Kč a u jiné sázkové kanceláře +25 000 Kč ve stejné kategorii kurzových sázek, společný rozdíl je 55 000 Kč. Výpis jedné společnosti tedy nestačí k celkovému posouzení.
50 000 Kč versus 50 000,01 Kč: nejdřív test, potom přiznání
Vymyšlený model za celý rok 2026: kurzové výhry 130 000 Kč a skutečné sázky 80 000 Kč dávají rozdíl 50 000 Kč. Ten limit nepřesahuje. Když jsou výhry 130 000,01 Kč a sázky zůstávají 80 000 Kč, rozdíl 50 000,01 Kč už osvobození nesplňuje. Zdanitelný je celý kladný rozdíl, nikoli jen haléř nad hranicí. Tato částka není výsledná daň.
Porovnání hranice provádějte z doložených přesných částek. Teprve při vyplnění přiznání řešte jeho pravidla zaokrouhlení; nezaokrouhlujte si nejprve rozdíl 50 000,01 Kč na 50 000 Kč a nevydávejte ho pak za osvobozený. Nejde o haléřovou předpověď osobní daně.

Šest druhů hazardních her se posuzuje odděleně
Zákon o daních z příjmů nerozlišuje pouze „sázky, loterii a casino“. Pro účely § 10 pracuje s těmito šesti druhy příjmů:
- loterie a tomboly,
- kursové sázky a totalizátorové hry,
- technické hry,
- živé hry s výjimkou turnaje živé hry,
- turnaje živé hry a turnaje malého rozsahu,
- jiné hazardní hry než uvedené v bodech 1 až 5.
Pozor na názvy: live sázka během sportovního utkání je stále kurzová sázka. Není totéž co zákonná kategorie „živá hra“, do níž mohou patřit některé hry s krupiérem. Podobně automat v Tipsport Vegas typicky spadá mezi technické hry. Pro konkrétní produkt se řiďte jeho herním plánem a údaji provozovatele.
Loterie a tomboly: jiný test a srážková daň
U výhry z tuzemské loterie nebo tomboly se limit neposuzuje podle ročního rozdílu. Rozhoduje jednotlivá výhra. Přesáhne-li 50 000 Kč, provozovatel při výplatě standardně srazí 15% daň a odvede ji správci daně. Výherce takovou výhru zpravidla nemusí uvádět do svého přiznání; zákon ovšem umožňuje za určitých podmínek zahrnout všechny tyto srážkově zdaněné výhry a sraženou daň započíst.
Příklad 4: peněžní výhra z tuzemské loterie činí 60 000 Kč. Provozovatel srazí 9 000 Kč a výherci vyplatí 51 000 Kč. Jiný režim platí pro loterii nebo tombolu ze zahraničního zdroje; v takové situaci nepřebírejte automaticky tento příklad a ověřte české i zahraniční daňové dopady.
Kolik je daň: není to vždy prostých 15 %
U tuzemské loterie nad limitem jde o 15% srážkovou daň. U kurzových sázek a dalších příjmů, které uvádíte sami, se však zdanitelný rozdíl stává součástí základu daně z příjmů fyzických osob. Pro příjmový rok 2026 uvádí veřejné podklady Finanční správy hranici 1 762 812 Kč (36 × 48 967 Kč): 15% sazbu pod ní a 23% sazbu na přesahující část základu. Tento přehled nepočítá vaše odpočty, slevy ani konečné zaokrouhlení přiznání. Vyšší sazba se tedy neposuzuje jen podle zisku ze sázení, ale podle vašeho celkového základu daně.
Jak stáhnout PDF pro danění výher z Tipsportu
V desktopovém účtu jsme 24. 8. 2026 ověřili následující postup:
- Přihlaste se do účtu Tipsport.
- V levém menu otevřete Bilance sázení.
- Vyberte Dokument pro danění výher.
- U předchozího kalendářního roku klikněte na Připravit dokument.
- Po vygenerování zvolte Stáhnout. Soubor se stáhne ve formátu PDF.
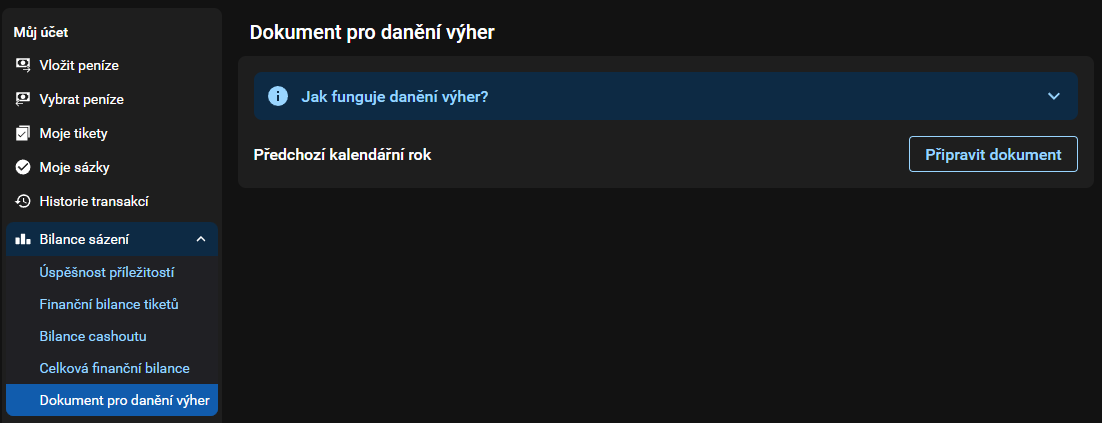
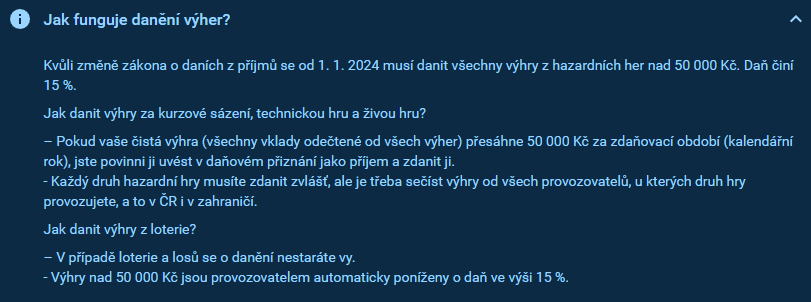
Naše zkušenost: po stisknutí tlačítka byl dokument připraven ke stažení jako „Moje bilance za rok 2025“. Samotné PDF uvádělo u jednotlivých sekcí částky „Vsazeno“, „Vyplaceno“ a „Rozdíl“. V testovaném dokumentu byly oddíly pro kurzovou sázku, technickou hru, živou hru a loterii.
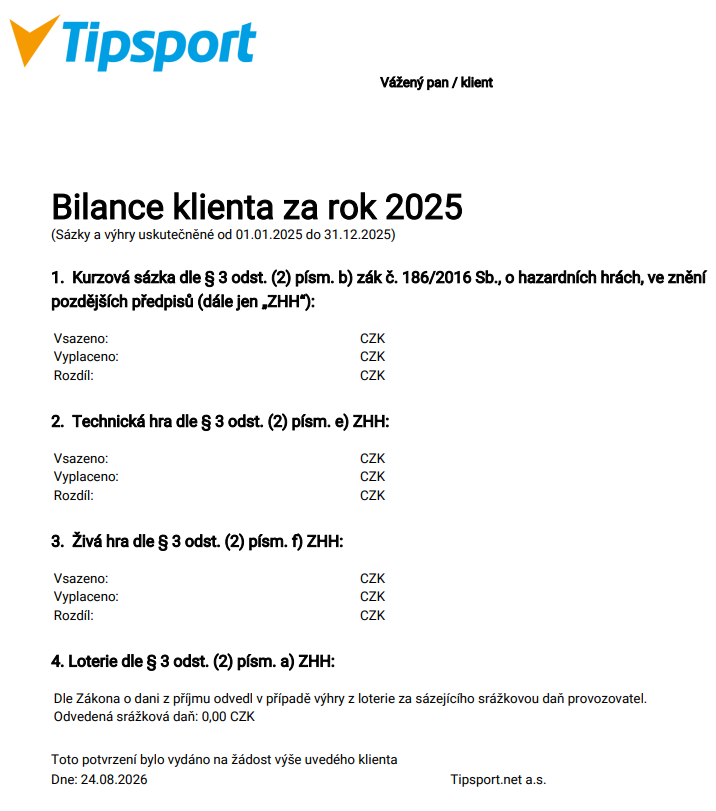
Co PDF neřeší: jde o podklad od jednoho provozovatele, nikoli hotové daňové přiznání ani potvrzení, že nemáte povinnost. Musíte přičíst výsledky stejného druhu od ostatních tuzemských i zahraničních provozovatelů a nesmíte vzájemně kompenzovat různé druhy her. Dokument si uschovejte; automaticky jej nepřikládejte k přiznání, pokud to nevyžaduje aktuální formulář, správce daně nebo váš poradce.
Když výpis v účtu chybí: požádejte příslušného provozovatele o výpis údajů za požadovaný rok a oddělení druhů her. Finanční správa s odkazem na § 17h zákona o hazardních hrách uvádí žádost nejpozději do 3 let od zrušení konta a poskytnutí bez zbytečného odkladu, nejpozději do 30 dnů od doručení. Důležitý je doklad doručení, nikoli jen rozepsaný e-mail. Kontaktní cestu ověřte v návodu Tipsport kontakt. Pokud konto ukončujete, uložte podklady předem a navazujte na postup zrušení účtu.
Co si připravit k daňovému přiznání
- PDF nebo roční výpis od každého provozovatele, u kterého jste hráli,
- vlastní souhrn výher a sázek oddělený podle šesti zákonných druhů,
- podklady k zahraničním výhrám a případné zahraniční dani,
- doklady o srážkové dani u loterie, pokud je chcete zahrnout do přiznání,
- poznámku k bonusům a jiným položkám, které nejsou běžnou výhrou ze hry.
Zdanitelné výhry z neloterijních hazardních her jsou ostatním příjmem podle § 10 zákona o daních z příjmů. V aktuálním formuláři se pro § 10 používá Příloha č. 2 k přiznání fyzických osob. Evidenci veďte po jednotlivých druzích příjmů; přesné vyplnění řádků vždy zkontrolujte podle pokynů k formuláři pro daný rok.
Jak se posuzují bonusy a Nety
Finanční správa výslovně upozorňuje, že marketingový bonus provozovatele – například za první vklad nebo obrat – sám o sobě není výhrou z konkrétní hazardní hry. Může jít o jiný ostatní příjem a jeho zařazení závisí na skutečných podmínkách. Proto automaticky nezapočítávejte nominální bonus jako peněžní sázku ani jej bez kontroly neignorujte.
Nejčastější chyby při danění výher
- Testování každého tiketu: u kurzových sázek se testuje souhrn za celý rok, nikoli jednotlivé tikety.
- Počítání jen Tipsportu: stejný druh hry se sčítá napříč provozovateli.
- Kompenzace různých druhů: ztráta z technických her nesnižuje příjem z kurzových sázek.
- Záměna dobití a sázky: převod peněz na herní účet není automaticky uznatelným výdajem.
- Zdanění pouze části nad 50 000 Kč: po překročení limitu vstupuje do zdanění celý kladný rozdíl daného druhu.
- Plošná sazba 15 %: u přiznávaných příjmů může část celkového základu spadnout do 23% sazby.
- Spoléhání na jeden PDF výpis: dokument nezahrnuje účty u jiných provozovatelů.
Verdikt Moneyo
Daňový dokument v účtu Tipsport je užitečný a výrazně zjednodušuje dohledání roční bilance. Největší hodnotu má jako podklad pro kontrolu částek „vsazeno, vyplaceno a rozdíl“. Nenahrazuje však souhrn od ostatních provozovatelů ani správné rozdělení podle zákonných druhů her.
Za nejdůležitější považujeme tři pravidla: loterie se posuzuje jinak než sázky, různé druhy her se nekompenzují a po překročení limitu se u neloterijního druhu zdaňuje celý kladný rozdíl. Obsah připravujeme podle metodiky hodnocení Moneyo, redakčních pravidel a zásad zodpovědného hraní.
Časté otázky o Tipsportu a daních
Musím zdanit každou výhru nad 50 000 Kč?
Ne. Test jednotlivé výhry se týká loterií a tombol. U kurzových sázek a dalších neloterijních druhů se porovnává součet výher a sázek za celý kalendářní rok pro každý druh zvlášť.
Zdaňuje se jen část nad 50 000 Kč?
Ne. Pokud kladný roční rozdíl u neloterijního druhu hry přesáhne 50 000 Kč, zdanitelný je celý tento rozdíl.
Musím danit, když peníze nechám na účtu?
Samotný výběr na bankovní účet není rozhodujícím testem. Posuzují se výhry a sázky uskutečněné v příslušném zdaňovacím období.
Sečtou se výsledky Tipsportu a Fortuny?
Ano, pokud jde o stejný zákonný druh hry. Například kurzové sázky se za rok sčítají napříč tuzemskými i zahraničními provozovateli. Různé druhy her se naopak vzájemně nekompenzují.
Stačí PDF z Tipsportu?
Stačí pouze jako podklad k výsledkům u Tipsportu. Pokud používáte další provozovatele, potřebujete jejich výpisy a vlastní souhrn podle jednotlivých druhů her.
Kde najdu dokument pro danění výher?
V našem historickém testu 24. 8. 2026 vedla cesta přes Bilance sázení → Dokument pro danění výher → Připravit dokument → Stáhnout. Pokud ji dnes nevidíte, vyžádejte si roční výpis u oficiální podpory. Aktuální přihlášené menu jsme znovu netestovali.
Je daň z výher vždy 15 %?
U tuzemské loterie nad limitem se standardně sráží 15 %. U příjmů, které přiznáváte sami, se zdanitelný rozdíl připojuje k základu daně; část celkového základu nad zákonnou hranicí může podléhat 23% sazbě.
Oficiální zdroje a datum kontroly
- Finanční správa – Zdaňování výher z hazardních her, veřejný zdroj znovu čten 5. 10. 2026
- Finanční správa – příklady zdanění sázek a loterií, zpráva 7. 4. 2025 pro rok 2024, pravidla porovnána 5. 10. 2026; její staré termíny podání nepřebíráme
- Finanční správa – aktuální daňové tiskopisy, formulář zvolte podle příjmového roku; neověřili jsme vaše vyplněné přiznání
- Finanční správa – sazby daně z příjmů fyzických osob pro rok 2026, veřejný zdroj znovu čten 5. 10. 2026
- Vlastní kontrola účtu Tipsport a anonymizovaného PDF „Bilance klienta za rok 2025“, provedena 24. 8. 2026
Redakční poznámka: Moneyo není daňovým poradcem ani provozovatelem Tipsportu. Informace jsme oddělili od obchodního sdělení a porovnali s primárními zdroji Finanční správy. Konkrétní osobní daňové přiznání ani kvalifikovaná lidská daňová kontrola nebyly při této revizi provedeny. Článek dodržuje naši metodiku hodnocení, redakční pravidla a pravidla zodpovědného hraní.
Související návody
Celkové hodnocení a zkušenosti s Tipsportem · Jak vybrat peníze z Tipsportu: karta, účet a pobočka · Tipsport Nety: hodnota, použití a převod na peníze · Tipsport zrušení účtu: ukončení, zůstatek a RVO