
Open Factor: rozhoduje sleva a schopnost vrátit celý dluh včas
Open Factor nabízí krátké podnikatelské úvěry a samostatně financování faktur. V ověřené kalkulačce vychází 10 000 Kč na 14 dní se slevou na 10 192 Kč; u 30 000 Kč na 30 dní je zvýhodněná úhrada 39 000 Kč. Výhodně vypadající první příklad proto nelze přenést na každou částku a splatnost.
Nejdůležitější podmínkou je včasné úplné splacení, na které je sleva navázaná. Při jejím nesplnění se vedle případných sankcí může vrátit původní poplatek. Naše recenze ukazuje obě ceny a přepočítává, co udělají s marží zakázky.
Co lze ověřit před žádostí
- Kalkulačka odděluje úrok, poplatek a slevu.
- Možnost porovnat úvěr s proplacením faktury.
- Veřejný web identifikuje společnost i kontakty.
Hlavní slabiny a rizika
- Velký rozdíl cen mezi modelovými variantami.
- Ztráta slevy při nesplnění podmínek.
- Krátká splatnost a samostatné náklady prodlení.
Zdroj: živá kalkulačka Open Factor, kontrola 15. 9. 2026.
Podnikatelský úvěr, nikoli peníze na osobní spotřebu
Poskytovatelem je Open Factor s.r.o., IČO 07520310, Korunní 2569/108g, Praha-Vinohrady. Úvěrový vzor pracuje s podnikající fyzickou osobou a financováním podnikatelské činnosti. Faktoring je další služba se svým vlastním postupem; nejde o druhý název stejné půjčky.
Pro skutečný podnikatelský úvěr nelze automaticky předpokládat všechny ochranné mechanismy spotřebitelské půjčky. Samotné uvedení IČO ovšem podle upozornění ČNB nerozhoduje o právní povaze vztahu; podstatný je skutečný účel. Nepopisujte osobní výdaj nepravdivě jako podnikatelský jen kvůli získání financování.
Zdroje: podnikatelská půjčka Open Factor, smluvní vzor zveřejněný na webu poskytovatele; ČNB: rizika úvěrů sjednávaných na IČO.
Rozsah nabídky a podmínky kalkulačky
| Podnikatelský úvěr | 5 000–30 000 Kč |
|---|---|
| Doba v kalkulačce | 7–30 dní |
| Roční úrok | 50 %; navíc samostatný poplatek |
| Propagované první zvýhodnění | Do 10 000 Kč na 14 dní se 100% slevou z poplatku; úrok zůstává |
| Splácení | Celá úhrada k dohodnutému termínu |
| Další služba | Faktoring faktur v rozmezí 10 000–100 000 Kč |
„Sleva z poplatku“ není totéž co nulový náklad celého úvěru. V prvním příkladu zůstává 192 Kč úroku. Ani roční sazba 50 % nevyjadřuje celou cenu, pokud se připočítává poplatek za sjednání. RPSN v zachycené kalkulačce uvedeno nebylo; nenahrazujeme je vymyšleným číslem.
Skutečná cena: dva snímky, čtyři možné úhrady
| Položka | 10 000 Kč / 14 dní | 30 000 Kč / 30 dní |
|---|---|---|
| Poplatek před slevou | 3 028 Kč | 19 467 Kč |
| Úrok | 192 Kč | 1 233 Kč |
| Úhrada před slevou | 13 220 Kč | 50 700 Kč |
| Sleva | 3 028 Kč | 11 700 Kč |
| Úhrada se slevou | 10 192 Kč | 39 000 Kč |
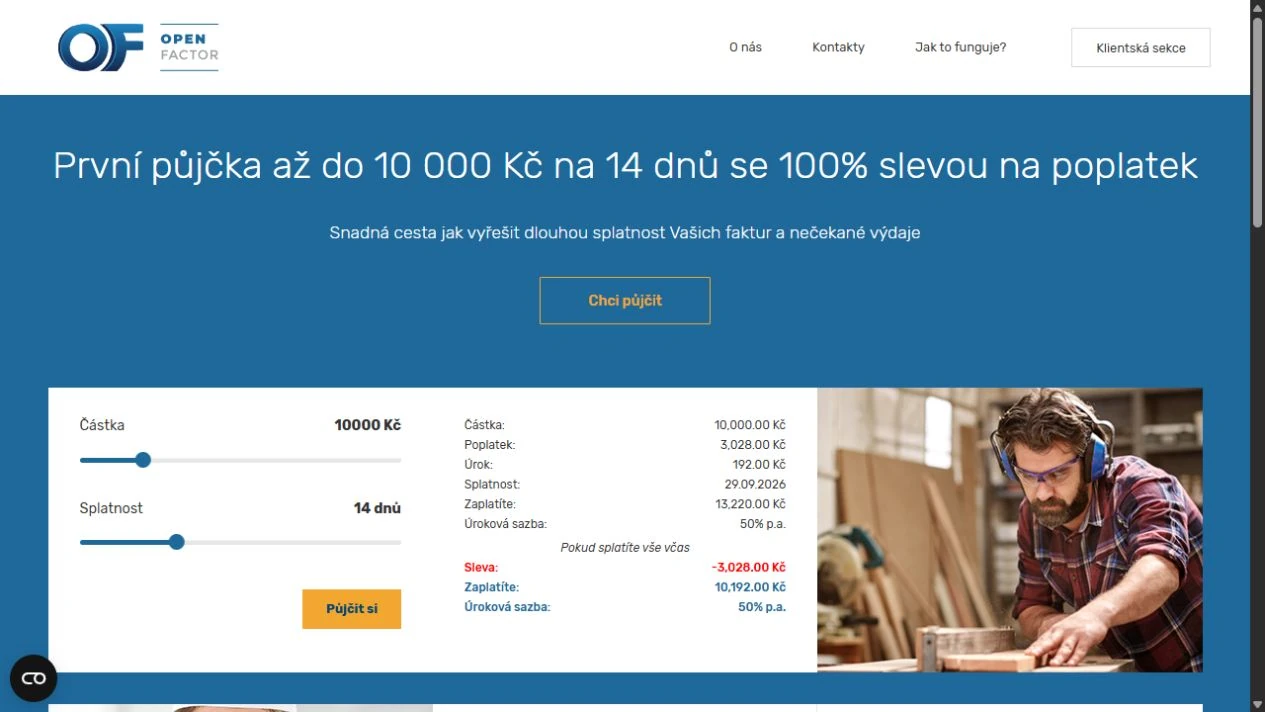
V prvním příkladu náklad po slevě odpovídá 1,92 % jistiny za 14 dní. Bez slevy jde o 32,2 %. V druhém příkladu zaplatíte po slevě navíc 9 000 Kč, tedy 30 % jistiny za měsíc; bez slevy 20 700 Kč, tedy 69 %. Tato procenta jsme dopočítali pro dané období, nejsou to RPSN ani roční sazby.
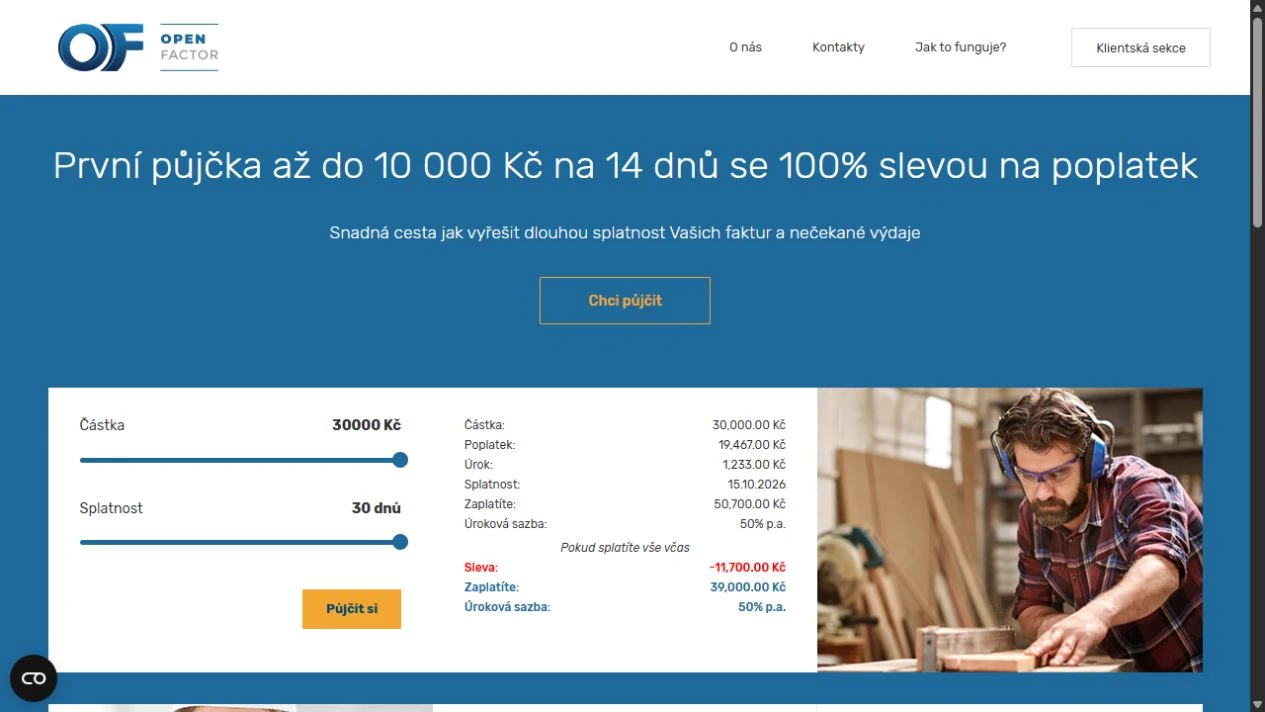
Podmínka slevy je součást ceny, ne vedlejší drobnost. Částka „bez slevy“ navíc nepředstavuje konečný účet za dlouhé prodlení: mohou přibýt další smluvně požadované položky. Kalkulačku si proto ukládejte současně s přesnými pravidly nároku na slevu.
Zdroj čísel: veřejná kalkulačka. Procentní poměry: vlastní součty Moneyo, bez prodloužení a sankcí.
Ztráta slevy, víkend a prodloužení splatnosti
Zveřejněný úvěrový vzor v čl. 4.2 váže slevu na řádnou a úplnou úhradu. V čl. 4.3 je další prakticky důležitá podmínka: připadne-li splatnost na víkend nebo svátek, platí předchozí pracovní den. Nelze automaticky předpokládat následující pondělí.
Vlastní příklad: pokud termín vyjde na neděli, smluvní pravidlo posouvá platbu na předchozí pracovní den. Je-li běžným pracovním dnem pátek, potřebujete mít zaplaceno už tehdy. K tomu připočtěte čas bankovního převodu a správné přiřazení platby; samotné zadání příkazu nemusí znamenat splnění závazku.
Odklad není splátka jistiny
FAQ uvádí prodloužení o 7, 14 nebo 28 dní. Přesný poplatek se má zjistit pro konkrétní úvěr. Smluvní postup pracuje se žádostí v klientské zóně, úhradou stanovené ceny a potvrzením změny. Předem si vyžádejte novou celkovou úhradu, datum a dopad odkladu na slevu. Neodvozujte cenu dalšího období z reklamy na první půjčku.
Předčasné splacení
Čl. 7 počítá s oznámením předčasné úhrady a úrokem za skutečné období. Vzor však obsahuje i prostor pro individuální náklady předčasného splacení. Bez konkrétní nabídky nelze paušálně tvrdit, že bude vždy zdarma. Vyžádejte si písemné vyčíslení ke dni platby včetně poplatku a zůstatku.
Podklady: zveřejněný vzor smlouvy, čl. 3, 4 a 7; FAQ k prodloužení.
Co může přibýt po splatnosti
Veřejný smluvní vzor popisuje smluvní pokutu 0,5 % denně prvních 90 dní z vymezeného základu zahrnujícího jistinu a poplatek za sjednání, poté 0,1 % denně. Zmiňuje také upomínky po 500 Kč v určených dnech a další náklady při předání pohledávky. Základ pokuty tedy nelze bez kontroly smlouvy zaměnit za samotnou původní jistinu.
Tyto údaje citujeme jako obsah zveřejněného dokumentu, nikoli jako rozhodnutí o právní oprávněnosti jednotlivých nároků. Konkrétní smlouva může obsahovat další vyplněné parametry. Při sporu požadujte rozpis jistiny, úroku, poplatků a sankcí s odkazem na příslušné ustanovení.
Pro rozhodování ještě před žádostí stačí podstatný závěr: model 39 000 Kč u půjčených 30 000 Kč funguje jen se splněnou slevou. Jestliže už dnes počítáte s pozdní fakturou od zákazníka, nižší částku nelze považovat za bezpečný rozpočtový základ.
Faktoring: záloha na fakturu není stejná věc jako poplatek
Faktoring navazuje na již vystavenou fakturu. Poskytovatel uvádí rozmezí faktur 10 000–100 000 Kč a splatnost přibližně od dvou týdnů do tří měsíců. Součástí postupu je schválení, dokumentace a ověření u odběratele. Z veřejné nabídky neplyne, že musí být přijata každá faktura.
Web propaguje proplacení až 80 % hodnoty faktury předem. Vlastní model: u faktury 50 000 Kč znamená 80% záloha 40 000 Kč. Zbývajících 10 000 Kč není automaticky cena služby. Je třeba zjistit, kdy a za jakých podmínek se doplatí zbytek a co se z něj odečte.
- Kolik dostanete ihned a kolik po úhradě odběratelem?
- Jaká je celková cena při zaplacení včas a při opoždění?
- Kdo nese riziko, když odběratel nezaplatí nebo fakturu rozporuje?
- Musíte zálohu v takovém případě vracet a v jaké lhůtě?
Bez odpovědí nelze rozhodnout, zda je faktoring levnější než úvěr. Marketingové sliby rychlosti nenahrazují prověření faktury a dohodnuté podmínky. Půjčkovou slevu také nelze automaticky vztahovat na faktoring.
Zdroje: postup a podmínky faktoringu a nabídka zálohy na homepage.
Jaké údaje připravit a co ověřit před podpisem
Pro úvěrovou část web a FAQ pracují s plnoletým žadatelem, aktivní živností, dokladem totožnosti, vlastním bankovním účtem a kontaktními údaji. Počítejte s ověřením, doplněním informací i případným telefonickým kontaktem. Online podání není půjčka bez kontroly úvěrové historie.
Po výběru částky si uložte cenový panel. U konečné nabídky porovnejte datum, korunové částky před slevou i po ní, pravidla její ztráty a identifikaci plateb. Příjem z plánované zakázky uveďte pravdivě a nezaměňujte vystavení faktury za jistotu jejího uhrazení.
FAQ popisuje ověřovací platbu 1 Kč z vlastního účtu s identifikací podle IČO. Platební instrukce vždy přebírejte z aktuálního oficiálního postupu. Žádost neposílejte opakovaně jen proto, že potvrzení nepřichází okamžitě; stav řešte s poskytovatelem.
Zdroj: časté dotazy Open Factor.
Test marže zakázky: přežije firma ztrátu slevy?
Vlastní model pracuje se zakázkou za 50 000 Kč a přímými náklady 35 000 Kč. Před financováním zbývá 15 000 Kč. Při půjčce 30 000 Kč na 30 dní a dodržení zvýhodněné ceny odečtete 9 000 Kč: zbývá 6 000 Kč před dalšími provozními náklady a daněmi.
Při ztrátě slevy odečtete místo toho 20 700 Kč. Výsledek je minus 5 700 Kč ještě před dalšími náklady prodlení. Zakázka tak může být účetně zisková před financováním, ale ztrátová po něm. Stejně důležitý jako marže je termín skutečného připsání peněz od odběratele.
Které další možnosti porovnat
Nejprve porovnejte zálohu od zákazníka, dodavatelskou splatnost a podnikatelské financování vlastní banky. Pro další nebankovní varianty slouží recenze NaŽivnost, Úvěráčku a VistaCredit. Liší se délkou, cenou i akcemi; žádná není automaticky levnější pro každý scénář.
Zkušenosti, kontakt a naše hodnocení
Ověřili jsme veřejné nastavení dvou kalkulací a porovnali je s textem smluvního vzoru. Úvěr ani faktoring jsme nesjednávali, takže nemáme vlastní zkušenost s přijetím faktury, schvalováním nebo vymáháním. Nedoplňujeme fiktivní zákaznické hodnocení.
Redakční závěr: první zvýhodněný příklad může působit cenově mírně, ale jeho podmínky nelze zobecnit. Pro vyšší částku je podstatná vysoká cena a smluvní riziko ztráty slevy. Bez rezervy na opoždění zákazníkovy platby jde o křehké financování.
Kontakt: 228 226 759, [email protected]. Do klientské sekce vstupujte přes oficiální web Open Factor. Moneyo nemá přístup k vašemu zůstatku ani ke změně smlouvy.
Časté otázky k Open Factor
Je první půjčka úplně zdarma?
Ověřených 10 000 Kč na 14 dní mělo po slevě úhradu 10 192 Kč. Sleva odstranila poplatek, nikoli úrok 192 Kč.
Kolik stojí 30 000 Kč na měsíc?
Kalkulačka při kontrole ukázala 39 000 Kč při splnění slevy a 50 700 Kč před slevou. Náklady případného prodlení jsou další otázka.
Je Open Factor půjčka pro nepodnikatele?
Úvěrová nabídka a vzor jsou zaměřeny na podnikání OSVČ. Pro osobní výdaj nepoužívejte nepravdivé prohlášení o podnikatelském účelu.
Mohu zaplatit v pondělí, když termín vyjde na neděli?
Zveřejněný vzor stanoví předchozí pracovní den. Ověřte svou smlouvu a čas potřebný k připsání platby; nespoléhejte automaticky na pondělí.
Je zbývajících 20 % faktury poplatek za faktoring?
Ne automaticky. Jde o část, která nebyla vyplacena v záloze. Podmínky konečného doplatku a cenu služby stanoví konkrétní faktoringová nabídka.
Jak vznikla tato aktualizace
Dne jsme zkontrolovali veřejné stránky poskytovatele, jeho kalkulačku a v textu odkazované podklady. Ceny přebíráme s označením varianty; vlastní součty a modelové situace jsou výslovně označené. Zdroje najdete přímo u jednotlivých zjištění a snímků.
Kontrola zahrnovala veřejnou část webu. Neodesílali jsme žádost ani nečerpali testovací úvěr. Nemáme tedy vlastní zkušenost se schvalováním, výplatou nebo obsluhou smlouvy. Při rešerši a zpracování byly použity také nástroje AI; jejich výstupy jsme porovnávali s uvedenými podklady.
Akce a ceny se mohou měnit. Údaje platí k datu kontroly a nenahrazují individuální nabídku. Způsob práce popisují redakční pravidla Moneyo; případnou chybu nám můžete oznámit přes kontakt redakce.
Další krok: porovnejte stejnou částku a splatnost
Zapište si celkovou cenu, splátky a podmínky prodloužení. Potom porovnejte konkrétní nabídky ve srovnání půjček. Pro vysvětlení pojmů a další průvodce slouží přehled úvěrů a půjček.
Ověřit nabídku poskytovatele ↗Některé odkazy jsou partnerské. Pokud přes ně využijete nabídku, Moneyo může získat provizi. Před podpisem rozhodují konkrétní podmínky poskytovatele.