
Rodinné finance · listopad 2026
Nejlepší dětské spořicí účty

Kam uložit peníze, které dítě dostalo od prarodičů? Pro malé úspory dobře vychází účet s vysokým úrokem na prvních 50 000 Kč. U větší částky může víc vydělat účet s nižší sazbou a vyšším limitem. Porovnali jsme nabídky devíti bank od narození až do 18. narozenin.
Listopadové srovnání
Kolik vynesou úspory vašeho dítěte?
Vyberte věk při sjednání a částku, kterou necháte na účtu celý měsíc. Nabídky se seřadí podle úroku po dani. Kliknutím na banku se dostanete k jejím podmínkám.
Zadejte celou částku od 1 Kč do 100 000 000 Kč.
Počítáme automatické sazby po skončení případného uvítacího období. Rodina neplatí kartou kvůli bonusu a ze spoření nic nevybírá.
Vklad 50 000 Kč · věk 10 let · bez měsíční aktivity
| Banka a účet | Sazba z celé částky za rok | Čistý úrok za 30 dní |
|---|---|---|
| mBankmSpořicí účet pro děti · od narození do 14 letK dětskému mKontu. Zvýhodněné pásmo platí automaticky, bez plateb kartou. | 5,01 % | 175 Kč |
| Komerční bankaDětský spořicí účet · od narození do 17 letDo 100 000 Kč získá dítě v listopadu 4 % ročně i bez pravidelných vkladů a plateb kartou. | 4 % | 140 Kč |
| Fio bankaFio konto · od narození do 17 letZvýhodnění do 200 000 Kč platí pro jedno Fio konto na dítě. Platby kartou ani pravidelný vklad nejsou potřeba. | 3,5 % | 122 Kč |
| Banka CREDITASSpoření Richee Junior · od narození do 17 letBez podmínek aktivity. Rodič a dítě sdílejí měsíční limit pro nakládání s penězi. | 3,25 % | 114 Kč |
| mBankmSpořicí účet k účtu #navlastnitriko · 15–17 letPro mladé od 15 let. Stejná sazba na celý zůstatek bez povinných plateb kartou. | 3,01 % | 105 Kč |
| Fio bankaFio spořicí účet · od narození do 17 letTři procenta na celý vklad při nejvýše dvou výběrech nebo převodech z účtu za měsíc. | 3 % | 105 Kč |
| MONETA Money BankSpoření Junior · 8–16 letSpoření se otevírá s dětským účtem Tom Junior, na zvýhodněnou sazbu stačí peníze uložit. | 2,9 % | 101 Kč |
| Česká spořitelnaSpořicí účet pro děti · od narození do 17 letSazba bez splnění podmínek pro bonus. | 2,8 % | 98 Kč |
| ČSOBSpoření s bonusem pro děti · od narození do 17 letSazba bez splnění podmínek pro bonus. | 0,1 % | 3 Kč |
| RaiffeisenbankBonusový spořicí účet k dětskému AKTIVNÍMU účtu · od narození do 7 letDo 8. narozenin dítě nemá vlastní kartu. U dětského účtu proto počítáme se základním úrokem. | 0,1 % | 3 Kč |
| RaiffeisenbankBonusový spořicí účet k dětskému AKTIVNÍMU účtu · 8–17 letSazba bez splnění podmínek pro bonus. | 0,1 % | 3 Kč |
| UniCredit BankÚčet na spoření k balíčku START – bonus za obrat · 15–17 letSazba bez splnění podmínek pro bonus. | 0,01 % | 0 Kč |
| mBankmSpořicí účet Plus k účtu #navlastnitriko · 15–17 letSazba bez splnění podmínek pro bonus. | 0 % | 0 Kč |
Sazba ve výsledku je průměr vážený podle peněz v jednotlivých pásmech. Jednorázové dárky a odměny jsou popsané u bank zvlášť. Jak počítáme úrok
Desetileté dítě a 250 000 Kč
Pokud dítě desetkrát za měsíc zaplatí vlastní kartou, vynese u Raiffeisenbank 4% sazba asi 699 Kč čistého. Bez těchto plateb dostane na stejném účtu přibližně 17 Kč. Když dítě kartu běžně nepoužívá, vychází při této částce lépe mBank s asi 596 Kč bez plateb.
První spoření v 17 letech
Dětské spoření mBank s úrokem 5,01 % už založit nejde. Při vkladu 50 000 Kč a bez pravidelných plateb stojí za pozornost KB se 4 % do konce listopadu. Kdo kartou platí běžně, může u mBank využít účet Plus pro mladé. Po úvodním období stačí pro bonus pět plateb měsíčně.
Sazebníky a pravidla
Jak získat uvedenou sazbu
Porovnáváme založení účtu pro děti do 18 let. MONETA umožňuje nový Tom Junior sjednat ještě v 16 letech. Kdo ho už má, může ho využívat až do 18. narozenin. U Fio banky jsou v přehledu i spořicí účty, které mohou používat dospělí.
Banka CREDITAS · Spoření Richee JuniorZaložení pro děti od narození do 17 let
Bez podmínek aktivity. Rodič a dítě sdílejí měsíční limit pro nakládání s penězi.
Bez měsíční aktivity · 3,25 % do 350 000 Kč · 1,25 % z části nad 350 000 Kč ročně.
Jedno bezplatné spoření na dítě od narození do 18. narozenin; od 15 let si ho může založit i samo. Podmínky One mají obecnou účinnost od 14. listopadu 2026 a výchozí měsíční limity 5 000 Kč do 10 let, 10 000 Kč od 11 do 14 let a 20 000 Kč od 15 do 17 let. Pro dosavadní klienty však rozhoduje datum, které jim banka výslovně oznámí; může být pozdější. Ve starším znění jsou limity 2 000 / 5 000 / 10 000 Kč. Při přechodu dítěte do vyšší věkové skupiny zůstává nastavený limit do jeho změny zachován. Před výběrem ověřte podmínky a limit svého účtu; nadlimitní operaci musí banka schválit.
Banka CREDITAS – Spoření Richee Junior CREDITAS – úrokové sazby od 14. 11. 2026 (PDF) CREDITAS – podmínky a měsíční limity (PDF) CREDITAS One – podmínky od 14. 11. 2026 (PDF)
Fio banka · Fio kontoZaložení pro děti od narození do 17 let
Zvýhodnění do 200 000 Kč platí pro jedno Fio konto na dítě. Platby kartou ani pravidelný vklad nejsou potřeba.
Bez měsíční aktivity · 3,5 % do 200 000 Kč · 0,1 % z dalších 800 000 Kč · 0,15 % z dalších 9 000 000 Kč · 0,2 % z části nad 10 000 000 Kč ročně.
Účet lze založit na jméno dítěte od narození a jeho vedení je zdarma. Pokud dítě vlastní více Fio kont, dostává nejvyšší sazbu jen na nejstarším. Na ostatních je první pásmo úročeno 0,05 %. Mimo Fio lze posílat peníze na jediný zvolený účet, jehož číslo lze změnit.
Fio banka – Fio konto a podmínky převodů Fio – sazebník úroků od 1. 10. 2026 (PDF) Fio – založení a správa účtu na jméno dítěte
Fio banka · Fio spořicí účetZaložení pro děti od narození do 17 let
Tři procenta na celý vklad při nejvýše dvou výběrech nebo převodech z účtu za měsíc.
Bez měsíční aktivity · 3 % na celý zůstatek ročně.
Spoření zdarma lze založit na jméno dítěte už od narození. Stejnou sazbou se úročí celý zůstatek. Klesne však na 0 % za každý kalendářní měsíc, v němž překročíte limit dvou převodů nebo výběrů z účtu.
Fio banka – Fio spořicí účet Fio – sazebník úroků od 1. 10. 2026 (PDF) Fio – založení a správa účtu na jméno dítěte
Komerční banka · Dětský spořicí účetZaložení pro děti od narození do 17 let
Do 100 000 Kč získá dítě v listopadu 4 % ročně i bez pravidelných vkladů a plateb kartou.
Bez měsíční aktivity · 4 % do 100 000 Kč · 0 % z části nad 100 000 Kč ročně.
Vedení je zdarma. Účet dítěti otevře zákonný zástupce, od 15 let může dospívající i sám. Listopadová sazba zahrnuje 0,1 % a automatický bonus 3,9 procentního bodu vyhlášený do 30. 11. 2026. Nový dětský klient může navíc získat 500 Kč. Pokud účet založí v listopadu, musí na něj do konce ledna přijít dohromady alespoň 500 Kč. Odměnu banka připíše do 28. 2. 2027 a vyplácí ji jen jednou, i kdyby si dítě sjednalo také běžný účet. Podrobná pravidla upřesňují, koho banka považuje za nového klienta a jaké dřívější odměny účast vylučují.
Popis účtu, věk a vedení Úroková pásma pro listopad, str. 2 Pravidla odměny 500 Kč
mBank · mSpořicí účet pro dětiZaložení pro děti od narození do 14 let
K dětskému mKontu. Zvýhodněné pásmo platí automaticky, bez plateb kartou.
Bez měsíční aktivity · 5,01 % do 50 000 Kč · 3,01 % z části nad 50 000 Kč ročně.
Účet lze zdarma založit od narození do 15. narozenin dítěti s českým občanstvím a českým rodným listem. Rodič nemusí mít vlastní účet u mBank. Sazby kampaně platí nejméně do 31. prosince 2026. Po 15. narozeninách má dítě 60 dní na předložení občanského průkazu na pobočce kvůli přechodu běžného účtu na #navlastnitriko.
mBank – dětské spoření a příklad úročení Úrokový lístek mBank od 22. 10. 2026 (PDF) mBank – účty pro děti a mladé, přechod v 15 letech
mBank · mSpořicí účet Plus k účtu #navlastnitrikoZaložení pro děti 15–17 let
Od 15 let. Po úvodním období stačí pět plateb kartou za měsíc. Povinný příjem banka u účtu pro mladé nevyžaduje.
Bez měsíční aktivity · 0 % na celý zůstatek ročně.
Po splnění podmínek · 4,21 % do 250 000 Kč · 4,01 % z dalších 250 000 Kč · 3,41 % z dalších 2 500 000 Kč · 3,21 % z části nad 3 000 000 Kč ročně.
Při prvním otevření běží bonus automaticky v měsíci založení a dalších dvou kalendářních měsících. Poté rozhoduje pět plateb debetní nebo virtuální kartou v předchozím měsíci. Bez nich klesá sazba na 0 %. Případnou změnu banka nastaví nejpozději do 15. dne měsíce. Vedení je zdarma, zveřejněná pásma platí nejméně do 30. listopadu 2026.
mBank – mSpořicí účet Plus a pravidla pro mladé Úrokový lístek mBank od 22. 10. 2026 (PDF) mBank – účty pro děti a mladé, přechod v 15 letech
mBank · mSpořicí účet k účtu #navlastnitrikoZaložení pro děti 15–17 let
Pro mladé od 15 let. Stejná sazba na celý zůstatek bez povinných plateb kartou.
Bez měsíční aktivity · 3,01 % na celý zůstatek ročně.
K účtu #navlastnitriko lze otevřít i základní variantu spoření. Je zdarma a během kampaně připisuje 3,01 % na celý vklad bez podmínek aktivity. Kampaň platí nejméně do 30. listopadu 2026.
mBank – mSpořicí účet Úrokový lístek mBank od 22. 10. 2026 (PDF) mBank – účty pro děti a mladé, přechod v 15 letech
MONETA Money Bank · Spoření JuniorZaložení pro děti 8–16 let
Spoření se otevírá s dětským účtem Tom Junior, na zvýhodněnou sazbu stačí peníze uložit.
Bez měsíční aktivity · 2,9 % do 100 000 Kč · 0 % z části nad 100 000 Kč ročně.
Nový Tom Junior lze založit od 8 do 16 let včetně a vést do 18. narozenin. Rodič pro společné sjednání potřebuje vlastní účet Tom Plus. Vedení spoření je zdarma. Z prvních 100 000 Kč banka připisuje 1 % ročně a automaticky přidává 1,9 procentního bodu do 31. 12. 2026. Část nad limit neúročí. Peníze lze ze spoření převést pouze na dětský Tom Junior.
Nabídka Spoření Junior Úrokový lístek od 4. listopadu Věk při založení účtu Tom Junior Podmínky převodů ze spoření Poplatky za Spoření Junior
Raiffeisenbank · Bonusový spořicí účet k dětskému AKTIVNÍMU účtuZaložení pro děti od narození do 7 let
Do 8. narozenin dítě nemá vlastní kartu. U dětského účtu proto počítáme se základním úrokem.
Bez měsíční aktivity · 0,1 % do 1 000 000 Kč · 0,01 % z části nad 1 000 000 Kč ročně.
Zákonný zástupce může účet založit na pobočce už po narození dítěte. Vedení dětského AKTIVNÍHO účtu je zdarma. Platby rodiče kartou k jeho vlastnímu účtu se dítěti nezapočítají.
Věk dítěte, karta a tarif účtu Úrokové sazby a pásma (PDF) Podmínky bonusu (PDF)
Raiffeisenbank · Bonusový spořicí účet k dětskému AKTIVNÍMU účtuZaložení pro děti 8–17 let
Od 8 let může dítě získat až 4 % ročně, když alespoň 10× v měsíci zaplatí u obchodníka kartou k vlastnímu účtu.
Bez měsíční aktivity · 0,1 % do 1 000 000 Kč · 0,01 % z části nad 1 000 000 Kč ročně.
Po splnění podmínek · 4 % do 500 000 Kč · 3 % z dalších 500 000 Kč · 0,01 % z části nad 1 000 000 Kč ročně.
Po deseti platbách dítě získá 4 % z prvních 500 000 Kč a 3 % z dalších 500 000 Kč. Platby kartou k vlastnímu účtu rodiče se nepočítají. Bonus za investování je určen jen dospělým. Dětský AKTIVNÍ účet má vedení zdarma. Pro dítě s českým občanstvím ve věku 8–17 let ho klient banky může sjednat ve své aplikaci.
Věk dítěte, karta a tarif účtu Úrokové sazby a pásma (PDF) Podmínky bonusu (PDF)
UniCredit Bank · Účet na spoření k balíčku START – bonus za obratZaložení pro děti 15–17 let
Deset plateb kartou k běžnému účtu a nejméně 20 000 Kč příchozích bezhotovostních plateb za měsíc zajistí 4 % ročně do 500 000 Kč. Platí i pro stávající klienty.
Bez měsíční aktivity · 0,01 % do 2 000 000 Kč · 0 % z části nad 2 000 000 Kč ročně.
Po splnění podmínek · 4 % do 500 000 Kč · 3 % z dalších 1 500 000 Kč · 0 % z části nad 2 000 000 Kč ročně.
START i navázané spoření mají vedení zdarma. Kampaň je otevřená klientům od 15 let a sazby banka vyhlásila do 3. ledna 2027. Do obratu se nepočítají hotovostní vklady ani převody z jiných účtů téhož majitele. U plateb kartou rozhoduje datum provedení, dobíjení elektronických peněženek se nepočítá. Pro bonus je nutný připsaný hrubý základní úrok alespoň 0,10 Kč za měsíc. Model při menším úroku použije základní sazbu. Blízko hranice záleží i na zaokrouhlení banky. Bonusový úrok přijde až do konce následujícího měsíce. Při více balíčcích se zvýhodní první. Počítáme variantu s příchozím obratem. Pro bankou nabízených 4,3 % je třeba splnit podmínky investiční smlouvy, jejíž sjednání pro nezletilého ověřte u banky. Samostatná akce pro nové klienty do 31. prosince umožňuje získat až deset odměn po 400 Kč za deset plateb měsíčně. První hodnocený měsíc následuje po založení účtu. Bývalý klient nesmí mít běžný účet v posledních 12 měsících před začátkem kampaně ani odměnu za založení účtu v posledních 36 měsících před jejím začátkem.
UniCredit – sazby, pásma a vedení účtu Úroková kampaň, věk a podmínky bonusu (PDF) Přechod na START v 15 letech Odměny pro nové klienty při založení do 31. 12. 2026 (PDF)
Česká spořitelna · Spořicí účet pro dětiZaložení pro děti od narození do 17 let
Vklad alespoň 50 Kč zajistí dítěti na příští měsíc 3,8 % ročně do 100 000 Kč, bez něj má 2,8 %.
Bez měsíční aktivity · 2,8 % do 100 000 Kč · 0,01 % z části nad 100 000 Kč ročně.
Po splnění podmínek · 3,8 % do 100 000 Kč · 0,01 % z části nad 100 000 Kč ročně.
Účet můžete otevřít už od narození. Založení a vedení jsou zdarma, další účet u spořitelny nepotřebujete. Pokud dítěti pošlete první vklad v listopadu, vyšší úrok získá až v prosinci. Část peněz nad 100 000 Kč nese 0,01 % ročně. Akce na zvýhodněné sazby platí do odvolání.
Úroková pásma a poplatky Pravidla bonusového úroku za spoření Založení účtu od narození
ČSOB · Spoření s bonusem pro dětiZaložení pro děti od narození do 17 let
Rodiči ve věku 18–26 let stačí 5 plateb kartou měsíčně. Od 27 let k nim potřebuje také příjem 15 000 Kč a pravidelně odkládat 1 500 Kč do vybraných produktů skupiny ČSOB (u klientů Premium 4 000 Kč).
Bez měsíční aktivity · 0,1 % na celý zůstatek ročně.
Po splnění podmínek · 3,8 % do 250 000 Kč · 0,1 % z části nad 250 000 Kč ročně.
Rodič musí být v bance veden jako zákonný zástupce dítěte. Pokud mu bylo 27 let a splní jen podmínku příjmu a plateb kartou, dítě dostane do 250 000 Kč sazbu 2,75 % ročně. Pro plný bonus se započítají vybrané pravidelné investice, penzijní či stavební spoření. Aktivitu za minulý měsíc banka zohlední od 6. dne do 5. dne dalšího měsíce. Listopadové sazby platí do 30. 11. 2026 pro první spořicí účet dítěte. Vedení je zdarma. K založení potřebujete rodný list a od 15 let také občanský průkaz dítěte.
Dětské spoření a sjednání Listopadové sazby a aktivita rodiče Základní sazby v obou pásmech (PDF)
CREDITAS · přístup k úsporám
Vyšší tabulkový limit ještě není limit vašeho účtu

Jeden vklad, dvě sazby
Proč 100 000 Kč u mBank nevydělá dvojnásobek
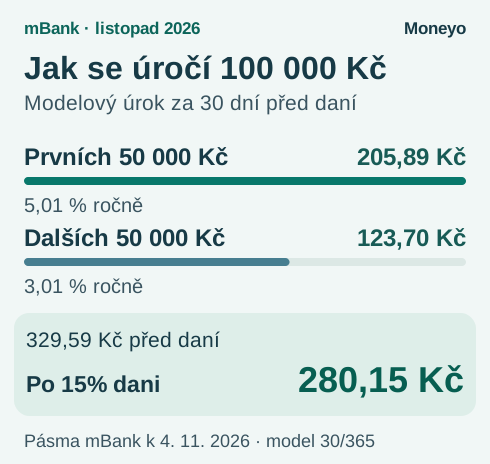
Prvních 50 000 Kč vydělá dítěti u mBank v listopadovém modelu přibližně 175 Kč čistého. Přidáte-li dalších 50 000 Kč, tato druhá polovina přinese asi 105 Kč. Původní peníze si vyšší sazbu zachovají.
Ze 100 000 Kč tak vyjde 280,15 Kč po dani. Pro srovnání, Komerční banka úročí celý tento vklad 4 % ročně. V témže modelu vydělá 279,45 Kč. Rozdíl je sedmdesát haléřů. Při rozhodování mezi těmito účty může hrát větší roli to, zda už u banky máte účet a jak se k úsporám dostanete.
Než pošlete první peníze
Komu patří účet a kdo má přístup k úsporám?
Spoření na jméno dítěte
Chcete, aby dítě mělo peníze od babičky na vlastním účtu? Ověřte, kdo může zadat výběr a kam lze peníze převést. U mBank vede cesta ze spoření přes další účet dítěte. CREDITAS má pro dítě a rodiče společný měsíční limit podle věku.
Když je majitelem rodič
Air Bank nabízí pro děti od 8 do 14 let účet, jehož majitelem zůstává rodič a dítě je disponentem. Na navázaném Účtu na šetření banka uvádí 3,2 % ročně do 300 000 Kč. Tuto možnost vedeme mimo pořadí účtů na jméno dítěte.
Máte už rodinný balíček u Partners Banky?
V balíčku Pro rodinu může rodič založit spoření dítěti od 6 let. Sazba 3,2 % ročně platí na celý vklad bez plateb kartou. Partners Banka podle svých podmínek eviduje peníze ve prospěch dítěte. Rodinný balíček má standardní cenu 99 Kč měsíčně, proto ho posuzujeme zvlášť. Při vkladu 50 000 Kč vychází čistý měsíční úrok přibližně na 112 Kč. Pokud byste balíček pořídili jen kvůli spoření, po jeho úhradě zbude asi 13 Kč. Když už ho využíváte, další poplatek za samotné spoření neplatíte.
Věk dítěte a rodinný balíček · Ceník a úročení · Podmínky vedení dětského účtu
Metodika Moneyo
Co je v čistém úroku započítané
Ve srovnávači jsou korunové spořicí účty devíti bank, které lze otevřít v ČR na jméno nezletilého a vést bez povinného měsíčního poplatku za balíček. Počítáme s prvním účtem daného typu. Věk určuje nabídku pro nového zájemce. Sazby a pravidla jsme ověřili na produktových stránkách, v úrokových lístcích a v podmínkách akcí 4.–5. listopadu 2026. Odkazy jsou v detailu každé nabídky.
Částku v každém pásmu násobíme jeho roční sazbou. Součet přepočteme na 30 dní z 365 a odečteme 15% srážkovou daň. Počítáme se stejným zůstatkem a zvolenou sazbou po celých 30 dní. Podmínky pro zvýhodnění už musí být splněné v období, které požaduje banka. Při založení uprostřed měsíce nebo při přechodu na jinou sazbu bude výsledek jiný.
Pořadí vychází z úroku před zaokrouhlením. Částku zobrazujeme na celé koruny. Od výpisu se může drobně lišit podle denní báze banky a způsobu zaokrouhlení daně. Do srovnání nevstupují uvítací peněžní odměny ani výnosy z jiných produktů rodiče. Finanční správa o zdanění úroků
Spoříte na své jméno? Porovnejte spořicí účty pro dospělé. Pro úspory, které můžete odložit alespoň na šest let, najdete v sekci Spoření také srovnání stavebního spoření.
Partnerské odkazy Moneyo
Odkazy na mBank a investiční služby pro rodiče
Pokud si přes označené tlačítko založíte účet, může Moneyo získat provizi. Pořadí v tabulce určuje vypočtený úrok.
mBank
Chcete se podívat do banky? Tlačítko vede na partnerskou nabídku mBank. Sjednání pro dítě najdete přímo na stránce dětského spoření.
Investování z účtu rodiče
Pokud pro dítě odkládáte peníze na delší dobu a snesete i pokles hodnoty, můžete část vlastních úspor investovat. V recenzích níže najdete poplatky i způsob nákupu. U akcií a ETF hodnota kolísá a při prodeji můžete dostat méně, než jste vložili.
XTB
Chcete si sami vybrat ETF a posílat do něj pravidelně část výplaty?
Přejít k XTBPřečíst recenzi XTBeToro
Vybíráte si investice sami? V recenzi ukazujeme, jak u nákupu rozlišit akcii a CFD.
Přejít na eToroPřečíst recenzi eToroPortu
Zvolíte si cíl a míru rizika. O rozložení peněz mezi investice se pak stará Portu.
Přejít na PortuPřečíst recenzi PortuFondee
S jedním pravidelným vkladem nakupujete celé portfolio ETF. V recenzi najdete i náklady na správu.
Přejít k FondeePřečíst recenzi FondeeeToro is a multi-asset investment platform. The value of your investments may go up or down. Your capital is at risk.