Definice: Odkaz, přes který může autor webu získat provizi za nákup nebo registraci čtenáře. Samotná provize neříká, zda je produkt výhodný; rozhodují jeho cena a podmínky.
V praxi: Pokud web dostane provizi za sjednanou půjčku, půjčku stále splácíte vy.
Definice: Ukazatel, který sleduje vývoj vybrané skupiny akcií podle daných pravidel. Do samotného indexu se obvykle investuje prostřednictvím fondu, který jej kopíruje.
V praxi: S&P 500 sleduje velké americké firmy; český trh zastupuje například index PX.
Definice: Burzovně obchodovaný fond, který přijaté dividendy ponechává uvnitř a znovu je investuje. Investor je nedostává na účet; zdanění případného prodeje podílu posuzuje zvlášť.
V praxi: Dividenda z akcie ve fondu se použije na další investice fondu, ne na vaši běžnou útratu.
Definice: Rozdělení investovaných peněz mezi různé druhy majetku, například akcie, dluhopisy a hotovost. Ovlivňuje, jak výrazně může kolísat hodnota celého portfolia.
V praxi: Ze 100 000 Kč tvoří 60 000 Kč akcie a 40 000 Kč dluhopisy: alokace je 60 : 40.
Definice: Majetek mimo běžné akcie, dluhopisy a bankovní vklady, například sběratelské karty, whisky nebo podíly ve startupech. Často se obtížně oceňuje a jeho prodej může trvat dlouho.
V praxi: Lahev nabízená za 15 000 Kč nemusí mít kupce; skutečnou cenu ukáže až dokončený prodej.
Definice: Pravidla proti praní peněz, podle kterých finanční instituce kontrolují klienty a původ peněz. Poskytovatel může chtít doklad totožnosti nebo vysvětlení neobvyklého převodu.
V praxi: U vysokého vkladu může banka požádat například o kupní smlouvu k prodanému bytu.
Definice: Pravidelná splátka, která obsahuje úrok i část dlužné částky. Při stejné sazbě zůstává její výše obvykle stejná, ale postupně klesá podíl úroku a roste podíl spláceného dluhu.
V praxi: Ze splátky 12 000 Kč může zpočátku jít 8 000 Kč na úrok a 4 000 Kč na snížení dluhu.
Definice: APR označuje roční sazbu bez započtení průběžného připisování odměn; APY toto připisování zohledňuje. U krypto služeb ani jedno číslo nezaručuje výnos a APR zde není automaticky české RPSN.
V praxi: Při 10% roční sazbě a měsíčním připisování vychází efektivní výnos přibližně 10,47 %, pokud se sazba nezmění.
Definice: Sázka, při níž se ke skóre jedné strany pomyslně přičte nebo odečte náskok. Podle zvolené hranice a výsledku může nastat výhra, prohra, vrácení vkladu nebo rozdělení sázky na dvě části.
V praxi: Při handicapu 0 a remíze se vklad obvykle vrací podle pravidel daného trhu.
Definice: Poplatek aukčnímu domu za nákup nebo prodej předmětu. Přičítá se k ceně pro kupujícího nebo se odečítá z výplaty prodávajícímu; další náklady mohou zahrnovat daň a dopravu.
V praxi: Při vydražené ceně 10 000 Kč a provizi prodávajícího 10 % zbývá 9 000 Kč před dalšími náklady.
Definice: Způsob, jak online prokázat svou totožnost pomocí přihlášení přes banku. Ověření identity samo o sobě není souhlasem s platbou; vždy čtěte, jakou akci potvrzujete.
V praxi: Při registraci služby můžete přes banku předat jméno a datum narození bez posílání kopie dokladu.
Definice: Peníze předem vyčleněné na sázení nebo poker, které neslouží k placení běžných potřeb. Tento rozpočet neodstraňuje riziko ztráty a neměl by se doplňovat půjčkou.
V praxi: Při limitu 500 Kč je prohra této částky koncem hraní pro dané období, ne důvodem poslat další peníze.
Definice: Měřítko, se kterým porovnáváte výsledek investice, například odpovídající akciový index. Srovnání má smysl při stejném období, měně a zacházení s dividendami a poplatky.
V praxi: Výnos českého korunového portfolia neporovnávejte bez úpravy s dolarovým cenovým indexem.
Definice: Doba, během které se z určitých plateb kreditní kartou neúčtuje úrok, pokud včas splníte podmínky splacení. Výběry hotovosti nebo převody mohou mít jiná pravidla.
V praxi: Když místo celé požadované částky zaplatíte jen minimum, o bezúročnost můžete přijít.
Definice: Digitální měna fungující v síti bez centrálního správce, která zaznamenává převody do blockchainu. Její cena výrazně kolísá a držení nezakládá nárok na úrok ani dividendu.
V praxi: Bitcoin lze koupit i za 500 Kč; není potřeba pořídit jednu celou minci.
Definice: Sdílený záznam transakcí, ve kterém se nové zápisy spojují do navazujících bloků. U veřejných sítí lze historii kontrolovat, ale zaznamenanou platbu obvykle nelze jednoduše vzít zpět.
V praxi: Chybný převod kryptoměny nemůže banka stornovat jako vlastní interní účetní chybu.
Definice: Odložená platba za nákup: zboží dostanete nyní a zaplatíte později nebo ve splátkách. I nabídka bez úroku může při prodlení či prodloužení vyvolat poplatky.
V praxi: Nákup za 3 000 Kč stále znamená závazek 3 000 Kč, i když dnes z účtu nic neodejde.
Definice: Cena nebo výsledek, při kterém se vám vrátí vložené peníze včetně započtených nákladů. Pod touto hranicí jste ve ztrátě, nad ní v zisku před případnou daní.
V praxi: Předmět koupený za 9 000 Kč musíte při 10% provizi prodat za 10 000 Kč, abyste byli na nule.
Definice: Schopnost splácet úvěr, kterou poskytovatel posuzuje z příjmů, výdajů, závazků a dalších údajů. Vysoký příjem sám o sobě nestačí, pokud velkou část spotřebují jiné dluhy.
V praxi: Dvě domácnosti se stejným příjmem mohou dostat jinou nabídku kvůli rozdílným splátkám.
Definice: Společnost, přes kterou zadáváte nákupy a prodeje investičních nástrojů. Důležité jsou její oprávnění, ochrana majetku, nabídka produktů a celkové poplatky.
V praxi: Provize 100 Kč z nákupu za 1 000 Kč spotřebuje hned 10 % vložené částky.
Definice: Organizovaný trh, na kterém se podle pravidel setkávají nabídky kupujících a prodávajících. Burzovní cena vzniká z obchodů a může se během dne měnit.
V praxi: Pokyn k nákupu se uskuteční, jen když existuje odpovídající nabídka prodávajícího.
Definice: U akcií jde o nákup vlastních akcií firmou, který může snížit jejich počet v oběhu. U úvěrových investic stejný výraz označuje smluvní příslib zpětného odkupu pohledávky, jehož splnění závisí na poskytovateli.
V praxi: „Garance buybacku“ neochrání investora, pokud firma slibující odkup nemá peníze.
Definice: Rozdíl mezi skutečně přijatými a vydanými penězi za určité období. Od účetního zisku se může lišit, například když zákazník ještě neuhradil vystavenou fakturu.
V praxi: Firma může vykázat zisk, ale nemít dost hotovosti na splatné účty.
Definice: Odměna, která vrací část uznané útraty zpět zákazníkovi. Nárok závisí na podmínkách a schválení nákupu; čekající odměna ještě nemusí být vyplatitelná.
V praxi: Cashback 2 % z uznané částky 2 000 Kč znamená 40 Kč zpět.
Definice: Nabídka sázkové kanceláře ukončit sázku před konečným výsledkem za právě nabídnutou částku. Není vždy dostupná a není totéž co výběr peněz na bankovní účet.
V praxi: Cashout 80 Kč u sázky za 100 Kč znamená uzavření se ztrátou 20 Kč.
Definice: Nástroj, se kterým je spojeno určité majetkové právo, například podíl ve firmě nebo pohledávka vůči dlužníkovi. Patří sem akcie, dluhopisy či podílové listy; každý druh má jiná rizika.
V praxi: Akcie dává podíl ve firmě, dluhopis znamená, že firmě nebo státu půjčujete.
Definice: Smlouva s poskytovatelem o vyrovnání rozdílu ceny podkladového aktiva. Nekupujete tím samotnou akcii či komoditu a při použití páky se zesiluje zisk i ztráta.
V praxi: Při páce 5 : 1 může 10% pohyb proti vám znamenat ztrátu 50 % vložené marže před poplatky.
Definice: Platba spojená s dovozem zboží ze zemí mimo EU, pokud se na dovoz vztahuje celní povinnost. Není totožná s DPH a konečnou cenu může zvýšit i poplatek dopravce za celní zastoupení.
V praxi: Cena zboží na zahraničním e-shopu nemusí být konečnou částkou, kterou za doručení zaplatíte.
Definice: Funkce, která na vašem účtu napodobuje obchody vybraného investora. Kopírujete i jeho riziko a ztráty; minulá úspěšnost nezaručuje budoucí výsledek.
V praxi: Pokles kopírované strategie o 25 % může obdobně zasáhnout i vaše vložené peníze.
Definice: Financování projektu penězi většího počtu lidí. Může jít o dar, odměnu, půjčku nebo podíl ve firmě, a proto je nutné zjistit, co za peníze skutečně získáváte.
V praxi: Příspěvek na produkt s odměnou není automaticky investice s právem na podíl ze zisku.
Definice: Podmínka délky držení pro daňové osvobození příjmu z prodeje; u běžných cenných papírů mimo obchodní majetek jde o dobu přesahující tři roky. Každý nákup se posuzuje samostatně a od roku 2026 u cenných papírů neplatí dřívější strop 40 milionů Kč pro toto osvobození.
V praxi: Akcie dokoupené letos nesplní tříletý test jen proto, že jiné akcie stejné firmy držíte pět let.
Definice: Mzda po odečtení zaměstnancových odvodů a daně, se zohledněním příslušných slev či bonusů. Skutečnou výplatu na účet mohou dále změnit například srážky nebo náhrady výdajů.
V praxi: Hrubá nabídka 40 000 Kč neznamená, že 40 000 Kč přijde na účet.
Definice: Centrální banka ČR, která provádí měnovou politiku a dohlíží na velkou část finančního trhu. Dohled ani registrace poskytovatele neznamenají záruku výnosu nebo náhradu každé ztráty.
V praxi: Oprávnění firmy ověřujte podle jejího názvu a IČO, nikoli podle loga ČNB na reklamě.
Definice: Daň z příjmů, které zákon zahrnuje do zdanění po příslušných úpravách. U fyzických osob se používají sazby 15 % a 23 %, přičemž vyšší sazba se vztahuje jen na část základu nad zákonnou hranicí.
V praxi: Překročení hranice pro vyšší sazbu neznamená, že se 23 % zdaní celý váš příjem.
Definice: Určuje, ke kterému státu máte daňovou příslušnost; rozhoduje zejména bydliště, pobyt a případná mezinárodní smlouva. Český daňový rezident obvykle řeší v ČR i zahraniční příjmy.
V praxi: Účet u zahraničního brokera sám o sobě nepřesouvá vaši daňovou povinnost z Česka.
Definice: Částka, ze které se po zákonných úpravách počítá daň. Jeho určení závisí na druhu příjmu, takže ne každý příjem lze jednoduše snížit o libovolné výdaje.
V praxi: U neosvobozeného prodeje akcie za 12 000 Kč s doloženým nákladem 10 000 Kč je rozdíl 2 000 Kč před dalšími úpravami.
Definice: Pravidelné investování stejné peněžní částky bez ohledu na aktuální cenu. Rozkládá okamžiky nákupu, ale nezaručuje zisk ani ochranu před dlouhodobým poklesem.
V praxi: Za 1 000 Kč koupíte při ceně 100 Kč deset podílů a při ceně 125 Kč osm podílů.
Definice: Přepočet karetní platby nebo výběru do měny vaší karty přímo obchodníkem či bankomatem. Použitý kurz a přirážka se mohou lišit od podmínek vydavatele karty.
V praxi: Při nákupu za eura se může objevit nabídka zaplatit v Kč; před potvrzením porovnejte přepočet.
Definice: Karta, kterou obvykle utrácíte peníze ze svého platebního účtu. Na rozdíl od kreditní karty sama o sobě nepředstavuje úvěrový limit, i když účet může mít kontokorent.
V praxi: Nákup za 500 Kč sníží dostupný zůstatek na účtu o 500 Kč.
Definice: Finanční služby provozované pomocí programů na blockchainu, například směna nebo půjčování tokenů. Vedle cenového rizika nesete riziko chyby programu, manipulace či ztráty přístupu k penězům.
V praxi: Vysoká nabízená odměna nevyrovná ztrátu vkladu při napadení protokolu.
Definice: Zkušební obchodní účet s virtuálními penězi. Pomůže poznat ovládání platformy, ale nemusí přesně napodobovat podmínky a psychiku obchodování se skutečnými penězi.
V praxi: Virtuální zisk 5 000 Kč z demo účtu nelze vybrat.
Definice: Finanční nástroj, jehož hodnota se odvíjí od jiného aktiva, sazby nebo ukazatele. Patří sem například opce, futures a CFD a jejich rizika závisejí na konkrétní smlouvě.
V praxi: Nákup opce na akcii neznamená, že jste už vlastníkem této akcie.
Definice: Daňově podporovaný režim spoření a investování na stáří, nikoli konkrétní fond ani záruka výnosu. Pro zachování podpory musí být zpravidla splněno alespoň 120 měsíců trvání a výběr nejdříve v kalendářním roce dosažení 60 let; vlastní odpočty mají společný limit 48 000 Kč ročně s dalšími podporovanými produkty.
V praxi: Vklad 48 000 Kč může při 15% sazbě ušetřit 7 200 Kč na dani, pokud splníte podmínky a limit nečerpáte jinde.
Definice: Burzovně obchodovaný fond, který vyplácí přijaté výnosy investorům. Výplata není peníze navíc bez dopadu na hodnotu fondu a její zdanění se řeší odděleně od prodeje podílu.
V praxi: Přijatou distribuci můžete utratit nebo znovu investovat, ale případné daňové povinnosti tím nezanikají.
Definice: Rozložení peněz mezi různé investice, aby výsledek nezávisel jen na jediné z nich. Snižuje riziko jednotlivé firmy či oblasti, ale neodstraňuje pokles celého trhu.
V praxi: Deset fondů držících stejné technologické akcie může být méně rozložené portfolio, než se zdá.
Definice: Podíl na zisku nebo jiných rozdělitelných zdrojích firmy vyplacený akcionářům. Firma ji může snížit či nevyplatit a obdržená částka může podléhat dani.
V praxi: U 20 akcií s dividendou 10 Kč za akcii dostanete 200 Kč před zdaněním.
Definice: Poměr roční dividendy na akcii k její ceně. Vysoké procento může vzniknout poklesem ceny a samo neříká, zda je dividenda dlouhodobě udržitelná.
V praxi: Dividenda 50 Kč při ceně akcie 1 000 Kč znamená hrubý dividendový výnos 5 %.
Definice: Cenný papír, kterým půjčujete peníze jeho vydavateli. Ten má splnit slíbené platby, ale při finančních problémech můžete přijít o úroky i vloženou částku.
V praxi: Dluhopis s úrokem 8 % není pojištěný bankovní vklad s garantovanou návratností.
Definice: Doba, do kdy má být závazek podle smlouvy splacen. Delší splácení obvykle snižuje jednotlivou splátku, ale při stejné sazbě zvyšuje součet zaplacených úroků.
V praxi: Splátka 2 000 Kč po 60 měsíců znamená 120 000 Kč, po 72 měsíců už 144 000 Kč.
Definice: Spoření na stáří v účastnických fondech penzijní společnosti, které může mít státní a daňovou podporu. Výsledek závisí na zvoleném fondu, nákladech a podmínkách čerpání; hodnota investice může klesnout.
V praxi: Vyšší státní podpora sama nestačí k porovnání produktů bez započtení poplatků a délky spoření.
Definice: Pracovní dohoda s rozsahem práce omezeným zákoníkem práce. Čistá odměna závisí mimo jiné na výši příjmu, účasti na pojištění a uplatnění daňových slev.
V praxi: Stejná hrubá odměna nemusí po překročení hranice pro pojistné znamenat stejný čistý příjem.
Definice: Daň zahrnutá v ceně většiny zboží a služeb, kterou plátce odvádí státu. V ČR se používá základní sazba 21 % a snížená 12 %; konkrétní plnění může mít i zvláštní režim nebo osvobození.
V praxi: K ceně 1 000 Kč bez DPH při sazbě 21 % přibude 210 Kč, celkem tedy 1 210 Kč.
Definice: Pracovní dohoda pro omezený roční rozsah práce u jednoho zaměstnavatele. Způsob zdanění a pojistné závisejí na výši příjmu i na tom, zda máte podepsané prohlášení poplatníka.
V praxi: Před porovnáním odměn zkontrolujte čistý příjem; samotná hodinová sazba odvody neukazuje.
Definice: Pokles hodnoty investice od předchozího nejvyššího bodu k následné nižší hodnotě. Pomáhá ukázat, jak velký propad bylo nutné během investování ustát.
V praxi: Pokles ze 100 000 Kč na 70 000 Kč je drawdown 30 %; návrat vyžaduje růst asi 42,9 %.
Definice: Poměr všech měsíčních splátek dluhů k čistému měsíčnímu příjmu. Závazný plošný limit ČNB je deaktivovaný, ale banka dál posuzuje schopnost splácet.
V praxi: Splátky 15 000 Kč a čistý příjem 50 000 Kč znamenají DSTI 30 %.
Definice: Poměr celkového zadlužení k čistému ročnímu příjmu. Plošný závazný limit ČNB je deaktivovaný; od dubna 2026 ČNB doporučuje u investičních hypoték DTI nejvýše 7.
V praxi: Dluh 3 miliony Kč při ročním čistém příjmu 600 000 Kč znamená DTI 5.
Definice: Přihlášení chráněné dvěma různými ověřovacími prvky, například heslem a potvrzením v aplikaci. Ztěžuje zneužití ukradeného hesla, ale nechrání před všemi podvody.
V praxi: Kód pro potvrzení platby nepředávejte člověku, který se po telefonu vydává za podporu.
Definice: Společnost, stát nebo jiný subjekt, který vydává cenný papír. U dluhopisu je důležité zkoumat schopnost emitenta splácet, nikoli jen nabízenou sazbu.
V praxi: Emitent dluhopisu s výnosem 10 % může zkrachovat stejně jako jiná zadlužená firma.
Definice: Investiční fond obchodovaný na burze podobně jako akcie. Může držet mnoho cenných papírů, ale jeho riziko závisí na tom, co skutečně nakupuje a jak funguje.
V praxi: Jedním nákupem širokého akciového ETF získáte podíly na mnoha firmách, přesto může celé ETF zlevnit.
Definice: Blockchainová síť, která umožňuje převody i spouštění programů nazývaných chytré smlouvy. Její nativní kryptoměna ether slouží mimo jiné k placení síťových poplatků.
V praxi: Převod tokenu v síti Ethereum může vyžadovat ETH na úhradu poplatku.
Definice: Burzou stanovený den, od kterého se akcie obchoduje bez nároku na konkrétní nadcházející dividendu. Nákup v tento den již obvykle nárok nezaloží a cena se může o vliv dividendy upravit.
V praxi: Koupě těsně před dividendou není bezrizikový výdělek, protože po oddělení nároku může cena klesnout.
Definice: Možnost ovládat větší pozici, než odpovídá vlastním vloženým penězům. Zesiluje dopad cenových změn a může vést k rychlému vyčerpání vložené částky.
V praxi: Páka 10 : 1 znamená, že 1% pohyb ceny přibližně odpovídá 10% změně vložené marže před náklady.
Definice: Snaha vytvořit majetek, který dokáže dlouhodobě financovat běžné výdaje bez závislosti na zaměstnání. Výsledek závisí na úsporách, výnosech, inflaci, daních a délce čerpání.
V praxi: Majetek 6 milionů Kč při modelovém ročním čerpání 3 % poskytne 180 000 Kč před daněmi a náklady.
Definice: Trh směny měn, například eura za koruny. Spekulativní forexové obchodování u brokera bývá poskytované prostřednictvím derivátů a může využívat páku.
V praxi: Směna 100 EUR na cestu není stejná služba jako pákový obchod na růst EUR/USD.
Definice: Možnost investovat částku odpovídající zlomku celé akcie. Právní podoba se mezi brokery liší: může jít o spoluvlastnický podíl nebo smluvní právo s omezenými možnostmi převodu.
V praxi: Za 500 Kč pořídíte expozici na akcii za 5 000 Kč, ale zlomek nemusí jít převést k jinému brokerovi.
Definice: Standardizovaná smlouva na budoucí nákup, prodej nebo finanční vypořádání aktiva. Obvykle se obchoduje se zálohou zvanou marže, takže i malý pohyb ceny může vyvolat velkou ztrátu.
V praxi: Pozice v hodnotě 100 000 Kč krytá marží 10 000 Kč reaguje na pohyb celých 100 000 Kč.
Definice: Jednotka výpočetní práce potřebné pro transakci či program například v síti Ethereum. Zaplacený poplatek závisí na náročnosti operace i ceně za jednotku gas.
V praxi: Převod za 200 Kč může být nevýhodný, pokud síťový poplatek činí 100 Kč.
Definice: Posouzení pravosti a fyzického stavu sběratelské karty odbornou firmou, obvykle s přidělením známky a ochranného obalu. Vyšší známka může zvýšit cenu, ale není zaručena a služba má vlastní náklady.
V praxi: Zvýšení prodejní ceny o 600 Kč nepokryje grading a dopravu za 900 Kč.
Definice: Zařízení, které chrání soukromé klíče a potvrzuje kryptoměnové transakce. Samotné mince zůstávají evidované v síti; bezpečnost závisí také na záloze a správném potvrzování převodů.
V praxi: Kdo získá vaši obnovovací frázi, může se k prostředkům dostat i bez fyzického zařízení.
Definice: Pojištění škod na vlastním vozidle v rozsahu smlouvy, například po nehodě, odcizení či krupobití. Liší se od povinného ručení, které řeší zejména škody způsobené jiným.
V praxi: Při škodě 30 000 Kč a spoluúčasti 5 000 Kč by při plném krytí zbývalo na pojišťovnu 25 000 Kč.
Definice: U běžného prodeje cenných papírů mimo obchodní majetek může být příjem osvobozený, pokud součet ročních prodejních příjmů nepřesáhne 100 000 Kč. Sledují se příjmy od všech brokerů, nikoli zisk; překročení limitu ještě nevylučuje osvobození jednotlivých prodejů podle časového testu.
V praxi: Prodej za 120 000 Kč s nákupní cenou 115 000 Kč limit překračuje, přestože zisk činí jen 5 000 Kč.
Definice: Úvěr zajištěný nemovitostí, často používaný na pořízení bydlení. Při dlouhodobém nesplácení může věřitel vymáhat dluh i prodejem zastavené nemovitosti.
V praxi: U bytu oceněného na 5 milionů Kč a úvěru 4 miliony Kč zbývá milion Kč z vlastních zdrojů, pokud je kupní cena stejná.
Definice: Mezinárodní zápis čísla bankovního účtu s kódem země a kontrolními číslicemi. Pomáhá ověřit formát účtu, ale správný formát nezaručuje správného příjemce.
V praxi: Český IBAN začíná CZ; před odesláním peněz zkontrolujte i údaje příjemce.
Definice: Růst celkové cenové hladiny, kvůli kterému stejná částka koupí méně zboží a služeb. Osobní zdražení se může od zveřejněného průměru lišit podle toho, za co utrácíte.
V praxi: Při roční inflaci 5 % stojí původní nákup za 1 000 Kč nově 1 050 Kč.
Definice: První veřejná nabídka akcií firmy, často spojená se vstupem na burzu. Zájem investorů ani známé jméno firmy nezaručují, že po zahájení obchodování cena poroste.
V praxi: Akcie nabídnutá za 100 Kč může první den na burze stát 80 Kč.
Definice: Dvanáctimístný identifikátor konkrétního cenného papíru. Pomáhá odlišit podobné fondy a jejich třídy, které se mohou lišit měnou či výplatou dividend.
V praxi: Dva fondy se stejným marketingovým názvem mohou mít jiný ISIN a jiné vlastnosti.
Definice: Kladný rozdíl mezi prodejní cenou investice a náklady na její pořízení a prodej. Daňový režim tohoto zisku se posuzuje podle druhu aktiva a případného osvobození.
V praxi: Nákup za 10 000 Kč, prodej za 12 000 Kč a poplatky 200 Kč znamenají zisk 1 800 Kč před daní.
Definice: Dokument se základními informacemi o investičním produktu, jeho riziku, nákladech a modelových scénářích. Scénáře jsou výpočty podle předepsaných pravidel, ne slib budoucího výsledku.
V praxi: Před nákupem fondu v KID zkontrolujte rizikovou třídu i doporučenou dobu držení.
Definice: Povolené přečerpání běžného účtu do záporného zůstatku. Úrok se obvykle počítá z čerpané částky a podmínky mohou vyžadovat pravidelné dorovnání účtu.
V praxi: Zůstatek −5 000 Kč znamená půjčených 5 000 Kč, i když běžně platíte debetní kartou.
Definice: Ukazatel, do jaké míry se dvě investice v daném období pohybovaly podobně nebo opačně. Historický vztah se může měnit a není zárukou budoucí ochrany portfolia.
V praxi: Dvě odlišně pojmenovaná ETF mohou při propadu trhu ztrácet současně.
Definice: Karta, se kterou čerpáte úvěr poskytovatele do sjednaného limitu. Náklady závisí na bezúročném období, splácení, poplatcích a druhu transakce.
V praxi: Limit 30 000 Kč nejsou vaše úspory; utracených 5 000 Kč musíte splatit.
Definice: Riziko, že dlužník nesplní své závazky včas nebo vůbec. Týká se například dluhopisů a investic do úvěrů a může vést ke ztrátě části či celého vkladu.
V praxi: Úrok 9 % je málo platný, pokud dlužník nevrátí půjčených 100 000 Kč.
Definice: Digitální aktivum, jehož převody a vlastnictví se evidují pomocí kryptografických pravidel, obvykle v blockchainové síti. Jednotlivé kryptoměny mají odlišný účel a jejich cena může prudce klesnout.
V praxi: Stejná částka v Kč může při nákupu a následném prodeji znamenat velmi odlišné množství peněz.
Definice: Úroková platba stanovená podmínkami dluhopisu, zpravidla počítaná z jeho jmenovité hodnoty. Kupónová sazba není totéž co váš celkový výnos, pokud dluhopis koupíte za jinou cenu.
V praxi: Kupón 6 % z jmenovité hodnoty 10 000 Kč znamená 600 Kč ročně před daní, pokud emitent zaplatí.
Definice: Číslo, kterým se u běžné desetinné sázky násobí vklad pro výpočet výplaty při výhře. Výplata obsahuje i vrácený vklad a kurz není zárukou skutečné pravděpodobnosti výsledku.
V praxi: Vklad 100 Kč při kurzu 2,50 znamená výplatu 250 Kč, tedy zisk 150 Kč, pokud sázka vyhraje.
Definice: Ověření totožnosti a dalších údajů klienta před poskytováním určitých služeb nebo během jejich používání. Pomáhá splnit zákonné povinnosti a omezovat zneužití účtů.
V praxi: Broker může před zpřístupněním účtu vyžadovat doklad totožnosti a potvrzení adresy.
Definice: Poměr úvěru k hodnotě zastavené nemovitosti uznané bankou. ČNB stanoví obecnou horní hranici 80 %, pro žadatele mladší 36 let při pořízení vlastního bydlení 90 % s omezenou objemovou výjimkou; u investičních hypoték od dubna 2026 doporučuje nejvýše 70 %.
V praxi: Úvěr 4 miliony Kč proti zástavě oceněné na 5 milionů Kč má LTV 80 %.
Definice: Maker přidává do knihy objednávek nabídku, která se neprovede okamžitě, zatímco taker přijímá již dostupnou nabídku. Burza za tyto role může účtovat odlišné poplatky.
V praxi: Limitní příkaz, který se ihned spáruje, může být zpoplatněn jako taker.
Definice: Přirážka obsažená v nabídnutých kurzech, kvůli které součet jejich převrácených hodnot obvykle převyšuje 100 %. Vyjadřuje vlastnost kurzové nabídky, nikoli jistý zisk kanceláře z jednotlivého zápasu.
V praxi: Dva protikladné výsledky s kurzy 1,90 a 1,90 dávají součet přibližně 105,26 %.
Definice: Změna hodnoty investice způsobená pohybem kurzu vůči měně, ve které peníze utrácíte. Pro českého investora může měna část zahraničního výnosu přidat nebo ubrat.
V praxi: Pokud dolarová investice stagnuje a dolar vůči koruně oslabí o 10 %, korunová hodnota klesne přibližně o 10 %.
Definice: Evropská pravidla pro vybraná kryptoaktiva a jejich poskytovatele. Oprávnění podle MiCA zavádí povinnosti a dohled, ale nezaručuje cenu tokenu ani náhradu investiční ztráty.
V praxi: Licence směnárny neznamená, že bitcoin na jejím účtu nemůže ztratit polovinu hodnoty.
Definice: Úhrada části dluhu nad rámec běžného splátkového kalendáře. Může snížit další úroky, ale dopad na splátku, dobu úvěru a případné náklady závisí na smlouvě a zákonu.
V praxi: Snížení jistiny hypotéky o 100 000 Kč znamená, že další úrok běží z menšího dluhu.
Definice: Nejnižší částka, kterou je potřeba v daném období uhradit podle smlouvy. U kreditních karet a revolvingových úvěrů může pokrýt hlavně náklady, takže samotný dluh klesá pomalu.
V praxi: Ze splátky 1 000 Kč při úroku a poplatcích 800 Kč ubude z jistiny jen 200 Kč.
Definice: Jedinečný token evidovaný na blockchainu, který může odkazovat například na obrázek nebo právo ke službě. Jeho vlastnictví automaticky neznamená vlastnictví autorských práv a nemusí existovat zájemce o další nákup.
V praxi: Token koupený za 5 000 Kč může zůstat neprodejný, i když je technicky stále ve vaší peněžence.
Definice: Součet částek určitého druhu za vymezené období, například tržeb firmy nebo sázek. Není to zisk a vždy je nutné zjistit, co přesně se do něj počítá.
V praxi: Při opakovaném sázení stejných peněz může obrat dosáhnout 10 000 Kč, i když první vklad činil 1 000 Kč.
Definice: Smlouva, která kupujícímu dává právo za daných podmínek koupit nebo prodat podkladové aktivum. Kupující platí prémii; prodávající přijímá závazek, který může znamenat výrazně větší riziko.
V praxi: Pokud nakoupená opce vyprší bezcenná, zaplacenou prémii 2 000 Kč ztratíte.
Definice: Příjem, ze kterého se při splnění zákonných podmínek neplatí daň. Osvobození však nemusí rušit povinnost vést doklady nebo oznámit vysoký příjem správci daně.
V praxi: I u prodeje akcií po časovém testu si ponechte doklad o datu a ceně nákupu.
Definice: Samostatná povinnost oznámit finančnímu úřadu jednotlivý osvobozený příjem vyšší než 5 milionů Kč, pokud pro něj neplatí zákonná výjimka. Oznámení není totéž co zaplacení daně a může být nutné i bez povinnosti podat přiznání.
V praxi: Osvobozený prodej cenných papírů za 6 milionů Kč může vyžadovat oznámení, přestože z něj daň neplatíte.
Definice: Poměr ceny akcie k ročnímu zisku na jednu akcii. Vyjadřuje, kolik investor platí za jednotku zisku; nízké číslo nemusí znamenat výhodnou koupi.
V praxi: Cena akcie 1 000 Kč a roční EPS 50 Kč znamenají P/E 20.
Definice: Investování do financování půjček přes platformu. Výnos závisí na splácení dlužníků, smluvním uspořádání a fungování platformy; nejde o pojištěný vklad.
V praxi: Zpožděné půjčky mohou snížit výnos a oddálit okamžik, kdy dostanete své peníze zpět.
Definice: Příjem, který nevyžaduje přímou práci při každém jednotlivém vyplacení, například dividendy nebo nájemné. Obvykle vyžaduje vložené peníze, přípravu či správu a nemusí být pravidelný ani zaručený.
V praxi: Nájemné 15 000 Kč není čistý výdělek 15 000 Kč, pokud platíte opravy, pojištění a daň.
Definice: Fond, do kterého více investorů vkládá peníze výměnou za podílové listy. Správce je investuje podle pravidel fondu a náklady se promítají do výsledku.
V praxi: Poplatek 2 % ročně při hodnotě 100 000 Kč odpovídá přibližně 2 000 Kč za rok při neměnné hodnotě.
Definice: Stav, kdy je pojistná částka nižší než hodnota majetku, kterou by měla smlouva pokrývat. Podle podmínek může pojišťovna snížit plnění i u škody menší, než je sjednaný limit.
V praxi: Pojistná částka domu sjednaná před deseti lety nemusí pokrýt dnešní cenu jeho obnovy.
Definice: Pojistná částka vyjadřuje sjednanou hodnotu pojištění, limit určuje nejvyšší plnění pro vymezenou událost nebo riziko. Ve smlouvě se mohou objevit i nižší dílčí limity.
V praxi: Pojištění domácnosti na milion Kč může mít pro jízdní kolo limit jen 20 000 Kč.
Definice: Cena, kterou platíte za sjednané pojištění. Nejlevnější smlouva nemusí být vhodná, pokud má vysokou spoluúčast nebo neobsahuje potřebné krytí.
V praxi: Roční pojistné 3 600 Kč odpovídá 300 Kč měsíčně, ale měsíční placení může mít jinou cenu.
Definice: Zákonná ochrana způsobilých bankovních vkladů při selhání instituce, běžně do ekvivalentu 100 000 EUR na jednoho klienta u jedné banky včetně úroků. Účty u stejné banky se sčítají; akcie, fondy a kryptoměny touto ochranou kryté nejsou.
V praxi: Dva účty u jedné banky neznamenají dvojnásobný základní limit pojištění.
Definice: Pojištění odpovědnosti za škodu způsobenou provozem vozidla. Hradí oprávněné nároky poškozených v rozsahu smlouvy a zákona; vlastní škodu na autě viníka běžně neřeší.
V praxi: Pokud zaviníte nehodu, opravu vlastního auta může řešit havarijní pojištění, nikoli samotné povinné ručení.
Definice: Prohlášení u zaměstnavatele, přes které za splnění podmínek uplatňujete měsíční daňové slevy a zvýhodnění. Pro stejné období jej lze mít platně učiněné jen u jednoho zaměstnavatele.
V praxi: Při dvou souběžných brigádách nelze měsíční slevu na poplatníka uplatnit dvakrát.
Definice: Podmínka, která požaduje vsadit stanovený násobek bonusu nebo vkladu a bonusu před případným výběrem. Záleží také na lhůtě, započítávání her a limitech sázek; splnění nezaručuje zisk.
V praxi: Bonus 500 Kč s protočením 20× bonus vyžaduje započtené sázky 10 000 Kč.
Definice: Úplné nebo částečné uhrazení úvěru před sjednaným termínem. Může snížit budoucí náklady, ale poskytovatel může v zákonných případech požadovat omezenou náhradu nákladů.
V praxi: Před doplacením si nechte vyčíslit dluh i případnou náhradu k přesnému dni úhrady.
Definice: Společné investice obsažené ve více fondech vašeho portfolia. Vyšší počet ETF nemusí znamenat širší rozložení rizika, pokud drží stejné firmy.
V praxi: Nákup amerického a globálního ETF může zvýšit váhu stejných velkých amerických společností.
Definice: Rozdíl mezi celkem zaplacenou částkou za úvěr a půjčenou jistinou. Je vyjádřený v korunách a na rozdíl od RPSN sám nezohledňuje, jak dlouho a kdy peníze platíte.
V praxi: Půjčka 50 000 Kč s celkovou úhradou 62 000 Kč má přeplatek 12 000 Kč.
Definice: Příjem je přijatá nebo daňově relevantní částka, zatímco zisk vzniká po odečtení souvisejících nákladů. Pro daňové limity je zásadní, které z těchto dvou čísel zákon sleduje.
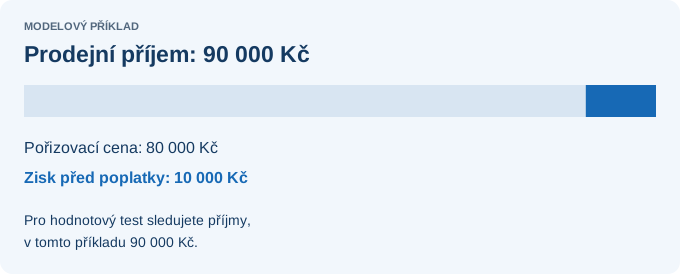
V praxi: Akcie prodané za 90 000 Kč a pořízené za 80 000 Kč znamenají příjem 90 000 Kč a zisk 10 000 Kč před poplatky.
Model jednoho prodeje: 90 000 − 80 000 = 10 000 Kč před poplatky. Pro roční hodnotový test cenných papírů se sčítají prodejní příjmy, nikoli zisky. Výpočet Moneyo; pravidla Finanční správy pro rok 2026. Kontrola: 17. 11. 2026. Samostatný obrázek.
Definice: Poplatek provozovateli pokeru, účtovaný například z vybraných potů nebo jako část turnajového vstupného. Snižuje výsledek hráče i tehdy, když se peníze jinak pouze přesouvají mezi účastníky.
V praxi: Turnaj za 100 Kč + 10 Kč stojí celkem 110 Kč, přičemž 10 Kč je poplatek.
Definice: Výnos očištěný o růst cen, který ukazuje změnu kupní síly. Přesně se počítá jako podíl jednoho plus nominální výnos a jednoho plus inflace, zmenšený o jedna.
V praxi: Nominální výnos 5 % při inflaci 3 % znamená reálný výnos asi 1,94 % před daní a náklady.
Definice: Úprava portfolia zpět na zvolené poměry investic. Lze ji provést novými vklady nebo prodeji a nákupy, které mohou znamenat poplatky a daňové dopady.
V praxi: Pokud akcie vyrostou ze 60 % na 75 % portfolia, část nových vkladů může směřovat do jiných aktiv.
Definice: Nahrazení stávajícího úvěru novým, často u jiného poskytovatele. Výhodnost závisí na sazbě, zbývající době, poplatcích a případných nákladech doplacení.
V praxi: Úspora 300 Kč měsíčně pokryje jednorázové náklady 6 000 Kč až za 20 měsíců.
Definice: Databáze údajů o úvěrech, závazcích či platební morálce podle pravidel konkrétního registru. Některé zachycují i řádné splácení, takže samotný záznam neznamená problém.
V praxi: Včas splácený úvěr může být v registru uveden stejně jako opožděná splátka, ale s jinou informací.
Definice: Hlavní měnověpolitická sazba ČNB, která ovlivňuje cenu peněz v ekonomice. Změny se mohou postupně promítat do sazeb vkladů a úvěrů, ale ne nutně stejně a okamžitě.
V praxi: Pokles repo sazby o bod neznamená automaticky okamžitý pokles vaší fixované hypotéky o bod.
Definice: Úvěr s limitem, ze kterého můžete opakovaně čerpat a splacenou část znovu využít. Dlouhodobé placení pouze minima může udržovat dluh a zvyšovat celkovou cenu.
V praxi: Po splacení 2 000 Kč jistiny se může limit znovu uvolnit; další čerpání ale není smazání původních nákladů.
Definice: Míra ztráty nebo kolísání, kterou jste psychicky ochotni přijmout. Liší se od finanční schopnosti ztrátu unést, která závisí na příjmech, rezervě a závazcích.
V praxi: Ochota riskovat nepomůže, pokud peníze z investice potřebujete za měsíc na nájem.
Definice: Roční vyjádření celkových nákladů spotřebitelského úvěru, které vedle úroku zahrnuje povinné související poplatky a zohledňuje termíny plateb. Neobsahuje například sankce za nesplácení a není totéž co celkový přeplatek v korunách.
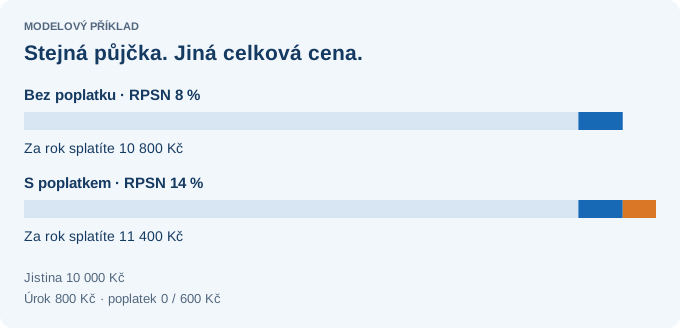
V praxi: U modelové půjčky 10 000 Kč splatné jednorázově za rok vychází při úroku 800 Kč a povinném poplatku 600 Kč placeném na konci RPSN 14 %.
Model: čerpání 10 000 Kč dnes, jediná úhrada jistiny, úroku a případného poplatku přesně za rok. RPSN = (celková úhrada / 10 000 − 1) × 100. Výpočet Moneyo; princip RPSN podle ČNB. Nejde o nabídku půjčky. Kontrola: 17. 11. 2026. Samostatný obrázek.
Definice: Teoretický dlouhodobý podíl sázek vracený hráčům konkrétní hazardní hrou. Neurčuje výsledek jednoho člověka ani jedné návštěvy a nevytváří z hraní spolehlivý výdělek.
V praxi: RTP 96 % neznamená, že z vašich 1 000 Kč dostanete zpět 960 Kč; můžete prohrát celou částku.
Definice: Osoba, která se zavazuje za sjednaných podmínek splnit dluh, pokud jej nesplní dlužník. Ručení může ohrozit vlastní úspory a majetek ručitele.
V praxi: Ručení za příbuzného není jen podpis: nesplacený dluh může věřitel požadovat po vás.
Definice: Neveřejný státní rejstřík osob, kterým je zakázán přístup k zákonem vymezeným hazardním hrám. Zápis může vzniknout ze zákona nebo na vlastní žádost; není to totéž co zavření účtu u jedné sázkovky.
V praxi: Dobrovolný zápis pomáhá omezit hraní napříč provozovateli, nikoli jen na jednom webu.
Definice: Akciový index sledující velké veřejně obchodované americké firmy. Je vážený podle upravené tržní hodnoty, takže největší firmy ovlivňují výsledek více než malé.
V praxi: Růst deseti největších firem může index posunout nahoru, i když mnoho menších akcií klesá.
Definice: Sběratelský výrobek ponechaný v původním neporušeném obalu, například krabice karet nebo LEGO. Cenu ovlivňují pravost, stav obalu, nabídka i poptávka a budoucí růst není jistý.
V praxi: Roztržená fólie může snížit prodejní cenu, i když je obsah kompletní.
Definice: Sada slov sloužící jako záloha pro obnovení kryptoměnové peněženky. Kdo ji získá, může zpravidla ovládnout prostředky, proto se nezadává do neověřených webů ani neposílá podpoře.
V praxi: Ztracený telefon lze nahradit, ale ztracenou frázi bez jiné zálohy nemusí umět obnovit nikdo.
Definice: Oddělené vedení klientských peněz či cenných papírů od vlastního majetku poskytovatele podle příslušných pravidel. Pomáhá při selhání firmy, ale není zárukou proti poklesu tržní ceny nebo všem chybám v evidenci.
V praxi: Oddělená evidence může umožnit převod akcií k jinému brokerovi při ukončení činnosti původního.
Definice: Systém sjednocených pravidel pro eurové platby mezi zapojenými zeměmi a poskytovateli. Platba v SEPA není automaticky bez poplatku za směnu korun na eura.
V praxi: Při odeslání 100 EUR z korunového účtu sledujte také použitý směnný kurz.
Definice: Obchod, který má vydělat na poklesu ceny, například prodejem vypůjčených akcií. Pokud cena naopak roste, vzniká ztráta; u klasického shortu akcie může být teoreticky neomezená.
V praxi: Prodej vypůjčené akcie za 100 Kč a zpětný nákup za 150 Kč znamená ztrátu 50 Kč před náklady.
Definice: Částka, která při splnění podmínek snižuje přímo vypočtenou daň. Liší se od odpočtu od základu daně a většina slev sama o sobě nevytvoří nárok na výplatu peněz.
V praxi: Použitelná sleva 1 000 Kč sníží vypočtenou daň 3 000 Kč na 2 000 Kč.
Definice: Rozdíl mezi očekávanou cenou obchodu a cenou, za kterou se pokyn skutečně provede. Vzniká například při rychlém pohybu trhu nebo nedostatku nabídek.
V praxi: Tržní pokyn může koupit akcii za 503 Kč, i když jste při kliknutí viděli 500 Kč.
Definice: Připisování výnosu k původní částce tak, že další výnos vzniká i z již připsaných výnosů. Funguje jen tehdy, pokud peníze necháte dále zhodnocovat; u investic skutečný výnos kolísá.
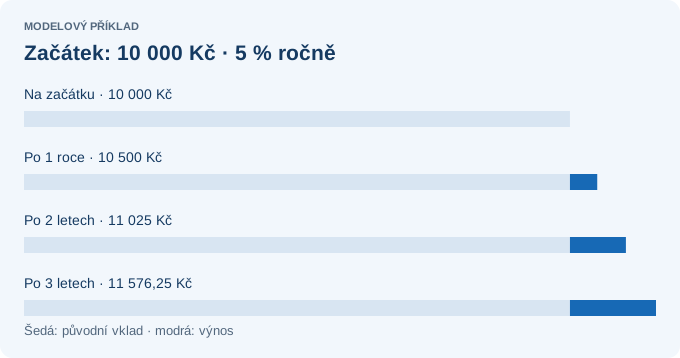
V praxi: Při modelových 5 % ročně vzroste 10 000 Kč na 10 500 Kč a za další rok na 11 025 Kč před daní a náklady.
Model na 3 roky: 10 000 × 1,05ⁿ, výnos se připíše jednou ročně a zůstává investovaný. Bez dalších vkladů, daní, poplatků a inflace. Výpočet Moneyo; nejde o prognózu výnosu. Kontrola: 17. 11. 2026. Samostatný obrázek.
Definice: Program na blockchainu, který provádí operace podle zadaných pravidel. Označení „chytrý“ neznamená bezchybný ani automaticky právně vymahatelný.
V praxi: Chyba programu může umožnit odcizení vložených tokenů i bez prozrazení vašeho hesla.
Definice: Tajný kryptografický údaj, kterým se potvrzují převody z příslušné adresy. Neměl by se sdílet, protože jeho držitel může zpravidla nakládat s prostředky.
V praxi: Veřejnou adresu lze poslat příjemci platby; soukromý klíč k tomu nepotřebuje.
Definice: Bankovní účet určený pro ukládání peněz s úrokem a obvykle rychlým přístupem k prostředkům. Sazba se může měnit a zvýhodněné úročení může platit jen do určité částky nebo při splnění podmínek.
V praxi: Sazba uvedená „do 200 000 Kč“ se nemusí vztahovat na celý vklad 500 000 Kč.
Definice: Nákup skutečného kryptoaktiva za aktuálně dostupnou cenu s vypořádáním podle pravidel platformy. Od pákového derivátu se liší tím, že nakupujete aktivum; způsob úschovy a možnost výběru je nutné ověřit.
V praxi: Po spotovém nákupu může být možné poslat bitcoin do vlastní peněženky, pokud to platforma podporuje.
Definice: Úvěr poskytnutý člověku pro osobní potřebu, pro který zákon stanoví pravidla ochrany spotřebitele. Patří sem různé půjčky, kreditní karty i úvěry na bydlení, s odlišnými dílčími podmínkami.
V praxi: Před podpisem porovnejte RPSN, celkovou částku k úhradě i následky prodlení.
Definice: Rozdíl mezi cenou, za kterou můžete právě koupit, a cenou, za kterou můžete právě prodat. Je součástí nákladů i u služby s nulovou obchodní provizí.
V praxi: Nákup za 101 Kč a okamžitý prodej za 99 Kč znamená ztrátu 2 Kč bez pohybu trhu.
Definice: Daň, kterou z platby odečte a odvede její plátce, například banka nebo společnost vyplácející dividendu. Zahraniční srážka nemusí sama splnit všechny české daňové povinnosti.
V praxi: Z českého bankovního úroku 1 000 Kč po běžné 15% srážce zbude fyzické osobě 850 Kč.
Definice: Token, který se snaží udržovat hodnotu vůči měně nebo jinému aktivu. Stabilita závisí na konstrukci, rezervách a možnosti směny; nejde automaticky o pojištěný bankovní vklad.
V praxi: Dolarový stablecoin může vůči koruně zlevnit, i když vůči dolaru udrží hodnotu.
Definice: Zapojení kryptoměn do zabezpečení sítě využívající princip proof-of-stake, přímo nebo přes poskytovatele. Odměny nejsou jisté a podle způsobu mohou hrozit omezení výběru, sankce či riziko poskytovatele.
V praxi: Odměna 5 % v tokenech nemusí zabránit ztrátě v Kč, pokud cena tokenu klesne o 30 %.
Definice: Spořicí produkt stavební spořitelny s možností státní podpory a navazujícího úvěru při splnění podmínek. Pro výsledek jsou důležité úroky po zdanění, poplatky a pravidla pro zachování podpory.
V praxi: Při porovnání započítejte poplatek za sjednání i vedení účtu, ne jen uvedený úrok.
Definice: Pokyn určený k omezení ztráty po dosažení nastavené cenové hranice. Běžný stop-loss nezaručuje prodej přesně za tuto cenu, zejména při prudkém pohybu trhu.
V praxi: Stop na 900 Kč se při cenovém skoku může provést až za 850 Kč.
Definice: Rozdělení vybraných tipů do několika kombinací, u nichž se každá sází samostatně. Část tiketů může vyhrát i při chybném tipu, ale celkový výsledek může přesto být ztrátový.
V praxi: Systém 2 ze 3 obsahuje tři dvojice; při 100 Kč na každou dvojici stojí celkem 300 Kč.
Definice: Ukazatel průběžných nákladů fondu vyjádřený jako roční procento jeho majetku. Obvykle se promítá do hodnoty podílu a nezahrnuje všechny vaše další náklady, například provizi brokerovi či směnu měny.
V praxi: TER 0,20 % odpovídá přibližně 200 Kč ročně ze 100 000 Kč při neměnné hodnotě.
Definice: Bankovní vklad sjednaný na určitou dobu s předem stanovenými podmínkami úročení. Předčasný výběr může být omezený nebo zpoplatněný a je nutné sledovat případné automatické obnovení.
V praxi: Peníze potřebné za tři měsíce nemusí být vhodné uzamknout do ročního vkladu.
Definice: Krátké označení investičního nástroje na konkrétním trhu. Samotný ticker nemusí být celosvětově jedinečný, proto kontrolujte i burzu, měnu a ISIN.
V praxi: Stejný fond může mít na dvou burzách různé tickery, přestože jeho ISIN zůstává stejný.
Definice: Digitální jednotka evidovaná v blockchainové síti, která může představovat různé funkce nebo nároky. Název ani technická existence tokenu nezaručují vlastnické právo, krytí nebo prodejnost.
V praxi: Token slibující podíl na zisku má smysl posuzovat podle skutečné smlouvy a vymahatelnosti nároku.
Definice: Rozdíl skutečného výnosu fondu a sledovaného indexu za stejné období při srovnatelné metodice. Vedle poplatků do něj vstupují například daně ve fondu a způsob kopírování indexu.
V praxi: Pokud index vydělal 8 % a fond 7,7 %, fond zaostal o 0,3 procentního bodu.
Definice: Hodnota firmy odvozená z ceny jedné akcie a počtu akcií v oběhu. Není to hotovost na účtu firmy ani částka, kterou získá z každého obchodu na burze.
V praxi: Milion akcií při ceně 200 Kč znamená tržní kapitalizaci 200 milionů Kč.
Definice: Příkaz provést nákup nebo prodej za aktuálně dostupnou tržní cenu. Upřednostňuje provedení obchodu, ale výsledná cena se může lišit od poslední zobrazené.
V praxi: Nákup většího množství málo obchodovaných akcií může proběhnout za několik různých cen.
Definice: Evropský regulatorní rámec pro určité investiční fondy nabízené drobným investorům. Stanoví pravidla fungování a ochrany investorů, ale nezaručuje návratnost vložených peněz.
V praxi: Akciový UCITS ETF může při propadu burzy ztratit desítky procent.
Definice: Cena za půjčení peněz, kterou dlužník platí věřiteli; u vkladu ji banka platí klientovi. Úrok se obvykle odvozuje od sazby, dlužné částky a doby, ale celkovou cenu úvěru mohou zvýšit poplatky.
V praxi: Jednoduchý roční úrok 8 % z nesplácených 10 000 Kč je 800 Kč před dalšími náklady.
Definice: Nejvyšší sjednaná částka, kterou můžete z úvěru čerpat. Dostupný limit se může snižovat čerpáním, blokacemi nebo podle smluvních pravidel a není to váš vlastní majetek.
V praxi: Z limitu 20 000 Kč po čerpání 7 000 Kč zbývá obvykle k použití 13 000 Kč.
Definice: Číselný údaj, kterým příjemce české platby rozpoznává, čeho se úhrada týká. Správné číslo účtu samo nemusí stačit k automatickému přiřazení platby.
V praxi: Splátka bez požadovaného variabilního symbolu může dorazit, ale zůstat dočasně nepřiřazená.
Definice: Roční výnos dluhopisu odvozený z nákupní ceny a slíbených plateb při držení do splatnosti. Počítá s plněním emitenta a u složeného výnosu s reinvestováním kupónů za odpovídající sazbu, což nemusí nastat.
V praxi: Dluhopis koupený pod jmenovitou hodnotou může mít vyšší výnos do splatnosti než svou kupónovou sazbu.
Definice: Americký daňový formulář, kterým fyzická osoba mimo USA potvrzuje své postavení a případný nárok na smluvní daňové zacházení. Nenahrazuje české daňové přiznání ani evidenci přijatých dividend.
V praxi: Podepsaný formulář může ovlivnit americkou srážku z dividend, ale české povinnosti řešíte zvlášť.
Definice: Roční míra výnosu, která zohledňuje částky i přesná data vkladů, výběrů a konečnou hodnotu portfolia. Pomáhá měřit vlastní výsledek při nepravidelném investování.
V praxi: Vklad 100 000 Kč uskutečněný v prosinci nemá při hodnocení roku stejnou váhu jako lednový vklad.
Definice: Právo věřitele uspokojit dluh ze zastaveného majetku, pokud dlužník nesplní svůj závazek. Zástava neznamená, že věřitel majetek ihned vlastní, ale omezuje nakládání s ním.
V praxi: Nesplácený úvěr zajištěný bytem může vést k jeho prodeji kvůli úhradě dluhu.
Definice: Prodej i směna kryptoměny za jiné aktivum či zboží může být daňově relevantní příjem. U vymezených kryptoaktiv mimo obchodní majetek lze za podmínek využít roční limit příjmů 100 000 Kč nebo dobu držení přes tři roky; u časového osvobození zůstává v roce 2026 limit 40 milionů Kč.
V praxi: Směna bitcoinu za ether může vyžadovat evidenci hodnoty v Kč, i když na bankovní účet nepřišly peníze.
Definice: Postup reklamace karetní platby přes vydavatele karty podle pravidel karetní sítě. Není to automatická záruka vrácení peněz a bývá potřeba dodat doklady a dodržet lhůty.
V praxi: Pokud obchodník nedodá zaplacené zboží, může být chargeback jednou z cest řešení.
Hesla vycházejí z témat článků, recenzí a kalkulaček Moneyo. Každé má jednu hlavní oblast; související odkaz vede na konkrétní nástroj nebo průvodce. Slovník vysvětluje pojmy, pro konkrétní rozhodnutí je potřeba ověřit úplné podmínky produktu.
Česká daňová pravidla jsou uvedena pro rok 2026 a ověřena k 17. 11. 2026. U daňových příkladů předpokládáme českého daňového rezidenta – fyzickou osobu; pravidla obchodního majetku a některé zvláštní situace se liší. Starší zdaňovací období může mít jiná pravidla.
Investice mohou ztratit hodnotu. Hazardní hry jsou pro osoby od 18 let a mohou vést k závislosti; nejsou spolehlivým zdrojem příjmů. Možnosti omezení hraní a pomoci.