Verdikt za 30 sekund
Upvest dává smysl jako menší, nelikvidní část diverzifikovaného portfolia
Upvest hodnotíme 78/100. Plusové body přináší detailní projektové analýzy, možnost participovat na Úvěrech KB, přehledné reportování a silné vlastnické zázemí. Slabinou je závislost na jednotlivých developerech, obtížný předčasný výstup, nepravidelná dostupnost projektů, projektové sazebníky a daňový režim, který nelze bezpečně shrnout jednou univerzální větou.
Rozumíte dluhu a můžete čekat
Máte hotovou rezervu i likvidní portfolio, umíte číst LTV, senioritu a exit a chcete menší expozici vůči konkrétním realitním projektům.
Kvalita projektu, ne logo platformy
Každá nabídka má jiného dlužníka, pořadí, zajištění, rozpočet a cestu ke splacení. Platforma filtruje, ale úvěrové rozhodnutí zůstává na vás.
Potřebujete jistotu nebo rychlý výběr
Upvest není spořicí účet. Pokud by zpoždění či ztráta narušily rezervu, splátky nebo krátkodobý plán, neinvestujte.
Úvěrová analýza a Úvěry KB
Investor dostává více dat než u běžného crowdfundingového inzerátu a u vybraných úvěrů sdílí expozici s bankou.
Nelikvidní jednotlivý projekt
Selhání jedné větší pozice může převážit několik úspěšných úroků. Rozhoduje velikost pozice i kapitálový vodopád.
Jen část alternativní složky
Bez osobních údajů nelze určit vhodné procento. Naše kalkulačka proto pracuje s vaším vlastním limitem na jeden projekt.
Stav k 13. 9. 2026
Co jsme ověřili na oficiálním webu Upvestu
Upvest na titulní stránce zveřejňuje souhrnné výsledky od vzniku platformy. Jde o čísla provozovatele, nikoli nezávislý audit budoucí návratnosti, a je důležité číst je společně s riziky jednotlivých projektů.
Zdroj: veřejné údaje Upvest.cz zkontrolované 13. 9. 2026. Částky jsou zaokrouhlené tak, jak je uvádí provozovatel, a v čase se mění.
Co se nám líbí
- 100% vlastnictví skupinou Komerční banky a její účast v investičním výboru,
- projektové analýzy před investicí a pravidelné aktualizace,
- private debt i participace na vybraných Úvěrech KB,
- minimum typicky od 5 000 Kč,
- zobrazovaný čistý výnos má být už po projektovém poplatku,
- online registrace a BankID.
Co si pohlídat
- jednou provedenou investici zpravidla nelze zrušit,
- obecný sekundární trh jsme neověřili,
- mezanin může být podřízený seniorní bance,
- minimum i poplatek se u jednotlivých projektů liší,
- nabídka projektů není průběžně stejně široká,
- zdanění závisí na smlouvě a situaci investora.
„Nulový default rate“ není nula rizika. Upvest tento historický ukazatel a stoprocentní vyplacení investorů uvádí sám. Neznamená to, že další projekt nebude v prodlení, restrukturalizaci nebo ztrátě.
Metodika Moneyo
Moneyo Score: 78/100 a důvody hodnocení
Jde o redakční hodnocení služby podle metodiky Moneyo, nikoli úvěrový rating projektu nebo pravděpodobnost splacení. Provize ani bonus skóre nezvyšují.
Dobré podklady, citelné smluvní a likviditní limity
Výhodou jsou projektové analýzy a různé úvěrové struktury. Ochranu peněz nelze odvozovat jen od značky KB.
Výpočet: 21,0 + 14,0 + 15,6 + 13,2 + 7,0 + 7,4 = 78,2 bodu, po zaokrouhlení 78/100. Oproti dřívějším 82/100 jsme snížili bezpečnost a praktickou dostupnost peněz po kontrole OPP 07/2026. Veřejné rozhraní a reportovací proces hodnotíme odděleně od osobně neotestovaného vkladu, výběru a podpory. U poplatků oceňujeme zveřejnění výnosu po poplatku, ale požadujeme kontrolu projektového sazebníku.
Doporučovací program
Upvest bonus 500 Kč k první investici: podmínky a omezení
Veřejná pravidla Upvest Referral Programu popisují navýšení první investice nového uživatele o 500 Kč po registraci přes doporučující odkaz. Bonus nelze samostatně vybrat jako peníze z účtu. Pravidla zkontrolována 13. 9. 2026.
Bonus není důvod podstoupit nevhodné riziko
Při vlastním vkladu 5 000 Kč představuje 500 Kč desetinu vložené částky. To není roční úrok ani ochrana před ztrátou investice.
- Před registrací ověřte u Upvestu platnost bonusu pro odkaz Moneyo.
- Začněte registraci přes tento odkaz; přiřazení doporučení podle pravidel využívá cookie v prohlížeči.
- Dokončete ověření totožnosti a zkontrolujte podmínky prvního projektu.
- Před závazným potvrzením investice ověřte bonus v účtu. Při nejasnosti kontaktujte podporu.
Omezení veřejných pravidel: program je popsán pro osobní a nekomerční doporučování. Individuální partnerské podmínky Moneyo zde nejsou doloženy, proto nelze bez potvrzení Upvestu slíbit přiznání bonusu přes tento odkaz. Provozovatel může program ukončit.
Právní a ekonomická podstata
Jak funguje investice přes Upvest: kupujete participaci, ne kus bytu
U úvěrové nabídky nevlastníte nemovitost ani obchodní podíl developera. Vaším smluvním partnerem je Upvest; výsledek participace závisí na podkladovém úvěru. Ekonomickou expozici vůči developerovi proto odlišujte od právního nároku vůči platformě. Konkrétní rozsah práv určuje smlouva o participaci, úvěrová dokumentace a zajištění projektu.
Participace: smluvní účast na výsledku konkrétního úvěru. Plnění závisí na přijatých platbách, případném vymáhání a smluvních nákladech. Investor tím nezískává přímé vlastnictví nemovitosti.
Výběr a prověrka
Upvest zkoumá komerční, technickou a právní stránku; podle projektu také finanční či daňové oblasti.
Investiční výbor
Nabídka prochází dvoukolovým schvalováním. Zastoupení v něm má i Komerční banka.
Podmíněná participace
Během fundraisingu jsou peníze blokované. Vznik participace vyžaduje úspěšný fundraising a konfirmaci; podmínky upravují také neúspěšné uzavření.
Čerpání a reporting
Po splnění podmínek čerpá dlužník. Upvest uvádí průběžný monitoring a čtvrtletní aktualizace projektu.
Splacení
Jistina a výnos se vrátí na investorský účet v harmonogramu projektu, pokud dlužník řádně plní.
Negativní scénář
Při problému může přijít prodlení, restrukturalizace, realizace zajištění či ztráta.
Kdo nese ztrátu jako první
Typický kapitálový vodopád chrání seniorního věřitele více než mezanin. Vlastní kapitál developera absorbuje pokles první; poté může být zasažena juniorní či mezaninová vrstva a až nakonec seniorní úvěr. Přesné pořadí vždy ověřte v dokumentaci.
Nabídka 2026
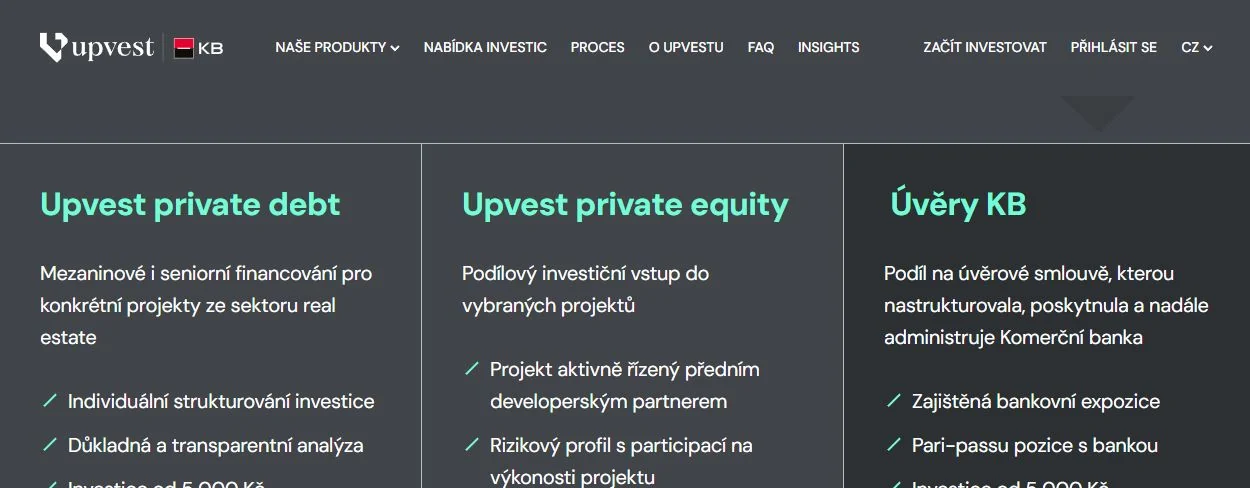
Private debt, Úvěry KB a private equity nejsou totéž
Volba produktu mění protistranu, pořadí i likviditu. Proto nestačí srovnávat pouze procento výnosu.
Upvest private debt
Seniorní nebo mezaninové úvěry realitním projektům strukturované platformou. Rozhoduje developer, zajištění, LTV/LTC, seniorita a exit.
- Výnos
- projektový
- Likvidita
- do splacení
Úvěry KB
Participace na vybraném úvěru poskytnutém a spravovaném Komerční bankou. KB si podle Upvestu ponechává nejméně 10 % jistiny a investor je vůči dané expozici pari passu.
- Výběr úvěru
- Komerční banka
- Garance
- žádná automatická
Private equity
Přímá kapitálová účast na projektu s potenciálem podílu na zisku i plné ztráty. Nabídka pro zkušené či kvalifikované investory se řeší individuálně.
- Riziko
- kapitálové
- Kontakt
- osobní konzultace
„Od 5 000 Kč“ neplatí pro každou nabídku. Rozhoduje minimum uvedené u konkrétního projektu, jeho měna a požadavky na investora.
Konkrétní podklady místo obecného slibu
Jak číst projekt Upvestu: Semerínka (byty)
Na veřejném profilu Semerínka (byty) jsme 13. 9. 2026 ověřili níže uvedené parametry. Profil uvádí data k zahájení fundraisingu 27. 8. 2026 a již zainvestovaných 189 milionů Kč. Jde o příklad čtení nabídky, nikoli doporučení ani informaci, že je projekt stále otevřený.
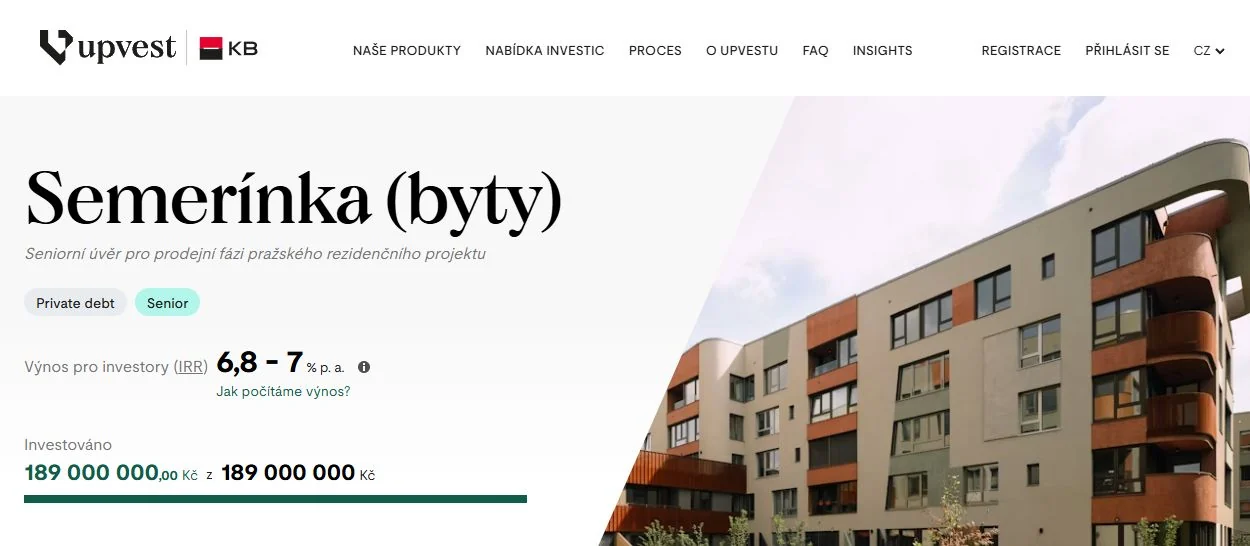
| Parametr profilu | Údaj | Co z něj vyvozujeme |
|---|---|---|
| Pozice | Seniorní private debt | Seniorita pomáhá jen ve vztahu ke konkrétním ostatním závazkům. |
| Výnos pro investory | IRR 6,8–7 % p. a. | Jde o výnos odvozený od toku peněz, ne univerzální úrok celé platformy. |
| Očekávané splacení | 16 měsíců | Očekávané datum může být odlišné od konečné smluvní splatnosti. |
| Minimum / úroky | 5 000 Kč / při splatnosti | Investor nemá z tohoto harmonogramu pravidelný měsíční příjem. |
| Vybrané zajištění | Zástava neprodaných jednotek v prvním pořadí | Prověřte uvolňování jednotlivých jednotek ze zástavy a použití výnosu z jejich prodeje. |
Náš analytický závěr: prodejní fáze snižuje některá stavební rizika, ale přesouvá pozornost k rychlosti prodejů a inkasu. Samotný počet investorů neříká nic o hodnotě zajištění. Bez kompletního rozpočtu, aktuálních dluhů a splátkového mechanismu nepočítáme z veřejného profilu vlastní „bezpečné LTV“.
U každého projektu si položte i nepříjemnou otázku: pokud se peníze nevrátí v očekávaný měsíc, které vlastní výdaje to ovlivní? Výnos může být smluvně navýšen při prodloužení, přesto je potřeba unést delší dobu bez peněz.
Unikátní nástroje Moneyo
Upvest Lab: výnos, ztrátový vodopád a koncentrace
Tři modely převádějí marketingová procenta na otázky, které rozhodují o výsledku. Vše běží pouze ve vašem prohlížeči a žádná data se neodesílají.
Výnos po zpoždění a zvolené daňové sazbě
Kolik korun přinese jednoduchý úrok a co s anualizací udělá prodlení?
Model předpokládá úplné splacení.
Zadejte jednoduchou úrokovou sazbu po případném poplatku, nikoli IRR z projektové karty. Model nepočítá vnitřní výnosové procento. Daňová sazba je pouze scénář. Kalkulačka nepřidává úrok za prodlení, náklady vymáhání ani ztrátu jistiny. Zvolená daň je pouze uživatelský scénář.
Stresový test kapitálového vodopádu
Kdy pokles hodnoty přestane krýt equity a zasáhne vrstvu Upvest?
Zadaný pokles zatím absorbuje equity vrstva.
Model předpokládá pořadí seniorní dluh → podřízený dluh (např. Upvest) → vlastní kapitál. Náklady počítá procentem z hodnoty po poklesu. Neplatí pro všechny nabídky: Upvest může být také seniorní věřitel a Úvěry KB mají jinou strukturu. Reálné projekty mohou mít další věřitele, nedočerpané závazky, náklady dokončení, úroky, daně i vymáhání. Použijte pouze čísla a pořadí z dokumentace konkrétní nabídky.
Plán koncentrace portfolia
Je plánovaná částka dostatečně rozložitelná při běžném minimu 5 000 Kč?
Rovnoměrná pozice odpovídá 1,0 % finančního portfolia.
Nejde o doporučenou alokaci. Skutečná diverzifikace není jen počet nabídek: sledujte stejného developera, region, typ nemovitosti, senioritu, banku i očekávaný rok splacení. Některé projekty mají minimum vyšší než 5 000 Kč.
Peníze bez marketingové zkratky
Výnosy, poplatky a daně na Upvestu
Upvest nemá jednu univerzální úrokovou sazbu. Nabízený výnos odráží úvěrové riziko, senioritu, dobu a strukturu projektu. Vyšší číslo obvykle není „lepší nabídka“, ale cena za vyšší nejistotu nebo podřízenější pozici.
Úrok, IRR a čistý výnos: tři různé údaje
Úroková sazba určuje odměnu podle smlouvy. IRR zohledňuje velikost a načasování všech modelovaných plateb. Stejné „7 % p. a.“ proto nemusí vést ke stejné korunové částce, pokud se jistina vrací postupně, investice čeká na čerpání nebo platíte poplatek. „Čistý“ navíc neznamená „po vaší dani“. Vysvětlení metodiky výnosu Upvestu.
Vlastní model Moneyo: 50 000 Kč při jednoduché sazbě 7 % ročně po poplatku na 24 měsíců vytvoří úrok 7 000 Kč. Při modelové 15% dani zbude 5 950 Kč. Pokud se stejná částka vrátí až za 30 měsíců bez dodatečného úroku, jednoduchý roční výnos po modelové dani klesne z 5,95 % na 4,76 %. Nejde o výpočet výnosu Semerínky; její zveřejněné IRR nelze dosadit jako jednoduchou sazbu.
| Položka | Jak ji číst | Co ověřit před investicí |
|---|---|---|
| Čistý výnos | Upvest na veřejném webu popisuje výnos po projektovém poplatku. Konkrétní nabídka může zobrazovat IRR. | Harmonogram, jednoduché vs. průběžné úročení, splatnost a scénář zpoždění. |
| Projektový poplatek | Roční procento z investované částky hrazené pouze z výnosů; výše je v sazebníku projektu. | Aktuální sazebník a případné další náklady při vymáhání. |
| Měna | Retailové nabídky bývají v Kč, část private equity může být v EUR. | Měnové riziko, kurz banky a zda vaše cíle jsou ve stejné měně. |
| Zdanění | FAQ Upvestu popisuje u svého modelového českého rezidenta fyzické osoby § 10 ZDP. | Vaši smlouvu, návrat jistiny, poplatky, další příjmy a potvrzení daňového poradce. |
Daňové podklady: FAQ Upvestu pro popsaného českého rezidenta, fyzickou osobu mimo podnikání, pracuje s § 10 ZDP. Tento výklad nepřenášejte automaticky na jiný produkt či smlouvu. Uložte přehled připsaných částek, návratů jistiny, poplatků a případné sražené daně. Jednu položku neodečítejte dvakrát a výnos už snížený o poplatek znovu o tentýž poplatek nesnižujte. Zařazení příjmu i povinnost přiznání řešte podle své situace.
Bonus 500 Kč k první investiciRizika
Šest způsobů, jak může investice dopadnout hůř než titulní výnos
Největší chybou je zaměnit silnou mateřskou společnost za bezrizikovou pohledávku. Skupina Komerční banky vlastní platformu; návratnost podkladového úvěru ale závisí na jeho dlužníkovi. Právní nárok investora z participace směřuje vůči Upvestu podle smlouvy.
Developer nesplatí
Slabší prodeje, vyšší stavební náklady, povolení či refinancování mohou vést k prodlení, restrukturalizaci nebo ztrátě.
Není komu prodat
Po investici zpravidla čekáte do splacení. Volný sekundární trh není doložen; OPP 07/2026 podmiňují převod participace písemným souhlasem Upvestu.
Banka může být před vámi
Mezanin se splácí až za seniorním úvěrem. I dobrá nemovitost může juniornímu věřiteli vrátit jen část.
Odhad není hotovost
Zástavní hodnota se při nuceném prodeji může snížit a výtěžek zatíží čas, právní náklady i dokončení stavby.
Více nabídek může být jeden risk
Dva projekty stejného developera, banky nebo lokality nejsou plně nezávislé pozice.
Vymáhání má podmínky
Investorská zástava může být sjednána. Její existenci, aktivaci a pořadí ověřte v dokumentaci; nelze ji předpokládat u každé nabídky.
Ztráta může zasáhnout celou jistinu. Kromě investičního rizika si přečtěte i vlastní smluvní povinnosti a případné náklady.
Checklist úvěrového analytika
Co zkontrolovat u každého projektu před kliknutím na „Investovat“
Titulní IRR nebo roční sazba jsou až poslední číslo. Nejdřív hledejte odpověď, odkud přijde hotovost ke splacení a co zbude v negativním scénáři.
- Seniorita: jste seniorní věřitel, pari passu, nebo podřízený mezanin?
- LTV: poměr dluhu k hodnotě zajištění. Ověřte, zda jde o současnou hodnotu, nebo hodnotu po dokončení, a zda dluh zahrnuje všechny přednostní vrstvy.
- LTC: kolik nákladů nese dluh a kolik skutečný vlastní kapitál developera.
- ICR/DSCR: zda provozní cash-flow kryje úrok a splátky, pokud jde o výnosovou nemovitost.
- Zajištění: pořadí zástavy, ručení, projektové účty, kovenanty a notářská vykonatelnost.
- Rozpočet: rezerva na zdražení, čerpání po milnících a kdo financuje překročení.
- Poptávka: předprodeje, nájemní smlouvy, obsazenost a realistické ceny za m².
- Exit: prodej, refinancování nebo provozní cash-flow – a záložní scénář, když primární selže.
- Developer: dokončené projekty, vlastní kapitál, vazby mezi SPV a předchozí závazky.
- Koncentrace: součet všech expozic na stejného developera, region, segment a rok splatnosti.
Účet a investiční proces
Registrace, přihlášení, vklad a výběr na Upvestu
Hledáte jen přihlášení? Přejděte na oficiální přihlášení do Upvestu. Jde o přímý odkaz bez doporučovacího kódu. Údaje zadávejte až po ověření domény app.upvest.cz.
Založení účtu
VOP připouštějí fyzické osoby od 18 let a právnické osoby. Následuje identifikace, schválení platformou a podpis dokumentace.
Ověření totožnosti
Upvest umožňuje online postup včetně BankID. Řiďte se pokyny v zabezpečené aplikaci.
První platba
Musí přijít z registrovaného bankovního účtu. Platba pomáhá propojit účet a identitu investora.
Volba projektu
Otevřete analýzu, sazebník a smlouvy. Částku potvrďte až po kontrole pořadí, LTV a exitu.
Portfolio a reporty
V účtu sledujete investice, pohyby a projektové aktualizace; Upvest uvádí čtvrtletní reporting.
Výběr volných peněz
Volné peníze lze převést na ověřený bankovní účet. Blokované nebo investované peníze dostupným zůstatkem nejsou.
Nepřihlašujte se z odkazu v nečekaném e-mailu. Zkontrolujte doménu a správce hesel.
Veřejný kontakt: +420 773 633 925, Upvest s.r.o., Jindřišská 937/16, Praha 1.
Plánovaná splatnost se může prodloužit. Pohotovostní rezervu držte mimo platformu.
Kontrola smluv k 13. 9. 2026
Je Upvest bezpečný? Co skutečně chrání investora
Bankovní vlastník není garance. Komerční banka uvádí plné vlastnictví od roku 2025; podle její výroční zprávy 2025 drží 100% podíl KB SmartSolutions. Investiční ztrátu tím banka nepřebírá.
OPP 07/2026, čl. 3.1, výslovně vylučují platební účet a platební službu. Starší popis licence platebních služeb proto nevysvětluje dnešní ochranu účtu.
Čl. 3.2 a 3.13 popisují oddělené vedení peněz, ale nikoli automatickou úschovu či oddělený majetek investora. Dle čl. 3.17 se zůstatek standardně neúročí ve prospěch investora.
Čl. 5.11 umožňuje zástavu části pohledávky Upvestu za klientem. Není to zástava pohledávky za platformou. Uplatnění má smluvní podmínky včetně úpadku či exekuce a vypořádání nadřízeného věřitele.
Upvest uvádí tento status pro vymezené služby k cenným papírům kolektivního investování. Nejde o schválení každého realitního úvěru ČNB.
Smluvní zdroj: OPP 07/2026, čl. 3, 5 a 7 (PDF). Veřejný vzor nemusí být totožný s verzí, kterou jste podepsali. Aktuální registrační rozsah subjektu lze dohledat u ČNB; tato recenze nevydává vlastní potvrzení registrace.
Participace nejsou pojištěný bankovní vklad. Oddělená evidence peněz a úvěrové zajištění řeší rozdílné situace; ani jedno samo nevylučuje ztrátu. Rozumné je držet na platformě jen částku, pro kterou máte konkrétní investiční záměr.
Rozsah ověření
Upvest zkušenosti: co lze ověřit před vložením peněz
Tato aktualizace vychází z kontroly veřejného webu, produktového profilu Semerínky, vzorových podmínek 07/2026 a vlastních výpočtů. Neprovedli jsme financovanou registraci, vklad, nákup participace, výběr ani test podpory. Osobní investiční výnos nebo zkušenost s vymáháním proto nedokládáme.
Produktové členění je srozumitelné, statistiky jsou viditelné a projektové nabídky dávají investorovi strukturovanější podklady než krátký inzertní profil.
Pojmy „Úvěry KB“, „čistý výnos“ a historická nula defaultů mohou při rychlém čtení působit bezpečněji, než odpovídá ekonomickému riziku konkrétní participace.
Rychlost podpory v mimořádné krizové situaci, výsledek budoucího vymáhání, univerzální sekundární trh ani stejnou výši minima u každé nabídky.
Stáhnout si dokumentaci a sazebník před investicí, uložit potvrzení a průběžně sledovat reporty místo spoléhání na titulní procento.
Srovnání podle cíle
Upvest alternativy: jiný nástroj pro jinou potřebu
Alternativa není automaticky „lepší konkurent“. Klíčové je, zda potřebujete denní likviditu, širokou diverzifikaci, pevnější příjem nebo přímé projektové riziko.
Globální ETF
Stovky až tisíce firem a denní obchodování, ale akciové kolísání. Vhodnější kandidát na jádro dlouhodobého portfolia než jeden developerský úvěr.
Jak fungují ETF · Recenze XTB pro samostatné investováníPortu nebo Fondee
Jednodušší rozložení mezi burzovní fondy bez analýzy jednotlivého projektu. Cena je průběžný poplatek a tržní volatilita.
Portu recenze · Fondee recenzeSpořicí účet
Dostupnost peněz podle podmínek účtu a zákonná ochrana vkladů v příslušných mezích. Pro rezervu porovnávejte hlavně dostupnost a podmínky banky.
Spořicí účtyPraktické pořadí: nejdřív rezerva, potom diverzifikované likvidní jádro, teprve pak menší alternativní složka s jednotlivými projekty. Není to osobní doporučení, ale kontrola rizika koncentrace.
Pro porovnání s přímou investicí do firemního dluhopisu navazuje Dluhopisomat z pohledu kupónů a rizika emitenta. Srovnávejte smluvní nárok, zajištění a dostupnost peněz, nikoli jen uvedenou sazbu.
FAQ
Nejčastější otázky k Upvestu
Co je Upvest?
Upvest je česká platforma zaměřená na financování realitních projektů. Retailovým investorům nabízí participace na private debt projektech a na vybraných úvěrech Komerční banky; private equity je určené zkušenějším investorům s výrazně vyšším kapitálem.
Jak funguje bonus 500 Kč na Upvestu?
Veřejný program popisuje navýšení první investice nového uživatele o 500 Kč, nikoli hotovost k výběru. Má omezení na osobní a nekomerční použití. Uplatnění přes Moneyo si před investicí potvrďte u Upvestu.
Kolik je minimální investice na Upvestu?
U private debt a Úvěrů KB Upvest uvádí investování typicky od 5 000 Kč, konkrétní nabídka ale může stanovit vyšší minimum. U private equity je vstup zpravidla od 100 000 EUR a probíhá po osobní konzultaci.
Jaký výnos nabízí Upvest?
Výnos není jednotný a vždy jej určuje konkrétní projekt, seniorita, doba splatnosti a riziko. Veřejný čistý výnos Upvest podle svých informací uvádí po odečtení projektového poplatku. Nejde o garantovanou sazbu.
Jaké poplatky má Upvest?
Výše projektového poplatku stojí v sazebníku konkrétní investice. Upvest jej popisuje jako roční procento z investované částky hrazené pouze z výnosů; zobrazovaný čistý výnos má být po jeho odečtení.
Je Upvest bezpečný a garantuje investici Komerční banka?
Upvest patří do skupiny KB, což samo nezaručuje návratnost investic. Participace může skončit ztrátou celé jistiny. Konkrétní ochranu určují smlouvy, zajištění a pořadí věřitelů.
Lze investici na Upvestu zrušit nebo předčasně vybrat?
Po provedení investice ji zpravidla nelze odvolat. Peníze jsou během fundraisingu blokované a při úspěšném uzavření projektu zůstávají investované do splacení. Volný sekundární trh není doložen; OPP 07/2026 podmiňují převod participace písemným souhlasem Upvestu.
Jak se daní výnosy z Upvestu?
FAQ Upvestu pro popsaný případ české fyzické osoby pracuje s ostatním příjmem podle § 10 zákona o daních z příjmů. Výklad nelze automaticky přenést na jiný produkt nebo smlouvu. Rozhoduje smlouva a situace investora; nejde o daňové poradenství.
Co se stane, když developer nesplatí úvěr?
Může následovat prodlení, změna splátkového kalendáře, restrukturalizace, realizace zajištění nebo vymáhání. Výsledek závisí na dokumentaci, pořadí věřitelů, hodnotě zajištění a nákladech. Investor může dostat peníze později, méně, nebo vůbec.
Jaký je rozdíl mezi private debt a Úvěry KB?
U private debt vybírá a strukturuje financování Upvest a může jít o seniorní i mezaninový dluh. U Úvěrů KB investor participuje na vybrané části úvěru, který poskytuje a spravuje Komerční banka; KB si podle Upvestu ponechává alespoň 10 % jistiny. Ani zde není výnos bez rizika.
Jak probíhá registrace a přihlášení na Upvest?
Účet lze založit online a totožnost ověřit také přes BankID. První převod na investorský účet musí přijít z registrovaného bankovního účtu. Přihlášení provádějte jen přes upvest.cz nebo app.upvest.cz.
Pro koho Upvest není vhodný?
Není vhodný pro pohotovostní rezervu, pro investora požadujícího okamžitou likviditu či garantovaný výnos ani pro člověka, který nechce analyzovat konkrétní realitní projekt a unést možnost ztráty.
Závěr
Upvest je zajímavý filtr projektů, nikoli náhrada vlastního úvěrového rozhodnutí
Pokud máte rezervu, likvidní jádro portfolia a rozumíte senioritě i riziku developera, může být Upvest užitečnou menší alternativní složkou. Začněte nízkou částkou, rozložte ji a ukládejte si dokumentaci každé investice.
Partnerský odkaz · bonus není hotovost · nabídka se může změnit · investování je spojeno s rizikem ztráty
Zdroje a redakční kontrola
Jak jsme recenzi ověřovali
Aktualizace s využitím AI zahrnuje kontrolu oficiálních produktových stránek, veřejného profilu projektu, FAQ a vzorových smluv. Stav a podklady jsme ověřili 13. 9. 2026. Veřejný bonusový program jsme našli, individuální partnerskou dohodu Moneyo tím nepotvrzujeme. Parametry projektu se mohou změnit kdykoli; rozhoduje dokumentace zobrazená před konkrétní investicí.
- Upvest – smluvní dokumentaceVOP a OPP 07/2026, účet, nárok a převod participace.
- Upvest – pravidla bonusuMechanismus doporučení a omezení programu.
- Semerínka – veřejný profilPodklad praktického příkladu a snímku rozhraní.
- Upvest – hlavní stránkaAktuální produkty, statistiky, vlastnictví a popis platformy.
- Upvest – private debtMinimální investice, seniorní a mezaninové úvěry.
- Upvest – Úvěry KBPari passu participace, role banky a nejméně 10% podíl KB.
- Upvest – private equityCílová skupina, kapitál a způsob vstupu.
- Upvest – investiční procesPrověrka, investiční výbor, reporting a správa.
- Upvest – FAQParticipace, registrace, platby, poplatky, rizika a daňový výklad platformy.
- Česká národní banka – seznamy regulovaných subjektůMísto pro nezávislé ověření aktuálního registračního rozsahu.
Další čtení