Moneyo odpověď
Neexistuje jedna „daň z XTB“
Skutečné akcie a ETF jsou cenné papíry. Dividendy jsou kapitálový příjem. CFD je derivát. Frakční právo XTB navíc nemusí mít stejné daňové zacházení jako celá akcie. Každou skupinu proto spočítejte odděleně a teprve potom přenášejte čísla do přiznání.
Rozsah článku: postup je určen českému daňovému rezidentovi, fyzické osobě, která investice nemá v obchodním majetku. Investice v obchodním majetku, právnická osoba, americké občanství nebo dvojí rezidence potřebují individuální posouzení. Samotná činnost OSVČ soukromou investici automaticky nemění v obchodní majetek; zvlášť ale prověřte případný paušální režim.
STC a ETF, dividendy, CFD, frakční práva a ostatní peněžní operace.
Řešíte příjmy roku 2026, nebo přiznání za rok 2025?
| Pravidlo | Příjmy roku 2025 | Příjmy roku 2026 |
|---|---|---|
| Kdy se podává běžné roční přiznání | V roce 2026 | V roce 2027 |
| Hodnotový test cenných papírů | Úhrn prodejních příjmů nejvýše 100 000 Kč | Úhrn prodejních příjmů nejvýše 100 000 Kč |
| Časový test celých akcií a ETF mimo obchodní majetek | Doba mezi nabytím a prodejem přesáhne 3 roky; zohlední se tehdejší strop osvobození 40 mil. Kč | Doba mezi nabytím a prodejem přesáhne 3 roky; strop 40 mil. Kč byl pro cenné papíry a podíly zrušen |
| Roční hranice vyšší 23% sazby obecného základu | 1 676 052 Kč | 1 762 812 Kč |
| Roční report a jednotný kurz | Pracujte s podklady pro rok 2025 | K 30. 9. 2026 ještě nejde o dokončený rok; celoroční report a jednotný kurz 2026 zatím nejsou k dispozici |
Zdroje: Finanční správa: daňové novinky pro rok 2026 a Finanční správa: roční hranice sazeb. Tabulka není návodem na aplikaci osvobození u frakčních práv nebo CFD. U mimořádně vysokých prodejů v roce 2025 je potřeba posoudit celý tehdejší režim, nikoli pouze převzít pravidla roku 2026.
Daňový rozcestník XTB: co jste během roku udělali?
Prodali jste cenný papír
Nejdřív testujte úhrn hrubých prodejů 100 000 Kč. Pokud jej překročíte, kontrolujte tři roky držby každé prodané pozice.
Přišel peněžní výnos
U zahraniční dividendy evidujte hrubou částku, zemi zdroje a sraženou daň. W-8BEN řeší americkou srážku, ne celé české přiznání.
Uzavřeli jste derivát
Časový ani hodnotový test se nepoužije. Pracujete s realizovanými výsledky a náklady uzavřených obchodů daného roku.
Úrok nebo frakční právo
Úrok kontrolujte podle skutečně sražené daně ve výpisu. U frakčních práv nepředpokládejte automaticky režim cenného papíru.
| Událost | Obvyklé zařazení | Osvobození | Co hledat v reportu |
|---|---|---|---|
| Prodej celé akcie nebo ETF | Ostatní příjem podle § 10, pokud není osvobozen | 100 000 Kč / 3 roky | STC, datum a cena nákupu i prodeje, související poplatky |
| Zahraniční dividenda | Kapitálový příjem podle § 8 | Bez časového testu | Hrubá dividenda, srážka, země a měna |
| Uzavřené CFD | U nepodnikatele se běžně posuzuje v § 10 | Bez 100 000 Kč a 3 let | Profit Loss Summary CFD, swapy, komise a úpravy |
| Frakční právo | Daňové zařazení je právně nejasné | Ověřit individuálně | Oddělit od celých akcií a ETF |
| Úrok z volné hotovosti | Kapitálový příjem; záleží na plátci a srážce | Kontrola výpisu | Měsíční výpis a sražená daň |
Výběr peněz není daňová událost: převod hotovosti z XTB na vlastní bankovní účet sám o sobě neurčuje daň. Daňový výsledek mohl vzniknout už při prodeji nebo uzavření pozice, i když peníze zůstaly u brokera.
Nový uvítací úrok a odměna z karty
Pravidla uvítacího úroku pro nové účty od 14. 9. 2026 uvádějí 15% daň sraženou pořadatelem; klient dostává čistý úrok. Uložte podklad s hrubou částkou, srážkou a čistou platbou. Tento režim nepřenášejte automaticky na jiné odměny.
Cashback XTB Card se podle samostatných pravidel používá na nabytí frakčního práva. Odměnu a nabytí následného instrumentu evidujte odděleně od jeho budoucího prodeje. Její konkrétní daňové zařazení není odvozené z 15% srážky uvítacího úroku. Provozní podmínky obou programů najdete v recenzi XTB.

Jak danit prodej akcií a ETF z XTB
U celé akcie nebo ETF prodávaného z osobního majetku postupujte ve správném pořadí. Finanční správa výslovně uvádí, že se nejdříve posuzuje výše příjmů a potom doba držby. Zaměnit příjem za zisk je nejčastější chyba drobného investora.
Sečtěte hrubé prodeje
Pokud úhrn příjmů z prodeje cenných papírů za celý rok nepřesáhne 100 000 Kč, je příjem osvobozen. Neodečítejte nejdřív nákupní cenu.
Ověřte tři roky držby
Při vyšších prodejích posuzujte jednotlivé prodané cenné papíry. Příjem z pozice držené déle než tři roky může být osvobozen časovým testem.
Určete zdanitelný rozdíl
U neosvobozených prodejů odečtěte prokazatelnou pořizovací cenu a přímo související výdaje. Výsledek příslušného druhu nemůže klesnout pod nulu.
Změna pro rok 2026: Finanční správa uvádí, že od 1. 1. 2026 byl zrušen limit 40 milionů Kč pro osvobození prodeje cenných papírů a obchodních podílů při splnění časového testu. Hodnotový test 100 000 Kč zůstává zachován.
Oznamovací povinnost není daň: jednotlivý osvobozený příjem vyšší než 5 milionů Kč může být nutné oznámit finančnímu úřadu do lhůty pro podání přiznání, i když z něj daň neplatíte.
Tři příklady, které odhalí rozdíl mezi příjmem a ziskem
Zisk 30 000 Kč, ale příjem je osvobozen
Roční hrubé prodeje nepřesáhly 100 000 Kč. U cenných papírů mimo obchodní majetek se použije hodnotový test.
Nákup 100 000 Kč, základ 20 000 Kč
Pokud pozice nesplnila tříletý test, limit se neposuzuje ze zisku 20 000 Kč. Hrubý prodej 120 000 Kč hodnotový test překročil.
Držba přes tři roky
Při splnění podmínek je příjem osvobozen časovým testem. Uchovejte datum a doklad nabytí i prodeje.
Smíšené portfolio: část prodejů může být osvobozená a část zdanitelná
Pokud roční prodeje překročí 100 000 Kč, neznamená to automaticky zdanění všech zisků. Pozice držené déle než tři roky oddělte jako osvobozené a u kratších pozic dopočítejte příjem a související výdaj. Náklady osvobozené pozice nesmějí snižovat zdanitelné prodeje.
XTB od května 2026 uvádí, že skutečné akcie a ETF se standardně prodávají metodou FIFO, ale v mobilní aplikaci lze nově vybrat konkrétní pozici. Webová platforma nadále používá FIFO. Před prodejem proto zkontrolujte, kterou nákupní tranši skutečně uzavíráte, a následně ji porovnejte s reportem.
Limit 100 000 Kč se počítá napříč brokery
Příklad: u XTB prodáte celé akcie za 60 000 Kč a u dalšího brokera ETF za 50 000 Kč. Součet prodejních příjmů je 110 000 Kč, takže hodnotové osvobození nesplníte. Nezdaňuje se automaticky jen 10 000 Kč nad limit. U jednotlivých prodejů teprve ověřte časový test; u neosvobozených transakcí spočítejte příjem snížený o uznatelné náklady.
Jestliže všechny tyto prodeje časový test nesplnily, pořizovací ceny činily dohromady 95 000 Kč a související uznatelné poplatky 500 Kč, modelový dílčí základ je 14 500 Kč. Při 15% sazbě je dopad před slevami a ostatními položkami 2 175 Kč. Nejde o 15 % z výběru na bankovní účet.
Moneyo nástroj
Orientační kalkulačka prodeje akcií a ETF
Model ukáže pořadí hodnotového a časového testu a orientační daňový základ. Použijte jej jen pro celé cenné papíry mimo obchodní majetek. Smíšené tranše, frakční práva, dědictví, darování a podnikání vyžadují samostatný výpočet.
Model používá pro rok 2026 hranici 1 762 812 Kč pro přechod části obecného základu do sazby 23 %. Neřeší samostatný základ zahraničních dividend, slevy, zápočty zahraniční daně ani sociální a zdravotní pojištění. Výdaj v kalkulačce nesmí zahrnovat náklady osvobozených pozic.
Kalkulačka používá hranici sazby pro rok 2026 a model pouze celých cenných papírů mimo obchodní majetek. Hrubé prodeje zadejte za všechny brokery. Směs osvobozených a neosvobozených prodejů, rok 2025, frakční práva a CFD nejprve rozdělte; tento zjednodušený model je neumí správně vyhodnotit.
Jak danit dividendy z XTB a co skutečně řeší W-8BEN
Dividenda není prodej cenného papíru, a proto na ni neplatí limit 100 000 Kč ani tříletý časový test. Český daňový rezident obecně zdaňuje celosvětové příjmy. U zahraniční dividendy proto sledujte hrubou částku před srážkou, stát zdroje, sraženou daň a smlouvu o zamezení dvojího zdanění.
| Situace | Co aktuálně uvádí XTB | Co musí zkontrolovat český investor |
|---|---|---|
| Americká akcie s platným W-8BEN | U obvyklé americké dividendy oprávněného českého rezidenta 15 % místo 30 %. Ověřte aktivní status formuláře a skutečnou srážku; aktuální nápověda již neurčuje nástup až od dalšího měsíce. | Hrubou dividendu, srážku, platnost formuláře a podklady pro české přiznání nebo zápočet. |
| Americká akcie bez účinného W-8BEN | Standardní srážka 30 %. | Pozdější vyplnění formuláře automaticky neopraví dřívější srážky. |
| Česká akcie držená přes XTB | XTB aktuálně uvádí 35 %, protože místní depozitář nezná daňovou rezidenci konečného klienta. | Možnost vyžádat potvrzení pro finanční úřad; XTB uvádí cenu 260 Kč. Vrácení rozdílu není automatické. |
| Akcie z jiné země | Sazba závisí na trhu, lokálním depozitáři a zemi zdroje. | Nepřenášet automaticky amerických 15 % na všechny evropské dividendy. |
W-8BEN není české daňové přiznání: formulář dokládá zahraniční status skutečného příjemce pro americkou srážku. XTB uvádí platnost do konce třetího kalendářního roku po roce podpisu, pokud se dříve nezmění rozhodné údaje.
Hrubá dividenda, srážka a zápočet
Do evidence zapisujte dividendu před zahraniční srážkou. Český zákon umožňuje u vybraných zahraničních kapitálových příjmů samostatný základ se sazbou 15 %. Zahraniční daň lze za splnění zákona a příslušné smlouvy započíst, nejvýše však v dovoleném rozsahu a při doložení. Čistá částka připsaná na účet proto sama o sobě nestačí.
Příklad: americká společnost přizná hrubou dividendu 100 USD a po účinném W-8BEN se srazí 15 USD. V evidenci nejsou příjmem jen přijaté peníze 85 USD; pracujete s hrubými 100 USD a zvlášť s dokladem o sražené dani 15 USD.
Akumulační ETF a distribuční ETF
Distribuční ETF vyplácí investorovi hotovost, kterou je nutné daňově posoudit. Akumulační ETF výnos uvnitř fondu reinvestuje; investorovi obvykle nevzniká osobní hotovostní dividenda. Při pozdějším prodeji podílu v ETF se posuzuje prodej cenného papíru, nikoli každá interně reinvestovaná dividenda.
Aktuální provozní podmínka W-8BEN: XTB jej pro příslušné neamerické fyzické osoby s americkými příjmy vyžaduje. Aktivací nového formuláře se podle nápovědy ruší čekající pokyny na dotčených instrumentech; před obnovením ověřte jejich stav. Změna formuláře sama nedokládá zpětné vrácení dřívější srážky.
Jak danit CFD u XTB: bez časového testu a bez limitu 100 000 Kč
CFD je rozdílová smlouva, nikoli skutečná akcie nebo ETF. Daňový režim cenných papírů proto nelze použít. U fyzické osoby nepodnikatele se realizovaný výsledek derivátových obchodů běžně řeší jako ostatní příjem podle § 10; u soustavného podnikání nebo zvláštní situace může být posouzení jiné.
Uzavřené obchody roku
Pracujte s realizovanými zisky a souvisejícími realizovanými náklady. Otevřený zisk na konci roku není totéž jako uzavřený výsledek.
Swapy, komise a úpravy
Porovnejte souhrn CFD s podrobnými cashflow. Náklad musí souviset s příjmem a být doložitelný.
Ztráta není přenositelná
Výdaje daného druhu mohou snížit příjmy nejvýše na nulu. Nevytvoří záporný § 10 pro odečet od mzdy ani běžný přenos do dalšího roku.
Nezapočítávejte vše do jedné hromady: ztrátové CFD automaticky nesnižuje zisk z neosvobozeného prodeje skutečných akcií, mzdu ani zahraniční dividendy. Při kombinaci různých derivátů a větších částek nechte způsob seskupení potvrdit daňovým poradcem.
Dividendový ekvivalent připsaný k CFD není vlastnická dividenda ze skutečné akcie. XTB jej může zahrnout mezi cashflow derivátu a W-8BEN může ovlivnit americkou srážku, ale české zařazení posuzujte společně s celkovým CFD výsledkem a dokumentací.
Rizikové upozornění: XTB aktuálně uvádí, že 77 % účtů retailových investorů při obchodování CFD u tohoto poskytovatele ztrácí peníze. Daňový náklad je až druhý problém; prvním je finanční páka a možnost rychlé ztráty.
Frakční práva XTB: největší daňová nejistota článku
XTB popisuje frakční právo jako fiduciární právo na zlomek akcie; statutárním akcionářem zůstává XTB. Nejde tedy automaticky o stejnou právní situaci jako při vlastnictví celé akcie nebo ETF. Samo XTB ve svém daňovém návodu upozorňuje na nejasnou českou legislativu.
Konzervativní postup: ve fiskálním reportu frakční práva oddělte od celých STC pozic. Bez odborného stanoviska na ně automaticky nepoužívejte tříletý časový test ani hodnotové osvobození pro cenné papíry, zejména pokud jde o významnou částku.
Jakmile se zlomky sloučí do celé akcie, uchovejte historii nabytí, konverze práv a pozdějšího prodeje. Samotný souhrnný řádek reportu nemusí stačit k prokázání celé časové posloupnosti.
Nejasnost výslovně uvádí oficiální daňový dokument XTB k frakčním právům. Nové obchodní podmínky účinné od 30. 9. 2026 nemění tento dokument na závazné stanovisko českého správce daně. U významných částek si vyžádejte individuální daňové posouzení.
Fiskální report XTB: kde ho stáhnout a jak ho číst
XTB zpřístupňuje soupis transakcí za předchozí rok obvykle na konci února nebo začátku března. Ve webovém Profilu investora otevřete Můj profil → Dokumenty. V mobilní aplikaci použijte ikonu profilu a sekci Formuláře a dokumenty. Stáhněte PDF i Excel; každý slouží jinému účelu.
V našem reálném investičním deníku XTB proto od prvního měsíce ukládáme ticker, ISIN, burzu, měnu, množství, realizační cenu, kurz, náklady a dividendy. Průběžná evidence usnadní pozdější kontrolu proti ročnímu reportu, sama ale neurčuje daňový režim.
Rychlá kontrola souhrnů
Hodí se pro první orientaci, hlavní kategorie a porovnání s celkovým stavem účtu. Na detail jednotlivých tranší nestačí.
Podrobná daňová evidence
Umožní filtrovat data, měny, celé a frakční pozice, dividendy i peněžní operace a dohledat rozdíl v souhrnu.
Akcie a ETF
XTB odkazuje na Profit Loss Summary STC a sloupec Net Profit. Pro osvobození ale stále potřebujete data nákupu, prodeje a typ pozice.
Realizované deriváty
V Profit Loss Summary CFD kontrolujte Net Overall Profit, Net Overall Loss a případné Adjustments.
Hrubá částka a srážka
List of Dividends and other cash operations obsahuje připsané dividendy a případnou daň. Ověřte zemi a měnu.
Neskrývejte vedlejší cashflow
List of Fees, Bonuses and Interest Rates Cashflows pomáhá dohledat poplatky, bonusy, úroky a další úpravy.
Proč nelze slepě opsat řádek Net Profit
- report nerozhodne, zda konkrétní příjem splnil zákonné osvobození,
- nemusí vyřešit české daňové zacházení s frakčním právem,
- nezastoupí kontrolu zahraniční srážky a jejího zápočtu,
- musíte oddělit náklady osvobozených a zdanitelných prodejů,
- souhrn může používat metodiku, kterou je nutné porovnat s vaší vlastní evidencí a zvolenými kurzy.
Praktická novinka 2026: při prodeji akcií a ETF lze v mobilní aplikaci XTB vybrat konkrétní otevřenou pozici; bez volby se použije FIFO. Uložte si potvrzení pokynu a ověřte, že report uzavřel stejnou tranši, se kterou pracujete při časovém testu.
Report za rok 2026 bude až po skončení roku. XTB uvádí jeho obvyklé zpřístupnění koncem února nebo začátkem března následujícího roku. V září 2026 si průběžně ukládejte historii obchodů, dividend a směn; celý fiskální report 2026 ještě nemůže obsahovat budoucí transakce.
Jak tato sekce vypadala v našem novém účtu
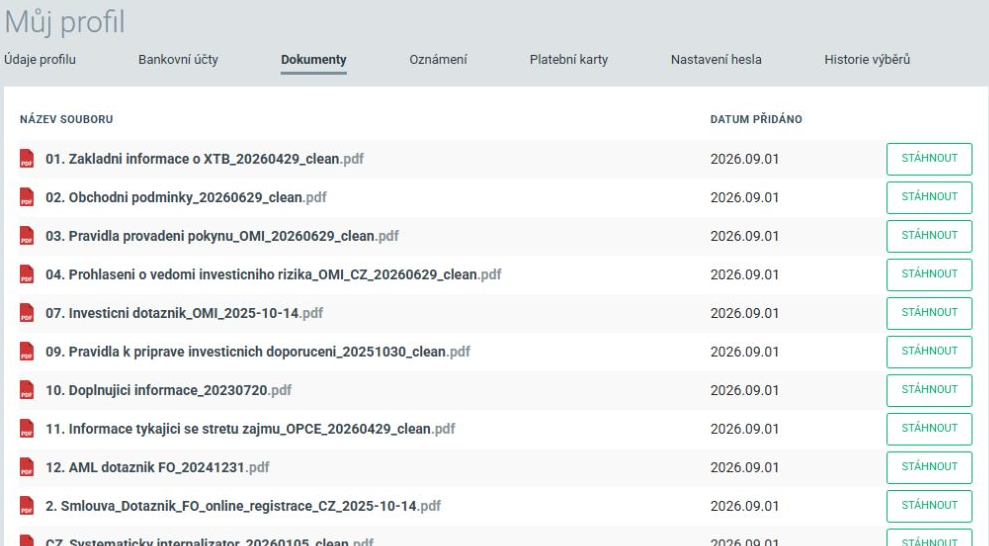
Co jsme ověřili a co zatím ne: 13. 9. 2026 jsme prošli Můj profil → Dokumenty v Profilu investora a Můj účet → Formuláře a dokumenty → Dokumenty v xStation. Dostupné byly podklady k účtu; vlastní roční fiskální report jsme zatím neměli. Vlastní roční report proto zatím nemůžeme ukázat ani ověřit jeho součty. Jakmile je report pro váš účet k dispozici, zkontrolujte rok, účet a nabízené formáty.
Do té doby si ukládejte průběžné údaje. V xStation jsme přes Moje obchody → Historie účtu → Peněžní operace našli vklad a dva záznamy stejného nákupu Pfizeru: 601,23 Kč za celou akcii a 397,77 Kč za frakční část. Součet je 999 Kč. Společný nákup není důvodem automaticky sloučit celé akcie a frakční práva při daňovém posouzení; uchovejte jejich rozlišení.
Jak přepočítat USD a EUR do korun
České daňové přiznání se vyplňuje v korunách. Finanční správa uvádí, že fyzická osoba, která není účetní jednotkou, může pro příjmy a výdaje v cizí měně použít kurz devizového trhu ČNB pro příslušný den nebo jednotný kurz. Zvolený postup aplikujte konzistentně a uchovejte výpočet.
Přesnější, ale pracnější
Každý příjem a související výdaj přepočítáte kurzem ČNB pro den, kdy položka vznikla. U desítek obchodů je nutná pečlivá tabulka.
Jednodušší roční postup
Finanční správa zveřejňuje jednotné kurzy po skončení roku. Nepoužívejte předčasně hodnotu pro jiné zdaňovací období.
Kontrolní podklad
Část reportu je vyjádřena v Kč, ale ověřte metodiku a nenechte souhrn nahradit vlastní doklady nebo zákonný postup.
Nekombinujte kurzy účelově: není bezpečné použít výhodnější kurz pro příjmy a jiný systém pro výdaje jen proto, aby vyšel nižší základ. Způsob musí být obhajitelný a konzistentní.
Jednotný kurz za celý rok 2026 nelze v září znát. Do průběžné evidence si proto uchovejte částky a data v původních měnách. Při přípravě přiznání použijte přípustnou metodu konzistentně a ověřte aktuální pokyn Finanční správy; průměrný směnný kurz vaší banky není automaticky daňovým kurzem.
Co si uložit ke každé transakci
| Doklad nebo údaj | Proč jej potřebujete |
|---|---|
| Název, ISIN a právní typ produktu | Celý cenný papír, frakční právo a CFD mohou mít jiný režim. |
| Datum a způsob nabytí, počet kusů a pořizovací cena | Pro časový test a přiřazení nákladů konkrétní prodané části. |
| Datum prodeje, hrubý příjem a transakční poplatky | Pro hodnotový test i výpočet neosvobozeného základu. |
| Původní měna a použitý kurz do CZK | Pro reprodukovatelný přepočet příjmů i výdajů. |
| Hrubá dividenda, země zdroje, sražená daň a čistá výplata | Pro české zdanění a případný smluvně omezený zápočet zahraniční daně. |
| Úroky a jiné připsané platby | Nemusí mít stejné posouzení jako prodej akcie. |
| Reporty dalších brokerů a převody portfolia | Limity se neposuzují izolovaně podle loga aplikace; převod může vyžadovat doplnění původní historie. |
Při kontrole nepárujte jen celkové vklady a výběry. Porovnejte jednotlivé položky reportu s historií, oddělte osvobozené příjmy a uschovejte potvrzení o zahraniční srážce. Pokud report neobsahuje původní pořizovací datum převáděné akcie, doplňte jej z dokumentů předchozího brokera.
Při převodu portfolia mezi brokery uchovejte původní nákupní ceny a data. Samotný příchozí řádek u nového brokera nemusí obsahovat celou historii držby. Převod cenného papíru bez prodeje odlišujte od prodeje a následného nákupu.
Máte investice i jinde než u XTB? Obecná pravidla a společnou evidenci napříč účty najdete v průvodci daněmi z akcií, ETF a dividend. Zde pokračujte prací s fiskálním reportem XTB.
Daňové přiznání z XTB krok za krokem
- Stáhněte fiskální report v PDF i ExceluPDF použijte pro souhrny, Excel pro filtrování jednotlivých transakcí a cashflow.
- Rozdělte události podle produktuOddělte celé akcie a ETF, frakční práva, CFD, dividendy, úroky a další peněžní operace.
- Nejdřív označte osvobozené prodejeSečtěte hrubé prodeje cenných papírů a následně zkontrolujte datum nabytí a prodeje jednotlivých pozic.
- Spočítejte jen neosvobozené akcie a ETFK příjmům přiřaďte prokazatelnou pořizovací cenu a přímo související výdaje. Náklady osvobozených pozic vynechte.
- Zpracujte zahraniční dividendyZapište hrubou dividendu, zemi, měnu, zahraniční srážku a podklad pro případný prostý zápočet.
- Vyhodnoťte realizované CFDPorovnejte Profit Loss Summary CFD s detailními uzavřenými obchody, swapy, komisemi a úpravami.
- Přepočítejte měny a proveďte křížovou kontroluSoučty porovnejte s reportem, bankovními pohyby a vlastní evidencí. Doklady uložte společně s podaným přiznáním.
Kdy může vzniknout povinnost podat přiznání
Finanční správa uvádí obecnou hranici 50 000 Kč ročních příjmů, které jsou předmětem daně, s výjimkou osvobozených příjmů a příjmů zdaněných konečnou srážkou. Zaměstnanec s podepsaným prohlášením zpravidla nemůže využít roční zúčtování, pokud má jiné neosvobozené příjmy podle § 7 až § 10 vyšší než 20 000 Kč. Nejde o hranici zisku z jediné akcie; posuzuje se celá osobní situace.
Zahraniční dividendy, souběh zaměstnání, podnikání, nájem nebo další investiční účty mohou povinnost změnit. Přesné termíny pro přiznání za rok 2026 budou relevantní až v roce 2027; sledujte tehdy aktuální kalendář Finanční správy a formulář pro dané období.
Nejčastější chyby při danění XTB
Limit ze zisku
Investor porovná 100 000 Kč se ziskem místo s hrubými příjmy z prodejů.
Daň až při výběru
Realizovaný příjem ignoruje, protože hotovost zůstala na účtu XTB.
CFD jako akcie
Na derivát chybně použije tříletý časový test nebo hodnotové osvobození.
Čistá dividenda
Do evidence zapíše jen přijatou částku a ztratí hrubý příjem i údaj o srážce.
W-8BEN vyřeší vše
Americký formulář zamění za splnění české daňové povinnosti.
Frakce jako celá akcie
Bez ověření přenese osvobození cenných papírů na frakční právo XTB.
Odepsání osvobozených nákladů
Nákupní cenu osvobozené pozice použije proti jinému zdanitelnému prodeji.
Slepé opsání reportu
Net Profit zamění za hotový český daňový základ bez kontroly testů a kurzů.
Smíchání všech ztrát
CFD, akcie a dividendy sloučí do jedné částky bez respektování druhů příjmů.
Kdy už kalkulačka nestačí
Daňového poradce zapojte zejména při prodeji frakčních práv, portfoliu v obchodním majetku, dvojí daňové rezidenci, dědictví nebo darování cenných papírů, více brokerech s různými metodami evidence, velkých osvobozených příjmech, českých dividendách sražených XTB sazbou 35 % nebo sporu o zápočet zahraniční daně.
Jak článek zapadá do XTB průvodců Moneyo
Bezpečnost, produkty, xStation, zkušenosti a Moneyo Score.
Začátek evidenceXTB registrace a první vkladVlastní postup od založení profilu po aktivaci a první bankovní převod.
NákladyXTB poplatkyProvize, měnová konverze, vklady, výběry a kalkulačka nákladů.
Bankovní převodJak vybrat peníze z XTBLhůty, měny, ověření účtu, Revolut a SWIFT.
Technický nácvikXTB demo účetPráce s xStation a rozlišení skutečného produktu od CFD.
Duel brokerůXTB vs Interactive BrokersMěny, trhy, výpisy a vhodnost podle velikosti portfolia.
Model nákladůKalkulačka poplatků brokeraPorovnání nákupů podle částky, frekvence a měny.
FAQ: daně z XTB
Musím danit XTB, když jsem si peníze neposlal na bankovní účet?
Daňový okamžik se neřídí výběrem peněz z XTB. Rozhoduje například realizovaný prodej, uzavřený CFD obchod, přijatá dividenda nebo jiný připsaný příjem.
Počítá se limit 100 000 Kč ze zisku?
Ne. Hodnotový test se posuzuje podle úhrnu hrubých příjmů z prodeje cenných papírů za kalendářní rok, nikoli podle zisku po odečtení pořizovací ceny.
Platí tříletý časový test také pro CFD?
Ne. CFD je derivát, nikoli prodávaný cenný papír. Hodnotový test 100 000 Kč ani tříletý časový test pro prodej akcií a ETF se na CFD nepoužívá.
Podá XTB daňové přiznání za klienta?
Ne. XTB poskytuje fiskální report v PDF a Excelu, ale správné posouzení a podání daňového přiznání zůstává odpovědností klienta.
Kde najdu fiskální report XTB?
Ve webovém Profilu investora otevřete Můj profil a Dokumenty. V mobilní aplikaci použijte ikonu profilu a sekci Formuláře a dokumenty. XTB jej obvykle zveřejňuje na konci února nebo začátku března.
Musím v Česku uvést americké dividendy po vyplnění W-8BEN?
W-8BEN obvykle sníží americkou srážku na 15 %, ale sám nenahrazuje české daňové posouzení. Český daňový rezident řeší zahraniční dividendy jako příjmy z kapitálového majetku a případný zápočet zahraniční daně.
Daní se dividendy uvnitř akumulačního ETF?
Pokud akumulační ETF dividendu investorovi nevyplatí a reinvestuje ji uvnitř fondu, českému investorovi zpravidla nevzniká osobní hotovostní dividendový příjem. Pozdější prodej ETF se posuzuje podle pravidel pro cenné papíry.
Lze ztrátu z CFD odečíst od zisku z akcií?
Tyto výsledky se běžně posuzují jako odlišné druhy příjmů a nelze je automaticky vzájemně kompenzovat. Ztráta v dílčím základu ostatních příjmů navíc nemůže vytvořit daňovou ztrátu ani se běžně přenést do dalšího roku.
Platí daňové osvobození také pro frakční práva XTB?
XTB samo upozorňuje na nejasnou českou legislativu u frakčních práv. Proto na ně bez odborného posouzení automaticky nepřenášejte hodnotový ani časový test určený pro cenné papíry.
Kdy musí zaměstnanec kvůli investicím podat daňové přiznání?
Finanční správa uvádí, že zaměstnanec s podepsaným prohlášením zpravidla nemůže využít roční zúčtování, pokud jeho jiné neosvobozené příjmy podle § 7 až § 10 přesáhnou 20 000 Kč. Obecná hranice ročních zdanitelných příjmů pro povinné přiznání činí 50 000 Kč; konkrétní situaci mohou změnit další příjmy a výjimky.
Oficiální zdroje a metodika aktualizace
Článek jsme ověřili 30. 9. 2026 podle Finanční správy České republiky a aktuálního českého Centra pomoci XTB. Zdroje odlišujeme od vlastní Moneyo interpretace a neprezentujeme fiskální report brokera jako náhradu právního posouzení.
- Finanční správa: daňové novinky pro rok 2026 a zrušení limitu 40 milionů Kč
- Finanční správa: ostatní příjmy, cenné papíry a pořadí hodnotového a časového testu
- Finanční správa: kapitálové příjmy a dividendy
- Finanční správa: povinnost podat daňové přiznání
- Finanční správa: přepočet cizích měn denním nebo jednotným kurzem
- Finanční správa: oznámení osvobozeného příjmu nad 5 milionů Kč
- XTB: fiskální roční report v PDF a Excelu
- XTB: W-8BEN a americká srážková daň
- XTB: srážková daň z amerických a českých akcií
- XTB: FIFO a výběr konkrétní pozice při prodeji
- Finanční správa: hranice 15% a 23% sazby daně
- XTB: pravidla uvítacího úroku a sražené daně
- XTB: samostatná pravidla cashbacku a nabytí frakčního práva
- XTB: obchodní podmínky účinné od 30. 9. 2026
Kontrola obsahu: 30. 9. 2026. Provozní podmínky a sazby vycházejí z uvedených primárních zdrojů. Modelové příklady jsou výpočty Moneyo. Vlastní screenshoty a měření mají datum konkrétního testu; aktualizace textu jejich stáří nemění. Ilustrační titulní obrázek byl vytvořen s pomocí AI a nezobrazuje skutečnou aplikaci. Opravu lze navrhnout přes kontakt Moneyo; pravidla oprav uvádíme v redakčních pravidlech.
Doplnění 13. 9. 2026: vlastní kontrola dostupných dokumentů a historie nákupu. Datum ověření právního a daňového výkladu zůstává 9. 9. 2026; nový screenshot jej sám nepotvrzuje.