Zdanění ETF a akcií: nejdříve určete, co se na účtu stalo
Samotný růst hodnoty drženého ETF běžnému soukromému investorovi daň z příjmů nevytváří. Pravidla pro prodej a pro vyplacený výnos se ale liší. Proto výpis nejdřív rozdělte podle událostí. Vyhnete se tomu, že dividendě omylem přiřadíte tříletý časový test.
Prodali jste akcii nebo ETF
U cenného papíru nejprve ověřte osvobození. U neosvobozeného prodeje se řeší příjem a související výdaj podle § 10.
Přišla dividenda či distribuce
Jde o samostatný peněžní tok. Rozhoduje povaha plnění, země zdroje a sražená daň; běžný podíl na zisku patří pod § 8.
Jen držíte akumulační ETF
Reinvestice uvnitř fondu sama o sobě není výplatou na váš účet. Vlastní prodej ETF posoudíte až samostatně.
Text je určen českému daňovému rezidentovi, fyzické osobě, která investice nemá v obchodním majetku a nevede účetnictví. Jde o obecnou orientaci, ne posouzení konkrétního přiznání. Zvlášť se řeší DIP, podnikání, deriváty, kryptoměny, dědictví a změny daňové rezidence. Základy výběru fondu najdete v průvodci investováním do ETF.
Co je v roce 2026 jinak
Od 1. ledna 2026 se na prodej cenných papírů splňujících časový test již nevztahuje strop osvobození 40 milionů Kč. Příjmy za rok 2025 podle tohoto článku zpětně nepřepočítávejte: tehdy se limit uplatňoval. Povinnost oznámit jednotlivý osvobozený příjem nad 5 milionů Kč tím nezanikla.
Podklady: Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka; Finanční správa: Daňové novinky pro rok 2026.
Kdy je prodej akcií nebo ETF osvobozený
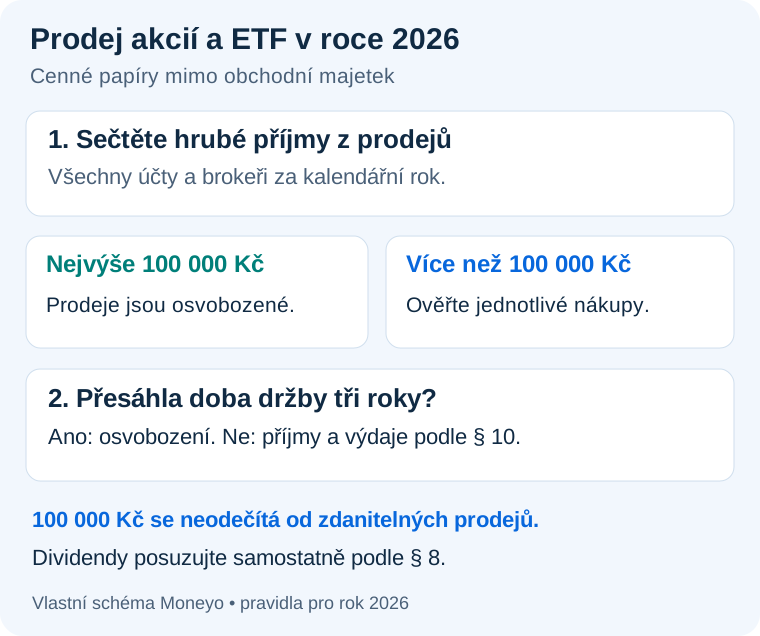
Limit 100 000 Kč sleduje hrubé příjmy z prodejů, nikoli zisk. Sečtěte příjmy z úplatných převodů cenných papírů za daný kalendářní rok u všech brokerů. Do součtu patří i prodeje, které by splnily časový test. Prodejní poplatek limit nesnižuje. Nákupy, vklady vlastních peněz a dividendy do tohoto testu nepatří.
Pokud součet nepřesáhne 100 000 Kč, uplatní se hodnotové osvobození. Při překročení limitu zkoumáte dobu držby jednotlivých prodávaných cenných papírů. Neodečítáte prvních 100 000 Kč od zdanitelných prodejů. Oba způsoby osvobození nelze takto skládat.

Tříletý časový test se počítá pro konkrétní nákup
Zákon požaduje, aby doba mezi nabytím a úplatným převodem přesáhla tři roky. Měsíční nákupy proto nemají jednu společnou počáteční lhůtu. Starší část ETF může být osvobozená, novější část ještě ne. U částečného prodeje potřebujete doložit, které kusy prodáváte a jakou cenu jim přiřazujete.
Rozlišujte den zadání pokynu, uskutečnění obchodu a nabytí či převodu v evidenci. GFŘ u zaknihovaných cenných papírů váže nabytí na jejich zápis na majetkový účet. Prodej přesně kolem výročí proto neopírejte jen o datum, které aplikace označí jako „nákup“. Pro určení roku příjmu navíc uchovejte datum přijetí peněz; kolem konce roku nemusí všechny tyto okamžiky spadat do stejného období.
Při převodu portfolia mezi brokery si vezměte historii nabytí s sebou. Technický přesun stejných cenných papírů mezi vašimi účty není totéž jako prodej a nový nákup. Pokud služba místo převodu pozici prodá, musíte prodej posoudit.
Podklady: Finanční správa: Ostatní příjmy a osvobození cenných papírů; GFŘ D-59: výklad zákona o daních z příjmů (PDF); Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka.
Model: dva brokeři, tři prodeje a jeden společný limit
Investor v modelu přijal během roku 2026 tři prodejní částky v korunách. ETF z roku 2022 držel déle než tři roky. Zbývající pozice časový test nesplňují. Níže uvedené výdaje už obsahují přiřaditelné nákupní a prodejní poplatky.
| Prodej | Hrubý příjem | Výdaje | Časový test |
|---|---|---|---|
| Broker A: ETF z roku 2025 | 60 000 | 50 000 | Nesplněn |
| Broker B: akcie z roku 2026 | 70 000 | 65 000 | Nesplněn |
| Broker B: ETF z roku 2022 | 90 000 | 70 000 | Splněn |
Součet 220 000 Kč překračuje hodnotový limit. Starší ETF je přesto osvobozené díky době držby. Do výpočtu neosvobozených prodejů vstoupí 130 000 Kč příjmů a 115 000 Kč výdajů. Rozdíl činí 15 000 Kč. Nejde o 120 000 Kč po odečtení limitu ani o součet všech pohybů hotovosti na účtech.

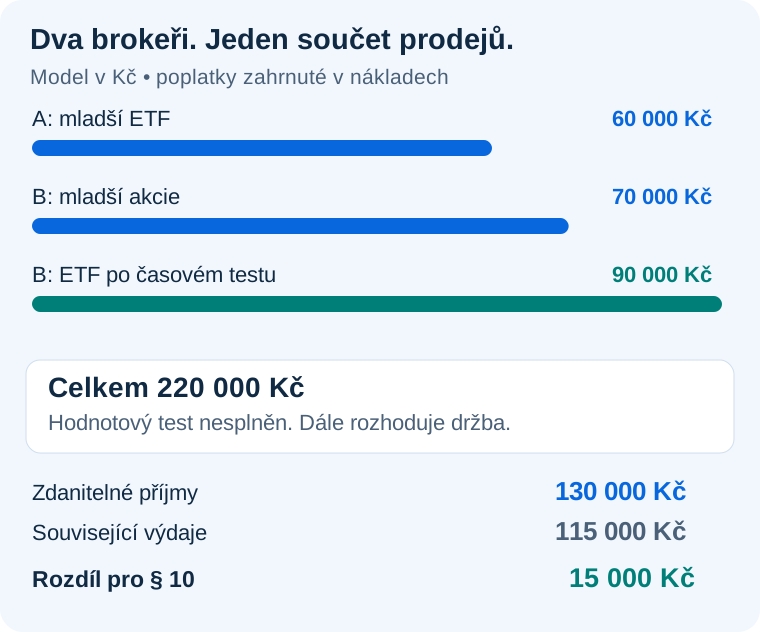
Pokud by celý tento rozdíl spadal do 15% sazby, odpovídala by mu daň 2 250 Kč před zohledněním celého přiznání. Je to pouze model: konečnou daň ovlivňují další příjmy, odpočty, slevy a pravidla zaokrouhlení. Modelové údaje jsou také v CSV ke stažení.
Pořizovací cena, poplatky a ztrátové prodeje
U neosvobozených prodejů podle § 10 lze uplatnit doloženou pořizovací cenu prodaných kusů a související uznatelné výdaje. Při prodeji poloviny nakoupených kusů nelze proti příjmu postavit pořizovací cenu celé původní pozice. Stejnou důslednost potřebují poplatky a nákupy v různých měnách.
Zisky a ztráty z neosvobozených prodejů cenných papírů v témže roce se posuzují v rámci stejného druhu příjmu, také napříč brokery. Ztráta z osvobozeného prodeje do tohoto výpočtu nepatří. Pokud výdaje daného druhu převýší příjmy, záporný rozdíl podle § 10 neuplatníte proti mzdě, dividendám ani jako přenos do dalšího roku.
Výpis „zisk/ztráta“ ještě není daňový podklad
Broker může zahrnovat otevřené pozice, používat jiný měnový přepočet nebo jinak párovat nákupy. Nejdřív ověřte uzavřené prodeje, přiřazené kusy, osvobození a přepočet. Až potom porovnejte součty.
Neosvobozený rozdíl z prodejů vstupuje do obecného základu daně. Pro rok 2026 platí sazba 15 % do hranice 1 762 812 Kč a 23 % na část základu nad ni. Hranici neposuzujete odděleně pro každého brokera ani jen podle investičního zisku.
Podklady: Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka; Daňový portál MF: vysvětlení položek přiznání; Finanční správa: Parametry daně z příjmů pro rok 2026.
Akumulační a distribuční ETF: dvě odlišné evidence
U běžného akumulačního ETF fond reinvestuje příjmy uvnitř svého portfolia. Českému soukromému investorovi samotnou vnitřní akumulací nevzniká vyplacená dividenda. Při pozdějším prodeji ale znovu posoudí pravidla pro cenný papír. Zkratka Acc není automatické osvobození prodeje.
Distribuční třída obvykle vyplácí výnos na účet investora. Podíl na zisku evidujte v hrubé výši a odděleně zachyťte srážku. U neobvyklého plnění, například vrácení kapitálu, nejdřív ověřte jeho právní povahu; samotný popisek „dividend“ od brokera nemusí stačit.

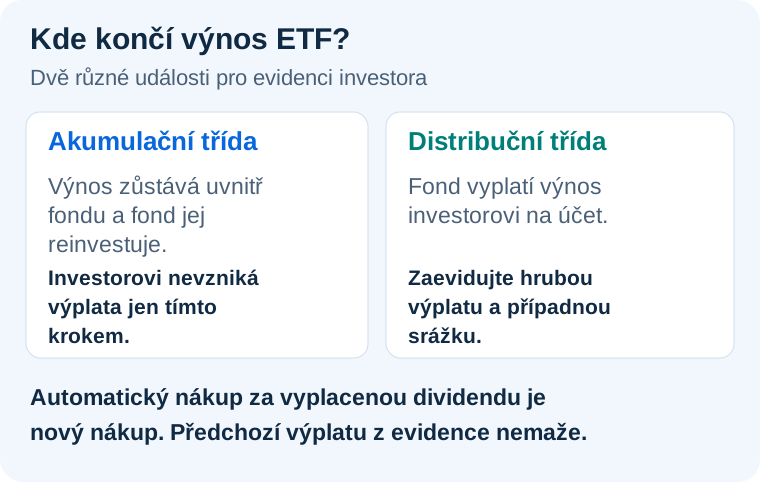
Automatická reinvestice již vyplacené dividendy je jiná situace: výplata proběhla a následuje nový nákup. V evidenci zůstávají obě události. Zároveň mohou daně z dividend vznikat uvnitř fondu, než se výnos dostane k investorovi. Takovou daň fondu si nelze automaticky připsat jako vlastní zahraniční srážku k zápočtu.
Zemi zdroje výplaty neodvozujte z měny nebo burzy. ETF obchodované v eurech na německé burze může mít jiný domicil, tedy sídlo fondu. Před evidencí ověřte ISIN, jednoznačný identifikátor cenného papíru, konkrétní třídu a dokumentaci fondu.
Podklady: Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka; Vanguard: Jak funguje akumulační třída fondu; iShares III plc: prospekt z 30. 9. 2026 (PDF).
Jak zdanit české a zahraniční dividendy
Běžná česká dividenda
U běžného podílu na zisku české společnosti českému rezidentovi zpravidla srazí plátce 15 %. Správně provedená česká konečná srážka znamená, že tuto dividendu běžně znovu nezahrnujete do přiznání. Výpis přesto uschovejte a zkontrolujte, co bylo skutečně sraženo. Nerozhoduje, zda jste akcii koupili přes českého, nebo zahraničního brokera.
Dividenda ze zahraničí
Zahraniční srážka nenahrazuje české posouzení. Pokud podáváte přiznání, zahraniční dividendu zachycujete před zahraniční daní, přepočtenou do korun. Podle zákonných podmínek lze příslušné zahraniční kapitálové příjmy zahrnout do samostatného základu daně se sazbou 15 % podle § 16a. Volba má vlastní pravidla pro zahrnutí příjmů; nejde o výběr jednotlivých dividend podle toho, co právě vyjde levněji.
Zápočet zahraniční daně se řídí použitelnou smlouvou a zákonným limitem. Potřebujete prokázat příjem i zaplacenou daň. Zákon vychází z potvrzení zahraničního správce daně; v odůvodněných případech připouští potvrzení plátce či depozitáře. Samotná nepojmenovaná položka „withholding tax“ bez návazných dokladů není jistotou uznání.
Americká dividenda a W-8BEN: model 100 USD
U běžné dividendy americké společnosti může oprávněný český skutečný vlastník, tedy investor, kterému dividenda náleží, uplatnit smluvní sazbu 15 %. Formulář W-8BEN slouží plátci ke doložení zahraničního statusu a nároku na smlouvu. Neřeší za vás české přiznání.
| Položka | USD | Modelový přepočet Kč |
|---|---|---|
| Hrubá dividenda | 100 | 2 200 |
| Americká srážka při sazbě 15 % | 15 | 330 |
| Čistá přijatá částka | 85 | 1 870 |
V modelu samostatného 15% základu odpovídá česká daň částce 330 Kč a řádně doložený přípustný zápočet 330 Kč může doplatek snížit na nulu. Nulový doplatek neznamená, že lze příjem vynechat z podávaného přiznání. Pokud bylo místo 15 % sraženo 30 %, nelze automaticky započíst celou srážku; nadlimitní část může vyžadovat vrácení v zahraničí. REIT, MLP, náhradní platby místo dividend a jiné zvláštní příjmy nemají tímto příkladem potvrzený stejný režim.
Podklady: Finanční správa: Kapitálové příjmy; Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka; Finanční správa: Daňové tiskopisy; IRS: Claiming tax treaty benefits; Smlouva ČR–USA o zamezení dvojího zdanění (IRS, PDF).
Dvě místa, kde se výpis snadno vyloží chybně
Měnový přepočet: uchovejte i historii nákupu
Částky pro české přiznání musí být v korunách. Pro poplatníka mimo účetnictví zákon umožňuje příslušný denní kurz ČNB nebo jednotný kurz. Zvolenou metodu používejte soustavně, ne podle výhodnosti každého obchodu. Přepočítejte zvlášť příjem, historický pořizovací výdaj a poplatky. Kurz automaticky použitý brokerem nemusí být vaším daňovým kurzem.
K 13. 10. 2026 ještě není znám jednotný kurz za celý rok 2026. Nepřebírejte místo něj hodnotu z roku 2025 ani aktuální tržní kurz. Historický pořizovací výdaj se nepřepočítává automaticky jednotným kurzem roku prodeje; Finanční správa tuto chybu popisuje i ve shrnutí judikatury NSS.
Zlomek akcie nemusí být samostatný cenný papír
U zlomkové pozice nejdříve zjistěte, zda držíte cenný papír, spoluvlastnický podíl, nebo smluvní pohledávku vůči brokerovi. Na samostatné frakční právo nelze bez ověření přenést osvobození určené pro cenné papíry. Také pozdější spojení frakcí do celé akcie může vyžadovat vlastní posouzení okamžiku nabytí a pořizovací ceny.
Praktický rozdíl vysvětluje článek frakční akcie a frakční práva. Do evidence si u nejasné pozice napište „ověřit právní formu“, přiložte smluvní podmínky a nechte konkrétní zacházení posoudit daňovým poradcem.
Podklady: Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka; Finanční správa: Přepočet zahraničních příjmů a jednotný kurz; Finanční správa: judikatura NSS k přepočtu pořizovacího výdaje.
Kdy podat přiznání a kdy oznámit osvobozený příjem
Povinnost podat přiznání a výše doplatku jsou dvě různé otázky. Obecně se přiznání podává při ročních zdanitelných příjmech nad 50 000 Kč, s výjimkami stanovenými zákonem. Osvobozené příjmy a příjmy s českou konečnou srážkou se do tohoto limitu nezahrnují.
U zaměstnance, který splní podmínky pro výjimku z přiznání, zejména má příjmy od jednoho nebo postupně více zaměstnavatelů a podepsané prohlášení k dani, vzniká povinnost při jiných příjmech podle § 7 až § 10 vyšších než 20 000 Kč. Nejde o obecné osvobození dividend do 20 000 Kč. Posuzuje se úhrn příslušných příjmů, ne jen čistý investiční zisk. Souběžná zaměstnání, paušální režim a další situace mohou závěr změnit.
Osvobozený prodej nad 5 milionů Kč
Jednotlivý osvobozený příjem vyšší než 5 000 000 Kč může vyžadovat samostatné oznámení finančnímu úřadu podle § 38v. U běžného prodeje akcií se nespoléhejte na to, že ho úřad automaticky zná od brokera. Zákonné výjimky je třeba ověřit.
Limit pro oznámení se posuzuje u jednotlivého příjmu, nikoli prostým součtem všech osvobozených příjmů roku. Oznámení uvádí výši, okolnosti nabytí a datum vzniku příjmu; uveďte také důvod osvobození. Podává se v příslušné lhůtě pro přiznání. Pokud přiznání nepodáváte, platí základní tříměsíční lhůta po skončení roku. Velký prodej či jeho rozdělení do plnění proto proberte předem, ne až po příchodu výzvy.
Neosvobozené prodeje se vykazují v části přiznání pro § 10, zpravidla v příloze č. 2. U zahraničních dividend záleží na zvoleném zákonném režimu; samostatný základ má přílohu č. 4. Použijte formulář pro rok 2026 a jeho pokyny, nikoli čísla řádků opsaná ze starého návodu.
Podklady: Finanční správa: Obecné informace k dani z příjmů fyzických osob; Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka; Portál veřejné správy: Oznámení o osvobozených příjmech; GFŘ D-59: výklad zákona o daních z příjmů (PDF); Finanční správa: Daňové tiskopisy.
Evidence pro více brokerů: prázdné CSV i vyplněný vzor
Nejtěžší bývá dohledat, z čeho se výsledné číslo skládá. Připravili jsme proto dvě jednoduché evidence: prodeje a dividendy. Každá má prázdnou verzi i smyšlený vzor. Jde o pracovní podklad bez automatického výpočtu daně. Tabulky nenahrazují brokerovy doklady ani nepřezkoumávají právní povahu nástrojů.
Prodeje akcií a ETF
Broker, nákupní dávka, data obchodu a nabytí, přijatá částka, kurz, přiřazená cena, poplatky a doložení osvobození.
Dividendy a distribuce
Země zdroje, hrubá a čistá výplata, sražená daň, měna, přepočet a odkaz na doklad pro případný zápočet.
Stáhnout návod k evidenci · TXT. CSV má kódování UTF-8 a středník jako oddělovač. Při importu nastavte data a ISIN jako text, aby je editor nezměnil. Vzorové řádky před vlastní evidencí odstraňte.
- Stáhněte podklady ze všech účtů. Včetně účtů uzavřených během roku a dokladů z předchozích let.
- Spárujte prodeje s nákupy. Jeden řádek věnujte prodaným kusům z jednoho nákupu, tedy nákupní dávce; součet rozdělených řádků musí odpovídat obchodu.
- Doložte částky i rozhodnutí. U osvobození ponechte nákupní doklad; u zahraniční daně příslušné potvrzení.
- Porovnejte úplný kalendářní rok. Průběžný říjnový součet nemusí být konečný. Uchovejte původní export vedle vlastní tabulky.
Pro získání podkladů navazují konkrétní návody jak danit příjmy z XTB a daně u Fondee. Tento článek drží společná pravidla napříč službami. Ukládání dokladů mimo aplikaci pomáhá i při výpadku či krachu brokera.
Časté otázky
Musím zdanit ETF, které jsem neprodal?
Samotný růst ceny drženého běžného ETF soukromému českému investorovi daň z příjmů nevytváří. Odděleně posuďte výplaty distribuční třídy nebo jiné skutečně přijaté příjmy. Reinvestice uvnitř akumulačního fondu není stejná událost jako vyplacená a znovu investovaná dividenda.
Počítá se limit 100 000 Kč zvlášť u každého brokera?
Ne. Posuzuje se součet hrubých příjmů z prodejů cenných papírů jednoho poplatníka za kalendářní rok napříč účty a brokery, včetně časově osvobozených prodejů. Nejde o limit zisku ani o odpočet od zdanitelných prodejů.
Platí pro prodej akcií v roce 2026 limit 40 milionů Kč?
Od 1. ledna 2026 byl limit 40 milionů Kč pro časově osvobozené příjmy z prodeje cenných papírů a obchodních podílů zrušen. Pravidla pro rok 2025 byla odlišná. Oznamovací povinnost u jednotlivého osvobozeného příjmu nad 5 milionů Kč je samostatná a zrušením limitu nezanikla.
Když broker srazil z americké dividendy 15 %, je vše vyřešeno?
Ne automaticky. Musíte posoudit českou povinnost podat přiznání a případně vykázat hrubý příjem. Přípustnou a doloženou zahraniční daň lze za podmínek smlouvy a zákona započíst. W-8BEN řeší nárok na sazbu u amerického plátce, nikoli české podání.
Mohu ztrátou z akcií snížit daň z dividend?
V běžném režimu soukromého investora podle tohoto článku ne. Neosvobozené prodeje cenných papírů se vypořádávají v rámci stejného druhu příjmů podle § 10 za daný rok. Záporný rozdíl nelze přenést proti dividendám podle § 8, proti mzdě ani do příštího roku.
Který jednotný kurz použiji pro celý rok 2026?
K datu kontroly 13. října 2026 jednotný kurz za celý rok 2026 ještě není znám. Pro konečné podání ověřte kurz a pravidla přepočtu pro příslušné období. Nepoužívejte místo něj jednotný kurz 2025; historické nákupní výdaje navíc vyžadují vlastní správný přepočet.
Zdroje a ověření
Pravidla a dokumenty jsme kontrolovali k 13. 10. 2026. U modelů uvádíme předpoklady a způsob výpočtu. Předpisy účinné v jiném období nelze automaticky přenášet na rok 2026.
- Zákon č. 586/1992 Sb., o daních z příjmů – e-Sbírka — ověřeno 2026-10-13.
- Finanční správa: Daňové novinky pro rok 2026 — ověřeno 2026-10-13.
- Finanční správa: Ostatní příjmy a osvobození cenných papírů — ověřeno 2026-10-13.
- GFŘ D-59: výklad zákona o daních z příjmů (PDF) — ověřeno 2026-10-13.
- Finanční správa: Kapitálové příjmy — ověřeno 2026-10-13.
- Finanční správa: Obecné informace k dani z příjmů fyzických osob — ověřeno 2026-10-13.
- Finanční správa: Daňové tiskopisy — ověřeno 2026-10-13.
- Daňový portál MF: vysvětlení položek přiznání — ověřeno 2026-10-13.
- Finanční správa: Parametry daně z příjmů pro rok 2026 — ověřeno 2026-10-13.
- Finanční správa: Přepočet zahraničních příjmů a jednotný kurz — ověřeno 2026-10-13.
- Finanční správa: judikatura NSS k přepočtu pořizovacího výdaje — ověřeno 2026-10-13.
- Portál veřejné správy: Oznámení o osvobozených příjmech — ověřeno 2026-10-13.
- IRS: Claiming tax treaty benefits — ověřeno 2026-10-13.
- Smlouva ČR–USA o zamezení dvojího zdanění (IRS, PDF) — ověřeno 2026-10-13.
- Vanguard: Jak funguje akumulační třída fondu — ověřeno 2026-10-13.
- iShares III plc: prospekt z 30. 9. 2026 (PDF) — ověřeno 2026-10-13.
Autor článku
Pavel Štich
Spolumajitel a redaktor Moneyo.cz. V článku propojujeme pravidla z primárních zdrojů s vlastními názornými příklady. Modely nejsou záznamem osobního obchodu ani individuálním daňovým či právním posouzením.