Rychlá odpověď
Co vědět před rozhodnutím
Rezerva kombinuje úročenou hotovost s investiční složkou podle varianty. Pro peníze potřebné okamžitě ponechte dostupnou hotovost v bance. Náš test dokládá používání služby, nikoli budoucí výnos ani stejné složení všech variant.
Partnerská nabídka: Moneyo může získat provizi. Aktivaci kódu VYZKOUSEJPORTU nemáme potvrzenou. Před dokončením registrace ověřte jeho přijetí a rozsah v Portu. Případné osvobození od správcovského poplatku neodstraňuje náklady ETF. Podmínky nabídky a pravidlo 6 měsíců bez výběru.
Co jsme skutečně testovali
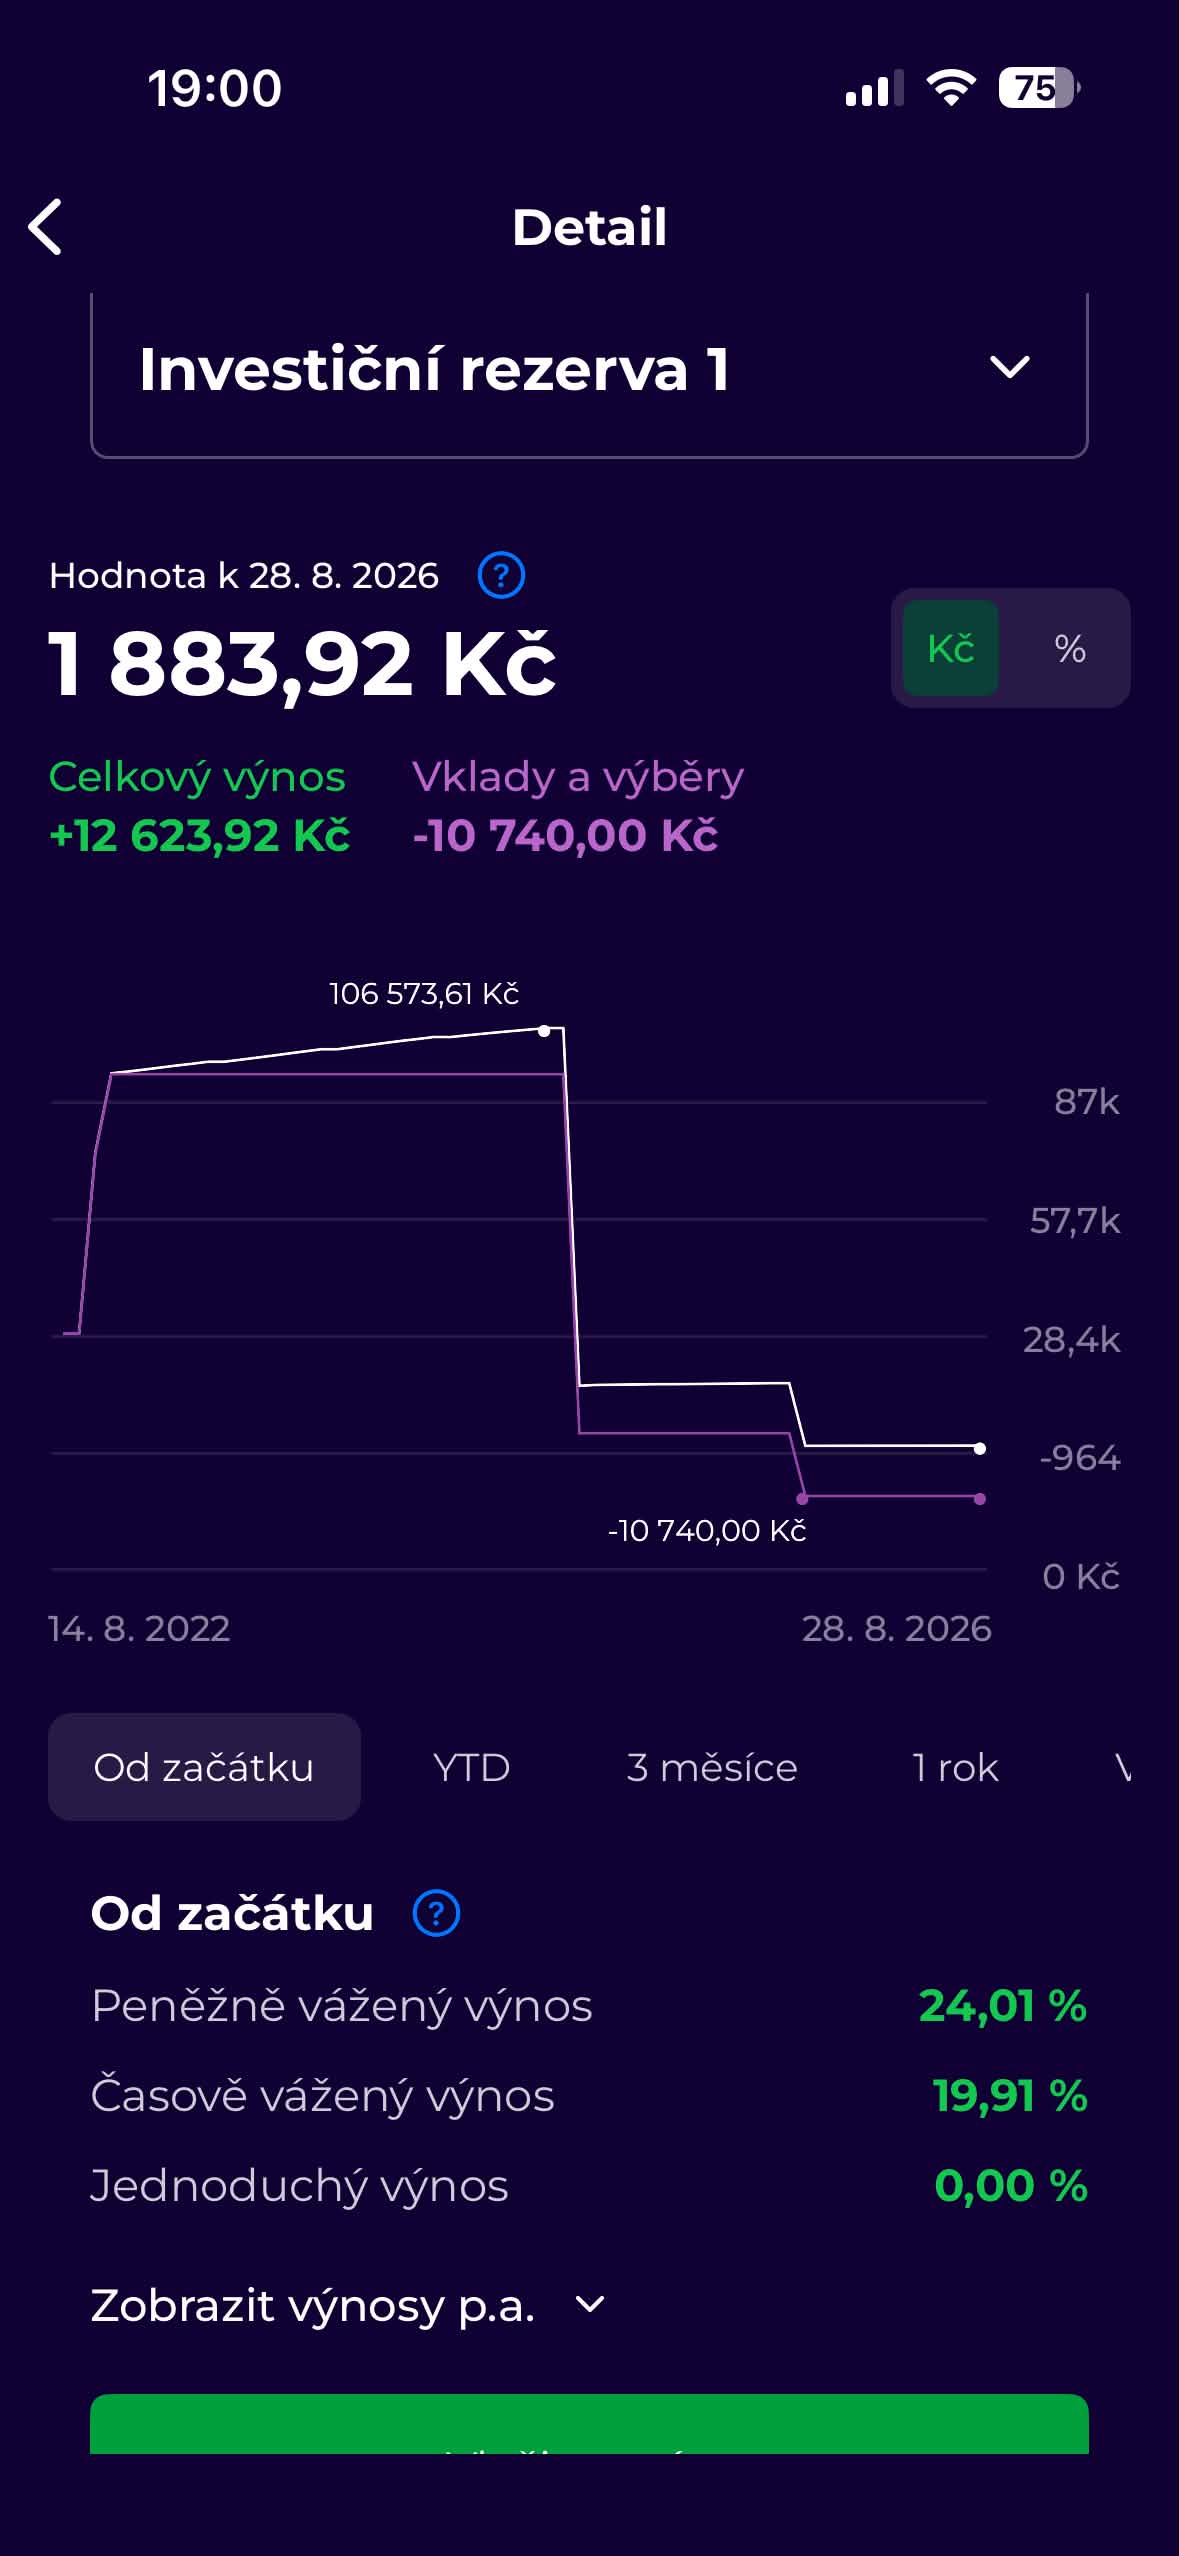
Dokumentujeme variantu Opatrnější od 14. 8. 2022 do 28. 8. 2026. V průběhu času jsme peníze vkládali i vybírali; nebyla to jednorázová investice držená beze změny. Ostatní varianty zde posuzujeme podle dokumentace. Celkový pohled na platformu zůstává v recenzi Portu.
| Ukazatel | Hodnota |
|---|---|
| Nejvyšší zaznamenaná hodnota | 106 573,61 Kč |
| Zobrazený kumulativní výnos v Kč | 12 623,92 Kč |
| Úroky celkem | 13 218,23 Kč |
| Čisté peněžní vklady po výběrech | −10 740 Kč |
| Konečná hodnota | 1 883,92 Kč |
| Peněžně vážený výnos | 24,01 % kumulativně |
| Časově vážený výnos | 19,91 % kumulativně |
Proč výnos 24,01 % není roční úrok
Peněžně vážený výnos reaguje na velikost a načasování vkladů i výběrů. Časově vážený výnos tyto vlivy odděluje a lépe popisuje vývoj spravované strategie. Obě zde uvedené hodnoty jsou za celé sledované období, ne za rok a ne záruka na další období.
Čisté vklady −10 740 Kč + kumulativní výnos 12 623,92 Kč = konečná hodnota 1 883,92 Kč. Záporné čisté vklady znamenají, že jsme souhrnně vybrali více, než jsme vložili; samy o sobě nedokládají ztrátu.
Úroky 13 218,23 Kč nejsou totožné s celkovým ziskem. Výsledek ovlivňují další změny hodnoty a náklady. Bez úplného exportu všech transakcí nerozepisujeme rozdíl jako přesnou sumu konkrétních poplatků a nepřepočítáváme peněžně vážený výnos na roční sazbu.

Hotovostní a investiční složka se liší
Dokument zveřejněný 1. 9. 2026 rozlišuje dvě korunové varianty: Opatrná s investiční složkou 0–30 % a Odvážná s 10–60 %. Eurová rezerva má interval 0–30 %. Označení Opatrnější v našem historickém testu nepředstavuje další samostatnou dnešní variantu. Jde o parametry strategie, nikoli náš ověřený aktuální mix všech klientských účtů. Dokument připouští odchylky skutečné alokace od plánované; procentní hranice investiční složky nejsou zárukou maximální ztráty. Konkrétní zastoupení si ověřte v aplikaci. Dokument Investiční rezervy, zveřejněný 1. 9. 2026.
Sazba hotovostní části se může měnit. Dříve zachycených 3,45 % u korunové hotovosti k 28. 8. 2026 není dnešní sazba ani výnos celé rezervy. Aktuální číselnou sazbu hotovosti k 22. 10. 2026 nemáme nezávisle potvrzenou; před vkladem ji zkontrolujte v aplikaci. Investiční složka může mezitím růst nebo klesat.

Poplatek a smysluplné porovnání výnosu
Standardní správa rezervy stojí 0,25 % ročně z celé její hodnoty, u účtu <26 0,125 %. Pro stálou rezervu 100 000 Kč to znamená 250 Kč, respektive 125 Kč za rok, před náklady případných fondů. Sazebník Portu, účinný od 1. 9. 2026.
Při porovnávání se spořicím účtem sjednoťte měnu, datum, způsob zdanění a dostupnost peněz. Hrubý úrok jedné hotovostní složky nelze přímo porovnat s čistým výnosem celého jiného produktu. Podrobnosti nákladů shrnuje ceník Portu.
Portu připisuje úrok měsíčně v hrubé výši; připsaná částka zůstává v hotovostní složce rezervy. Daňový režim proto ověřte podle své situace; sazbu uváděnou v aplikaci nelze automaticky považovat za čistý úrok po srážkové dani, jak tomu bývá u osobního spořicího účtu.
Čistě modelově: při 90% podílu hotovosti a jejím úroku 3 % ročně přispívá hotovost k hrubému výsledku celé rezervy zhruba 2,7 procentního bodu. Správa 0,25 % se přitom účtuje z celé hodnoty. Výsledek investiční desetiny, její náklady a daň se přidají zvlášť. Model nepopisuje dnešní sazbu ani alokaci Portu a nepředpovídá výnos.
Portu úrok denně: výpočet není totéž co připsání
Pro úrok je podstatná úročená částka a doba jejího uložení u banky. Denní výpočet úroku proto neznamená, že každý den dostanete novou platbu. Aktuální FAQ Portu uvádí připsání hrubých úroků měsíčně, zpravidla první den následujícího měsíce; připsaná částka zůstává v hotovostní složce. Podrobnosti výpočtu a připsání mohou záviset na podmínkách banky, jak vysvětlují obchodní podmínky v čl. 18.
Pro představu: při modelových 100 000 Kč, stálé sazbě 3 % ročně a 365denním základu odpovídá 30 dnům úrok přibližně 246,58 Kč před poplatky a daní (100 000 × 0,03 × 30 / 365). Jde o vysvětlení principu, nikoli potvrzení aktuální sazby nebo přesné konvence výpočtu Portu. Denní změna hodnoty ETF je navíc jiný údaj než úrok hotovosti.
Co chrání pojištění vkladů a co ne
Kvalifikovaná hotovost uložená u bank může podléhat pojištění vkladů, obvykle do ekvivalentu 100 000 EUR na skutečného vlastníka u jedné banky. Rozhoduje evidence oprávněné osoby a přičítají se další její vklady ve stejné bance. Tuto ochranu nelze automaticky vztáhnout na celou rezervu včetně ETF a ostatních investic. Dokument Investiční rezervy, zveřejněný 1. 9. 2026.
Cenné papíry jsou vystavené tržnímu riziku. Oddělení majetku klienta od majetku obchodníka a případná náhrada za nevydaný klientský majetek řeší jiné situace než pokles ceny. Přehled těchto rozdílů je v části o bezpečnosti Portu.
Jak rychle peníze dorazí
V našem historickém používání jsme počítali i s přibližně 7–10 dny. Současné FAQ Portu uvádí obvyklý výběr za 2–4 pracovní dny; nejde o závaznou lhůtu pro každý případ. Prodej, vypořádání, svátky a následný bankovní převod mohou čas změnit. Portu: vklady, výběry a převody.
Praktický postup výběru odděluje žádost, prodej a připsání do banky. Rezervu na zítřejší neočekávanou platbu proto neplánujte jako okamžitě dostupnou částku v Portu.
Než žádost potvrdíte, ověřte bankovní účet příjemce a případné podmínky aktivního zvýhodnění. U spravované rezervy nelze automaticky předpokládat, že pokyn vybírá pouze hotovost a ponechá všechny investice nedotčené. Dostupnost během několika pracovních dnů také není totéž co platební rezerva pro dnešní účty.
Rezerva versus spořicí účet
| Potřeba | Co posoudit |
|---|---|
| Pohotovostní výdaj dnes | Okamžitá dostupnost v bance je důležitější než drobný rozdíl výnosu |
| Rezerva s několika dny na výběr | Prověřit skutečný mix a přijatelnost možného poklesu |
| Dlouhodobá investice na desetiletí | Porovnat vhodně diverzifikované portfolio; rezerva nemusí odpovídat cíli |
| Úspory v korunách a eurová varianta | Přidává se měnové riziko vůči budoucím korunovým výdajům |
Spořicí účet a rezerva mají odlišný právní i investiční charakter. Rozumné je nejdříve oddělit pohotovostní hotovost a teprve pro další vrstvu majetku vyhodnotit horizont, sazbu po nákladech a riziko.
Časté otázky
Mohu prodělat? Ano, investiční složka může ztratit hodnotu a náklady snižují výsledek. Název „rezerva“ neruší tržní riziko.
Je náš výnos reprezentativní? Dokládá jediný účet, jeho variantu a konkrétní období. Nelze jej považovat za typický budoucí výnos ostatních klientů.
Jaký je aktuální úrok Investiční rezervy?
Aktuální sazbu hotovosti k 22. 10. 2026 nemáme nezávisle potvrzenou. Ověřte ji v aplikaci spolu s datem a skutečným podílem hotovosti. Hodnota 3,45 % zachycená v našem testu patří k 28. 8. 2026; výnos celé rezervy ovlivňuje i investiční složka a náklady.
Je Investiční rezerva spořicí účet?
Ne. Je to spravovaná investiční služba kombinující hotovost a případné investiční nástroje. Pojištění kvalifikovaného bankovního vkladu nepokrývá tržní ztráty ETF a výběr nemusí být okamžitý.
Metodika a ověřené zdroje
Vlastní test varianty Opatrnější: 14. 8. 2022–28. 8. 2026. Čísla a screenshoty pocházejí z tohoto účtu. Produktové podmínky a sazebník kontrolovány 22. 10. 2026. Datum testu se tím neposouvá. Z výsledků nedovozujeme zkušenost s jinými variantami ani budoucí výkonnost.
- Dokument Investiční rezervy, zveřejněný 1. 9. 2026
- Portu: Investiční rezerva
- Sazebník Portu, účinný od 1. 9. 2026
- Portu: vklady, výběry a převody
Proměnlivé sazby porovnáváme s datem účinnosti dokumentu. Modelové scénáře nejsou prognózou. Pravidla oprav a spoluprací popisují redakční pravidla Moneyo.
Text slouží ke vzdělávání, nikoli jako individuální investiční, právní či daňové doporučení. Hodnota investic může klesat a návratnost není zaručena.
Obecné obchodní podmínky Portu od 1. 10. 2026 se u smluv uzavřených před 1. 10. 2026 použijí od 1. 11. 2026. Produktová pravidla a sazebník mají vlastní data účinnosti uvedená výše.