
Dětský účet Fondee v kostce
Dětský účet je investice na jméno dítěte, kterou do jeho plnoletosti spravuje zákonný zástupce. Přesná sazba správy činí 0,242 % ročně včetně DPH. Po přičtení orientačního TER ETF 0,15 % vychází modelový průběžný náklad na 0,392 % ročně. Nízká cena má podmínky: předčasné nakládání s penězi se řídí smlouvou, limitem výběrů a pravidly správy majetku dítěte.
Produkt dává smysl pro peníze, které chcete skutečně věnovat dítěti a dlouhodobě investovat. Nehodí se jako běžná rodinná rezerva. Pokud chcete majetek držet na své jméno a o předání rozhodnout až později, porovnejte jiné uspořádání v recenzi Fondee.
Komu peníze patří a co smí rodič
Majitelem účtu je dítě. Rodič nebo jiný zákonný zástupce jedná jeho jménem; vklad na dětský účet proto nelze chápat jako rodičovy peníze odložené pod výhodnějším ceníkem. Oddělení vlastnictví je důležité například při plánování studia, rodinných změnách nebo rozhodování o výběru.
Vzorová dětská smlouva v článcích 6.5–6.9 rozlišuje běžnou správu majetku a jednání vyžadující další souhlas. U konkrétního nakládání může být potřeba souhlas soudu nebo opatrovnické rady podle povahy zastoupení. Fondee nenahrazuje právní posouzení zákonného zástupce.
Limit 10 % je provozní a poplatkové pravidlo služby. Sám o sobě neznamená, že každý výběr pod touto hranicí je právně přípustný. Peníze mají být spravovány v zájmu dítěte.
Je-li dítěti zřízen přístup prostřednictvím jeho e-mailu, může se s investováním seznamovat. Přístup do aplikace ale není totéž co plná oprávnění k účtu. Rozsah správy se zásadně mění až při dosažení plnoletosti.
Jak založit dětský účet
- Připravte identifikaci dítěte. Oficiální nápověda uvádí občanský průkaz, pas nebo rodný list. Počítejte také s identifikací zákonného zástupce a ověřením vztahu k dítěti.
- Zvolte dětský produkt. Stávající klient podle nápovědy začíná v klientské zóně v části Přehled nebo Portfolia přes „Přidat portfolio“ či „Založit portfolio“. Nový klient projde registrací poskytovatele.
- Vyplňte požadované informace a investiční dotazník. Horizont a přijatelné kolísání mají odpovídat účelu peněz. Nízký věk dítěte automaticky neznamená, že rodina unese vysoké riziko.
- Přečtěte smlouvu a platební instrukce. Ověřte, kdo je vlastníkem, jak se zadávají výběry a kam mohou být zaslány. Identifikátor portfolia přebírejte z aktuální klientské zóny.
Jeden klient-rodič může podle nápovědy k dětským účtům založit až pět dětských účtů, každý až se třemi portfolii s různým profilem. To umožňuje oddělit děti a případně různé cíle; nezvyšuje to automaticky limit výběru ani neřeší právní souhlas s nakládáním s majetkem.
Poplatky: 0,242 % za správu a náklady ETF
Web Fondee často zaokrouhluje sazbu na 0,24 %. Ceník účinný od 15. 8. 2026 uvádí přesných 0,242 % ročně včetně DPH. TER je náklad uvnitř ETF, který se promítá do jejich hodnoty; není samostatnou fakturou za správu.
| Hodnota portfolia | Správa 0,242 % | Orientační TER | Celkem |
|---|---|---|---|
| 50 000 Kč | 121 Kč | 75 Kč | 196 Kč |
| 100 000 Kč | 242 Kč | 150 Kč | 392 Kč |
| 300 000 Kč | 726 Kč | 450 Kč | 1 176 Kč |
Jde o výpočet pro neměnný objem, bez nových vkladů a výběrů, nikoli o předpověď skutečného vyúčtování. Správa se odvíjí od hodnoty účtu včetně hotovosti; konkrétní TER závisí na skladbě ETF. Všechny tarify a společnou kalkulačku nákladů Fondee najdete v přehledu poplatků.
Sazby Premium a Platinum se na dětský účet nepoužijí místo jeho zvláštní sazby. Majetek zastupovaných dětí se však podle ceníku může započítávat do souhrnného objemu pro posouzení zvýhodnění rodiče. To jsou dvě odlišné věci.
Jak mohou přispívat prarodiče a další příbuzní
Fondee umožňuje příspěvky rodiny; platba se přiřazuje pomocí čísla portfolia v poznámce. Údaje vždy přebírejte z účtu zákonného zástupce nebo dítěte a ověřte, že odesílatel splňuje podmínky pro daný typ platby.
Veřejné podklady nejsou u limitu třetích osob zcela jednotné: produktová stránka uvádí 23 000 Kč ročně z jednoho bankovního účtu osoby, která není klientem; nápověda popisuje 23 000 Kč ročně na jedno dítě. U osob s ověřeným bankovním účtem u Fondee nápověda tento limit nestanovuje.
Před větším darem od více příbuzných si nechte od podpory potvrdit, jak se limit vztahuje právě na vaše odesílatele a dítě. Z rozdílných formulací nelze spolehlivě odvodit, že každý další bankovní účet přidává nový limit.
Pro rodinnou evidenci se hodí zaznamenat dárce, datum, částku a účel vkladu. Je to užitečné při vysvětlování původu peněz i pozdějším předání správy dítěti.
Výběr před 18. rokem: rozhoduje posledních 365 dní
Podmínky zvýhodnění podle ceníku sledují součet výběrů a prodejů na pokyn klienta či jeho zástupce za posledních 365 dní proti aktuální hodnotě portfolia. Dětská smlouva při zadání výběru započítává i právě zadávaný výběr. Hranicí je 10 %. Nejde o kalendářní rok a 1. ledna se automaticky neotevírá nový celý limit.
Články 6.18 a 6.19 dětské smlouvy rozlišují částečný výběr do limitu a úplný výběr. Při požadavku na částečný výběr nad limit nemusí obchodník pokyn předat k vypořádání. Není tedy přesné slibovat libovolně velký částečný výběr pouze za příplatek.
| Aktuální hodnota | 10 % hodnoty | Již zadané výběry za 365 dní | Zbývá do hranice |
|---|---|---|---|
| 100 000 Kč | 10 000 Kč | 6 000 Kč | 4 000 Kč |
| 80 000 Kč | 8 000 Kč | 6 000 Kč | 2 000 Kč |
| 120 000 Kč | 12 000 Kč | 6 000 Kč | 6 000 Kč |
Tabulka izoluje změnu hodnoty portfolia a předpokládá, že nebyly zadány další prodeje započítávané podle ceníku. Výsledek se znovu mění s cenami, novými vklady a s tím, kdy starý výběr vypadne z období 365 dní. Jde o aritmetický model, nikoli potvrzení částky, kterou poskytovatel právě schválí.
Při úplném výběru před plnoletostí může vzniknout povinnost zpětně dorovnat poplatek za správu do standardní výše. Výpočet doplatku potřebuje historii účtu a smluvní podmínky; rozdíl sazeb násobený pouze dnešním zůstatkem není spolehlivý výsledek. Před potvrzením si vyžádejte konkrétní částku.
Je-li registrován bankovní účet dítěte, smlouva směruje výběr na něj; jinak pracuje s registrovaným účtem zástupce. Obecný proces prodeje a převodu popisuje návod k výběru z Fondee, ale dětská pravidla mají přednost.
Co se stane v 18 letech
Dnem 18. narozenin podle nápovědy zaniká přístup rodiče a všechna práva přecházejí na dítě. Z dětského účtu se stává klasický investiční účet. Pro rodinu to není jen změna poplatku: dospělý majitel rozhoduje, zda bude pokračovat, změní strategii nebo peníze vybere.
Předem společně projděte přístupové a kontaktní údaje, bankovní účet, historii nákupů a cíle investice. Uchovejte přehled příspěvků a daňové podklady. Samotné dosažení plnoletosti neznamená automatický prodej ETF.
Pokud dospělý majitel splňuje podmínky studentského produktu, může řešit jeho aktivaci. Zvýhodnění se nemá předpokládat jen z věku. Základní rozdíly mezi typy účtů shrnuje studentský účet v recenzi Fondee.
Jak volit riziko podle termínu použití peněz
ETF portfolio může ztrácet hodnotu i několik let. Zvolené riziko by proto mělo odpovídat tomu, kdy bude dítě peníze potřebovat a zda lze jejich použití odložit. U peněz na studium za rok je situace jiná než u investice pro novorozence s dlouhým horizontem.
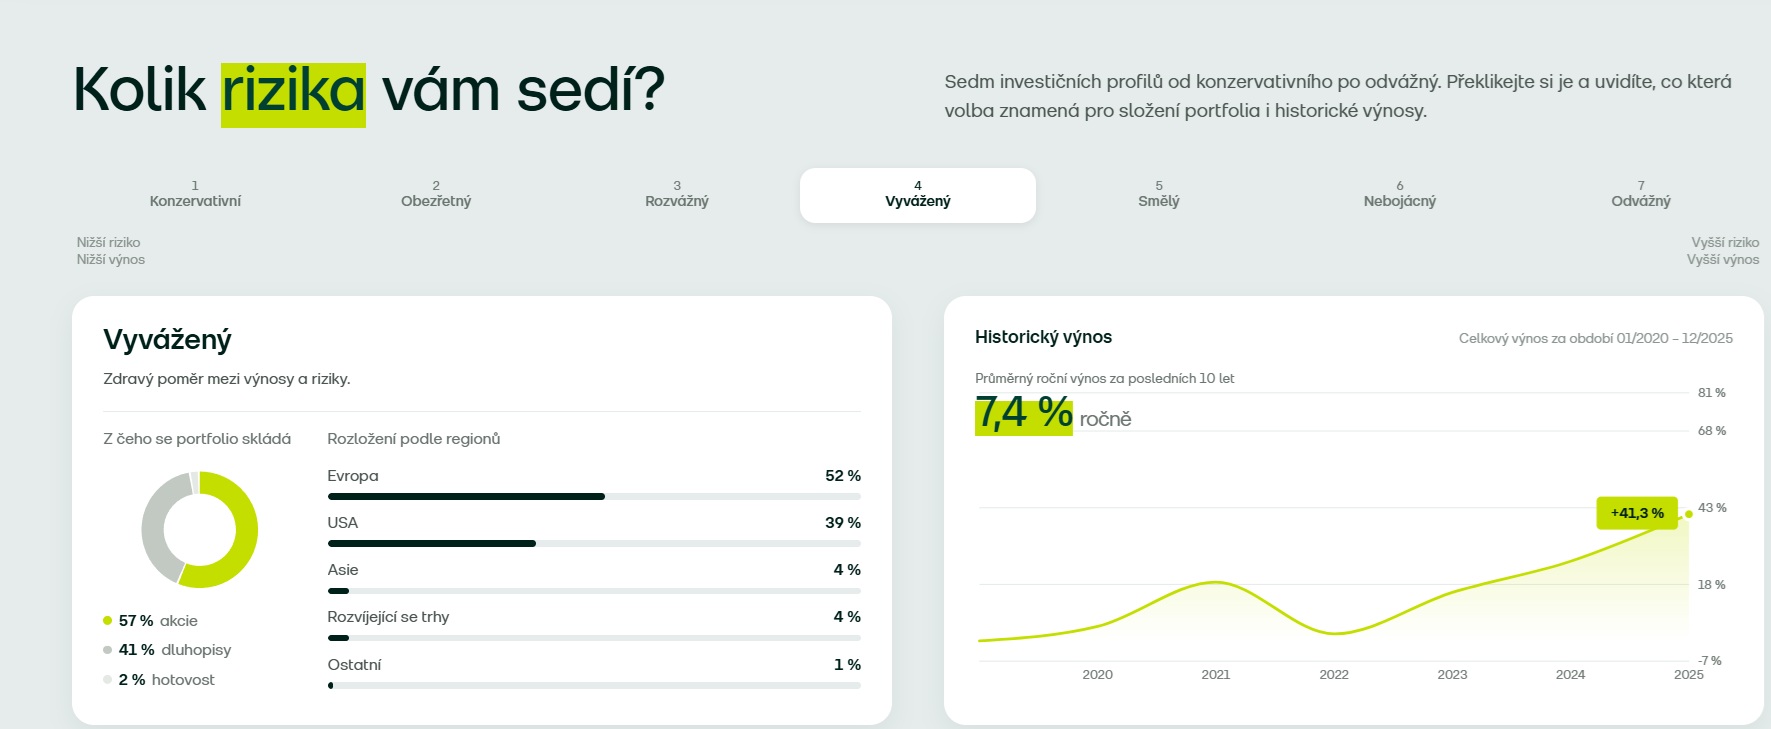
Dodaná ukázka vyváženého profilu uvádí 57 % akcií, 41 % dluhopisů a 2 % hotovosti. Je to ilustrace veřejné nabídky, nikoli doporučení právě pro vaše dítě. Číslo 7,4 % ročně na snímku popisuje desetileté období, zatímco graf 41,3 % zachycuje jiné období 2020–2025; tyto dvě hodnoty nelze přímo zaměňovat.
Vedle akciového rizika počítejte s kolísáním dluhopisů a měnovými vlivy. Před očekávaným čerpáním je rozumné znovu posoudit, kolik peněz musí být k určitému datu dostupných. Samotné označení „dětský účet“ nezajišťuje jistinu ani výnos.
Časté otázky rodičů
Mohu po vkladu rozhodnout, že si peníze nechám?
Účet je veden na dítě. Dispoziční oprávnění rodiče nejsou vlastnictvím; konkrétní nakládání musí respektovat práva a zájmy dítěte.
Znamená každý malý výběr doplatek celé slevy?
Ne. Smlouva stanoví výjimku pro výběry do limitu. Stručnou větu v obecném FAQ je nutné číst společně s ceníkem a dětskou smlouvou.
Platí se u dítěte daně z ETF?
Věk sám nevytváří obecné osvobození investičních příjmů. Zpracování povinností řeší zákonný zástupce podle situace dítěte; příjmy dítěte nejsou automaticky investičním příjmem rodiče. Základní rozlišení prodejů a dividend vysvětluje Fondee a daně.
Jak vychází dětské Fondee proti Portu?
Cena je jen část rozhodnutí. Porovnejte vlastnictví, výběry, přechod v dospělosti a podporu rodinných vkladů v existujícím srovnání Portu a Fondee.
Podklady a rozsah ověření
Stav k 10. 9. 2026: aktuální ceník, vzorová smlouva pro nezletilé, produktová stránka a nápověda poskytovatele. Rozpor ve vymezení rodinných vkladů uvádíme přímo u příslušné informace. Modely jsou vlastní výpočty; snímek pochází z veřejné prezentace Fondee dodané redakci. Článek nedokládá vlastní založení nebo výběr z účtu dítěte a nenahrazuje právní posouzení konkrétního jednání.
Podmínky před založením účtu
Než se rozhodnete, projděte si celkovou recenzi Fondee a aktuální smlouvu poskytovatele.
Affiliate odkaz: při založení účtu přes odkaz může Moneyo získat provizi. Založení je zdarma; správa portfolia a ETF mají průběžné náklady.