Fondee DIP: sazba se mění 15. října 2026
Do 14. 10. 2026 je správa DIP 0,605 % ročně. Od 15. 10. 2026 uvádí zveřejněný ceník 0,30 % ročně. TER ETF se přičítá zvlášť. Studentská sazba se touto změnou nemění.
Kontrola 1. 10. 2026: ceník od 15. 8. 2026 a ceník od 15. 10. 2026. Starší tabulky s 0,605 % zachycují režim do 14. října; nevyjadřují cenu po účinnosti nového ceníku. Pro obě sazby použijte kalkulačku nákladů Fondee.
Nejdříve závazek, potom odpočet
Pro koho dává Fondee DIP smysl
Fondee DIP spojuje spravované ETF portfolio s pravidly dlouhodobého investičního produktu. Sazba za správu je do 14. 10. 2026 0,605 % ročně, od 15. 10. 2026 0,30 % ročně včetně DPH, plus náklady konkrétních ETF; pro orientační model zde používáme TER 0,15 %. Pro zachování daňové podpory je základním pravidlem alespoň 120 kalendářních měsíců od vzniku DIP a nejdříve kalendářní rok, v němž dosáhnete 60 let. Přesné datum dovoleného čerpání vždy potvrďte podle smlouvy.
Hodí se pro peníze na stáří, které nebudete potřebovat na rezervu nebo blízké výdaje. Zvažte jej tehdy, když využijete daňový odpočet či příspěvek zaměstnavatele a současně přijímáte investiční riziko a průběžné náklady. Daňová výhoda nenahrazuje vhodné portfolio ani dostupnou hotovost.
Celkovou kvalitu a fungování služby hodnotí recenze Fondee; tento průvodce řeší specificky DIP, daňovou podporu a odchod.
DIP je smluvní režim, nikoli zvláštní druh ETF
DIP vzniká zvláštní smlouvou. Běžné portfolio se jím nestane automaticky jen tím, že si peníze označíte „na důchod“. U Fondee jde o Penzijní investiční účet se správou modelového portfolia ETF. Rizikovost závisí na investičním profilu, ne na označení DIP.
Nápověda DIP uvádí investování od 500 Kč jednorázově i pravidelně. Ve zveřejněných obchodních podmínkách však čl. 5.2.3 stále stanoví minimální prvotní investici 1 000 Kč. Před odesláním první platby si proto potvrďte platné minimum pro svou smlouvu. Jde o rozdíl veřejných podkladů; dalších 1 000 Kč v čl. 5.3.3 označuje minimální zůstatek při částečném výběru. Rozhodující je skutečně uzavřená smlouva a správné přiřazení plateb k danému produktu. U stávajícího klienta nápověda popisuje volbu „Přidat portfolio“ a „Penzijní“. Nejde o náš průchod přihlášeným účtem a podoba rozhraní se může změnit.
Zdroje: oficiální nápověda DIP, vzorová smlouva DIP, Ministerstvo financí: vznik a princip DIP.
Fondee DIP poplatky: kolik stojí průběžná správa
| Portfolio | Správa 0,30 % | TER 0,15 % | Součet |
|---|---|---|---|
| 100 000 Kč | 300 Kč | 150 Kč | 450 Kč |
| 200 000 Kč | 600 Kč | 300 Kč | 900 Kč |
| 1 000 000 Kč | 3 000 Kč | 1 500 Kč | 4 500 Kč |
| Hodnota portfolia | Správa | Odhad TER | Součet |
|---|---|---|---|
| 100 000 Kč | 605 Kč | 150 Kč | 755 Kč |
| 200 000 Kč | 1 210 Kč | 300 Kč | 1 510 Kč |
| 1 000 000 Kč | 6 050 Kč | 1 500 Kč | 7 550 Kč |
Odměna zahrnuje i hotovost v portfoliu a účtuje se měsíčně, standardně v EUR. TER vzniká uvnitř ETF, není druhou fakturou Fondee. Model ho zjednodušeně vztahuje na celou částku, i když hotovost v ETF investovaná není. Nezahrnuje výnos, změny kurzu, vklady, daně ani mimořádné náklady.
Premium ani Platinum sazbu DIP dále nesnižují. Hodnota DIP se ale může započítat pro získání úrovně u běžných portfolií. Volnou částku a jiné produkty si spočítejte v kalkulačce poplatků Fondee.
Kontrola 1. 10. 2026: ceník účinný od 15. 8. 2026 a ceník účinný od 15. 10. 2026, čl. 2, 4, 5 a 8. Obě tabulky jsou samostatné roční modely se stálou hodnotou portfolia a zvoleným TER 0,15 %, nikoli vyúčtování smíšeného roku 2026.
Daňový odpočet: limit 48 000 Kč není automatická úspora
Vlastní příspěvky lze odečíst od základu daně v souhrnném limitu 48 000 Kč za rok. Limit sdílí daňově podporované produkty spoření na stáří a daňově podporované pojištění dlouhodobé péče. Jde o odpočet základu, nikoli o částku vyplacenou státem.
| Vlastní vklady do DIP | Jinde využitý odpočet ze společného limitu | Odpočet za DIP | Modelová úspora |
|---|---|---|---|
| 24 000 Kč | 0 Kč | 24 000 Kč | 3 600 Kč |
| 48 000 Kč | 0 Kč | 48 000 Kč | 7 200 Kč |
| 48 000 Kč | 12 000 Kč | 36 000 Kč | 5 400 Kč |
| 60 000 Kč | 0 Kč | 48 000 Kč | 7 200 Kč |
Při uplatnění celých 48 000 Kč v části základu zdaněné 23 % odpovídá aritmetická úspora 11 040 Kč. Skutečný výsledek může být nižší podle výše základu daně, dalších odpočtů, slev a režimu zdanění. Vklad nad společný limit může být investován, ale další odpočet už nevytváří; omezení nakládání se přesto týká celého DIP.
Pro odpočet si uschovejte roční potvrzení poskytovatele a zohledněte potvrzení od ostatních institucí. Částku neodvozujte jen z trvalého příkazu: ověřte, co bylo skutečně připsáno a potvrzeno za daný rok.
Zdroj: Ministerstvo financí: společné limity a omezení. Tabulka je model Moneyo, nikoli posouzení konkrétního daňového přiznání.
Kdy lze DIP vybrat a co znamená předčasný výběr
Pro běžné čerpání se zachováním daňové podpory musí být současně splněny dvě podmínky: uplynutí 120 kalendářních měsíců od vzniku DIP a nejdříve kalendářní rok dosažení 60 let. Založení v 55 letech tedy běžně neumožní čerpat už v roce šedesátin; desetiletá doba ještě neuplynula. Samotných deset let u mladšího klienta zase nenahrazuje podmínku kalendářního roku. Konkrétní den, od kterého Fondee pokyn přijme bez sankce, potvrďte podle smluvního počítání lhůty v čl. 5.4.4.
Běžný předčasný výběr může mít dva nezávislé dopady. Daňově se řeší odpočty vlastních příspěvků za deset bezprostředně předchozích zdaňovacích období; u osvobozených příspěvků zaměstnavatele také rok porušení a deset předchozích období. Příslušné částky vstupují do zdanitelných příjmů podle svého režimu. Zaměstnavatele je třeba o ztrátě podpory informovat do konce daného kalendářního měsíce. Týká se to skutečně využité podpory; ani malý částečný výběr není obecně neutrální.
Smluvní doplatek Fondee není omezen daňovým desetiletým obdobím. OP čl. 5.4.3 popisují dopočet od sjednání penzijního produktu do dne zadání výběru. Ceník čl. 8.2 stanoví rozdíl mezi již zaplacenou sníženou odměnou a standardní odměnou podle aktuálně platného ceníku, jako by byla účtována místo zvýhodnění. Nestačí násobit rozdíl sazeb dnešním zůstatkem. Po porušení podmínek nepočítejte automaticky s pokračováním zvýhodněné sazby; vyžádejte rozpis doplatku a potvrzení dalšího smluvního režimu.
Povolené zákonné situace, například stanovené případy invalidity či úmrtí, a kvalifikovaný úplný převod mají vlastní pravidla. OP čl. 5.4.5 u povoleného předčasného výběru vylučují dodatečný poplatek. U externího převodu ale existuje rozpor s ceníkem popsaný níže. Nulový vlastní odpočet sám o sobě nezaručuje nulový smluvní doplatek.
Kontrola 1. 10. 2026: Finanční správa: pravidla daňové podpory; obchodní podmínky, čl. 5.4.3–5.4.6; aktuálně účinný ceník, čl. 8. Výjimky je nutné vztáhnout ke konkrétnímu případu.

Převod DIP k jinému poskytovateli: oddělte daně a poplatky
Převod veškerého majetku ze zrušeného daňově podporovaného DIP na jiný DIP může zachovat daňovou podporu. Ministerstvo financí uvádí od 1. 5. 2025 také započítávání doby původního DIP do časové podmínky nového, při splnění pravidel úplného převodu; změna dopadá i na převody od zdaňovacího období 2024.
Daňově povolený převod ale není automaticky bezplatný. Čl. 8.2 aktuálního ceníku Fondee spojuje externí převod s dopočtem odměny a čl. 8.4 uvádí dalších 1 000 Kč za ETF se stejným ISIN. V podkladech je konkrétní rozpor: OP čl. 5.4.5 vylučují dodatečný poplatek u povoleného předčasného výběru a čl. 5.4.6 k němu řadí úplný externí převod. Ceník čl. 8.2 však dopočet výslovně spojuje i s externím převodem. Stejné znění obsahuje zveřejněný ceník od 15. 10. 2026. Z těchto dokumentů tedy nelze slíbit ani univerzálně bezplatný převod, ani vyčíslit konkrétní doplatek. Předem si proto vyžádejte konkrétní písemné vyčíslení i vysvětlení uplatnění dopočtu podle své smlouvy.
- U nového poskytovatele ověřte přijetí konkrétních ISIN a způsob doložení předchozí doby DIP.
- Od Fondee si vyžádejte cenu převodu nástrojů i varianty převodu hotovosti.
- U hotovostní varianty zvažte prodejní ceny, dočasné přerušení investice a zdanění prodejů.
- Koordinujte úplný převod přímo mezi poskytovateli. Výplata na běžný osobní účet není totožný postup.
- Uschovejte smlouvy, potvrzení o převodu a výpisy pro daňovou evidenci.
Zdroje: MF: změna sčítání doby DIP od května 2025, ceník čl. 8 a obchodní podmínky čl. 5.4.5–5.4.6.
Obchody uvnitř DIP nejsou automaticky osvobozené
Odpočet vkladu a zdanění výnosů jsou dvě odlišné věci. Při prodeji ETF uvnitř DIP se nadále řeší příslušné osvobození, například hodnotový nebo časový test. Také rebalancování může obsahovat prodej, i když si na bankovní účet nic neposíláte.
Ministerstvo financí výslovně uvádí, že daň vzniklá z obchodů uvnitř DIP se platí z prostředků mimo DIP. Výběr peněz z DIP pouze na zaplacení této daně by mohl porušit pravidla podpory. Způsob evidence vysvětluje samostatný článek Fondee a daně.
Jak číst snímek důchodové kalkulačky
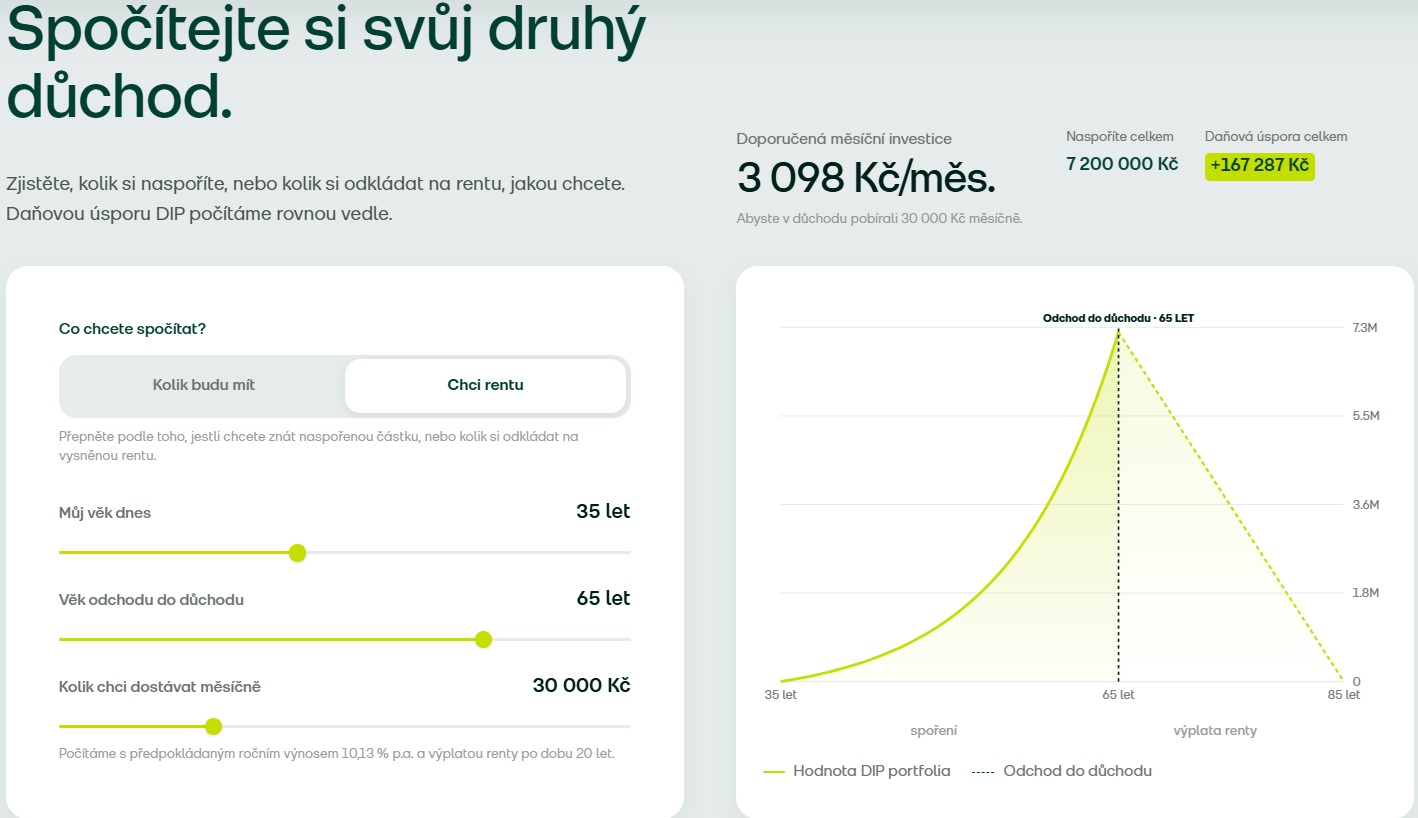
Ukázka poskytovatele pracuje s věkem 35 let, odchodem do důchodu v 65 letech a rentou 30 000 Kč měsíčně po dvacet let. Zobrazuje doporučený měsíční vklad 3 098 Kč. Přímo na snímku je uveden předpokládaný roční výnos 10,13 %.
Takový předpoklad není jistá budoucí výnosnost. Částka 30 000 × 12 × 20 = 7 200 000 Kč popisuje nominální součet dvacetileté renty; nevypovídá o její budoucí kupní síle. Zobrazenou daňovou úsporu nelze automaticky přenést na jiného klienta. Pro vlastní plán je třeba měnit scénáře výnosu, počítat s poplatky a inflací a ponechat rezervu i na delší čerpání.
Časté otázky k Fondee DIP
Dostanu státní příspěvek jako u penzijního spoření?
DIP nemá přímý státní příspěvek tohoto typu. Podpora spočívá zejména v daňovém režimu vlastních a zaměstnavatelských příspěvků.
Mohu mít Fondee DIP a penzijní spoření současně?
Ano, ale sdílené limity se sledují dohromady. Zrušení penzijního spoření a vložení výplaty do DIP není automaticky neutrální převod bez následků.
Mohu mít více DIP?
Ano. Více smluv však nezvyšuje společný limit odpočtu ani limit osvobození příspěvků zaměstnavatele.
Jak porovnat Fondee DIP s Portu?
Srovnejte stejnou částku, typ správy, TER a podmínky převodu. Konkrétní rozdíly uvádí Portu vs Fondee; druhou službu rozebírá průvodce Portu DIP.
Podklady a rozsah ověření
Obsah ověřen 1. 10. 2026 z ceníku účinného od 15. 8. 2026, zveřejněného ceníku od 15. 10. 2026, obchodních podmínek účinných od 15. 10. 2025, vzorové smlouvy DIP a oficiální nápovědy DIP. Daňové principy vycházejí z Finanční správy a odkazovaných podkladů Ministerstva financí. Rozdíly minimálního vkladu a smluvního doplatku převodu uvádíme přímo u příslušných rozhodnutí.
Výpočty jsou vlastní modely s uvedenými předpoklady. Historický snímek veřejné kalkulačky dodaný redakci 10. 9. 2026 zachovává tehdejší zadání; není aktuálním testem účtu ani skutečným důchodovým plánem klienta. Článek nedokládá provedení výběru či převodu a není individuálním daňovým posouzením.
Podmínky před založením účtu
Než se rozhodnete, projděte si celkovou recenzi Fondee a aktuální smlouvu poskytovatele.
Affiliate odkaz: při založení účtu přes odkaz může Moneyo získat provizi. Založení je zdarma; správa portfolia a ETF mají průběžné náklady.