
listopad 2026
Hypoteční sazby českých bank

U tříleté fixace vychází nejnižší sazba v našem přehledu na 4,99 % (MONETA Money Bank). Tabulka ukazuje, co za tuto a další sazby banky požadují a kolik zaplatíte měsíčně.
Sazby hypoték podle délky fixace
Počítáme s koupí bytu pro vlastní bydlení. Banka ho ocení na 5 milionů Kč, vy vložíte milion a půjčíte si zbývající čtyři. Poměr úvěru k hodnotě zástavy (LTV) tak vychází na 80 %.
| Banka | 1 rok | 3 roky | 5 let | Měsíční splátka (3 roky) |
|---|---|---|---|---|
| MONETA Money Bank | 4,79 % | 4,99 % | 5,39 % | 20 962 Kč21 448 Kč22 436 Kč |
| Fio banka | 4,88 % | 5,08 % | 5,28 % | 21 180 Kč21 669 Kč22 163 Kč |
| Air Bank | Nenabízí | 5,39 % | 5,49 % | —22 436 Kč22 686 Kč |
| Česká spořitelna | 5,49 % | 5,69 % | 5,89 % | 22 686 Kč23 191 Kč23 700 Kč |
| Raiffeisenbank | 5,09 % | 5,69 % | 5,89 % | 21 693 Kč23 191 Kč23 700 Kč |
| ČSOB | 5,64 % | 5,74 % | 6,14 % | 23 064 Kč23 318 Kč24 343 Kč |
| Komerční banka | 5,69 % | 6,14 % | 6,49 % | 23 191 Kč24 343 Kč25 256 Kč |
Částka ve sloupci splátky zahrnuje jistinu a úrok během zvolené fixace. Kliknutím na částku otevřete kalkulačku se stejnou sazbou. Pojistné, poplatky a případné odměny počítá každá banka zvlášť.
Kde vychází nejnižší sazba na pět let?
U pětileté fixace vychází nejnižší zveřejněná sazba na 5,28 % (Fio banka). Na čtyřech milionech korun to odpovídá splátce 22 163 Kč měsíčně. S touto fixací znáte úrok o dva roky déle než u tříleté. Kolik byste ve čtvrtém a pátém roce platili po kratší fixaci, závisí na nové nabídce banky.
Co musíte splnit pro uvedenou sazbu
U stejného bytu může rozhodnout i průkaz energetické náročnosti. Některé banky slevu za úsporné bydlení započítávají už v kalkulačce, jiné ji odečtou až po předložení průkazu.
MONETA Money Bank
Sazby zahrnují slevu 0,50 procentního bodu za splátkový účet s měsíčním příjmem alespoň 15 000 Kč a dalších 0,20 bodu za pojištění schopnosti splácet. V tabulce je řádek úrokového lístku pro úvěr na bydlení.
Úrokový lístek od 6. 11. 2026. Hypoteční úrokový lístek MONETY (PDF)
Fio banka
Banka uvádí sazby pro koupi při úvěru od 1,5 milionu Kč do 80 % hodnoty nemovitosti s pojištěním schopnosti splácet. Ve stejném sazebníku zveřejňuje i sazby bez pojištění. Případnou odměnu ze zaplacených úroků do splátky nezapočítáváme.
Sazebník od 16. 11. 2026. Sazebník Fio, oddíl 5.6 (PDF) · Podmínky Fio hypotéky
Air Bank
Sazby pro novou hypotéku s pojištěním schopnosti splácet, bez Chytré rezervy. U tříleté fixace banka bez pojištění uvádí 5,49 %. Při splnění pravidel programu Výhody za věrnost lze sazbu snížit ještě o 0,10 procentního bodu. Nejkratší nabízená fixace je dvouletá.
Přehled sazeb od 23. 10. 2026. Sazby a slevy Air Bank
Česká spořitelna
Splácení z účtu ČS snižuje sazbu o 0,50 procentního bodu. Další dvě slevy po 0,10 bodu připadají na pojištění schopnosti splácet a na Hypotéku pro budoucnost. U koupě se tato sleva vztahuje na energetickou třídu A nebo B.
Sazebník od 23. 10. 2026. Sazebník České spořitelny (PDF)
Raiffeisenbank
U úvěru na koupi, výstavbu nebo rekonstrukci už kalkulačka započítává aktivní využívání účtu a pojištění. Banka uvádí ještě slevu 0,10 procentního bodu za doložení energetického průkazu. Tabulka ukazuje výsledek kalkulačky před touto dodatečnou slevou.
Kalkulačka banky k 18. 11. 2026. Hypoteční kalkulačka Raiffeisenbank
ČSOB
Výpočet pro 80 % LTV zahrnuje aktivní účet, životní pojištění u ČSOB Pojišťovny a energetickou třídu A nebo B. Pro slevu za účet banka požaduje příjem alespoň 15 000 Kč a pět plateb kartou měsíčně. Úvěr poskytuje ČSOB Hypoteční banka.
Kalkulačka banky k 18. 11. 2026. Kalkulačka a podmínky ČSOB
Komerční banka
Pro minimální sazbu banka počítá s příjmem na účet v KB, rizikovým životním pojištěním a pojištěním zástavy u Komerční pojišťovny. K zastavené nemovitosti požaduje průkaz energetické náročnosti třídy A nebo B.
Úrokový lístek od 1. 11. 2026. Úrokové sazby KB (PDF) · Podmínky hypotéky KB
Kolik z první splátky jde na úrok
Úrok je cena za půjčené peníze. O splacenou jistinu se vám sníží dluh. Pruhy u bank ukazují, jak se mezi tyto dvě částky dělí první splátka.
| Banka | Úrok | Splacená jistina | Splátka celkem |
|---|---|---|---|
| MONETA Money Bank | 16 633 Kč | 4 815 Kč | 21 448 Kč |
| Fio banka | 16 933 Kč | 4 736 Kč | 21 669 Kč |
| Air Bank | 17 967 Kč | 4 469 Kč | 22 436 Kč |
| Česká spořitelna | 18 967 Kč | 4 224 Kč | 23 191 Kč |
| Raiffeisenbank | 18 967 Kč | 4 224 Kč | 23 191 Kč |
| ČSOB | 19 133 Kč | 4 185 Kč | 23 318 Kč |
| Komerční banka | 20 467 Kč | 3 876 Kč | 24 343 Kč |
Výpočet pro první celý měsíc po jednorázovém čerpání. Částky uvádíme v celých korunách. Otevřít samostatný graf
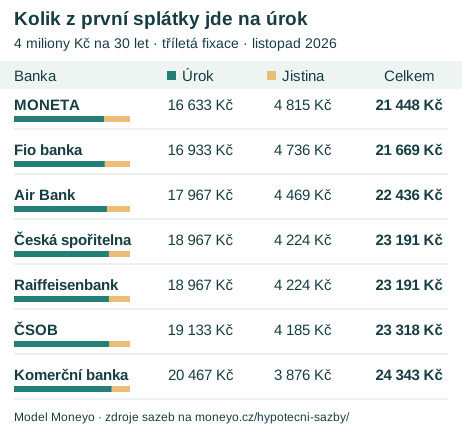
Při sazbě 4,99 % zaplatíte první měsíc přibližně 21 448 Kč. Z toho 16 633 Kč připadá na úrok. Váš dluh tak po první splátce klesne jen o 4 815 Kč.
Jak dluh klesá, připadá každý měsíc méně na úrok a víc na splacení jistiny. Po skončení fixace banka spočítá novou splátku ze zbývajícího dluhu, nové sazby a zbývající doby splácení. Spočítat splátku pro vlastní částku
Kdy sleva za pojištění sníží měsíční výdaj?
Fio banka uvádí u tříleté fixace s pojištěním sazbu 5,08 %. Splátka bez pojistného pak vychází na 21 669 Kč. Bez pojištění a při sazbě 5,28 % zaplatíte 22 163 Kč. Rozdíl je 494 Kč měsíčně. Je-li pojistné vyšší, pošlete každý měsíc bance a pojišťovně dohromady víc než při vyšší sazbě bez pojistky. Při rozhodování vedle měsíčního výdaje zvažte i rozsah krytí a výluky. Zdroj sazeb a podmínky
Za kolik banky nabízejí a za kolik lidé podepisují
5,96 % · nabídky bank
Swiss Life Hypoindex za listopad 2026 zachycuje nabídkové sazby napříč fixacemi při LTV do 80 %. Swiss Life Hypoindex
5,24 % · sjednané hypotéky
Takový byl podle ČBA průměr u skutečně nových hypoték bez refinancování za říjen 2026. Vychází z obchodů bank a stavebních spořitelen. ČBA Hypomonitor
Od nabídky do podpisu může uplynout několik týdnů. Rozdíl mezi ukazateli proto nelze použít jako částku, kterou vám banka sleví při vyjednávání.
Jak sazby porovnáváme
Každé měsíční vydání vychází z veřejných úrokových lístků a kalkulaček sedmi bank pro novou korunovou hypotéku na bydlení. Uvádíme roční nominální úrok při podmínkách popsaných u banky. Do srovnání nevstupují individuálně vyjednané slevy, refinancování ani americké hypotéky. Při shodě sazeb řadíme banky podle názvu.
Pro splátku používáme měsíční anuitu na 360 měsíců. Úrok za měsíc počítáme jako zůstatek dluhu krát roční sazba dělená dvanácti. Zaokrouhlujeme až výsledek na celé koruny. Skutečnou splátku může změnit datum čerpání nebo způsob, jak banka počítá úrok za jednotlivé dny.
Pro písemné nabídky si vedle úroku porovnejte RPSN, měsíční pojistné a poplatky v korunách. Končí-li vám fixace, zadejte do výpočtu zbývající dluh a náklady na přechod. Kalkulačka refinancování hypotéky