Kdy se refinancování hypotéky vyplatí?
Nižší sazba ani nižší splátka samy o sobě nestačí. Porovnejte, kolik v obou variantách zaplatíte za stejné období, kolik bude stát změna a jak velký dluh vám na konci zůstane. Teprve tento celek ukáže nákladový rozdíl.
- Stejný začátek: zůstatek úvěru a nabídky k témuž dni.
- Stejný horizont: například příštích 36 měsíců, ideálně v rámci obou fixací.
- Všechny související platby: pojištění, účet, odhad i případná náhrada za předčasné splacení.
Refinancování může dávat smysl i kvůli podmínkám nebo potřebné měsíční úlevě. Tuto výhodu ale oddělte od úspory: delší splácení může ulevit rozpočtu a současně zvýšit náklady.
Refixace a refinancování: co vlastně porovnáváte
Refixace je sjednání sazby pro další pevné období u stávající hypotéky. Refinancování znamená splacení původního úvěru novým. Při změně banky proto vedle sazby řešíte i vyčíslení dluhu, podmínky čerpání a zástavu.
Končí-li fixace, do varianty „Zůstat“ patří nabídka současné banky pro další období. Porovnání nové nabídky se starou sazbou, která už nebude platit, by dalo zavádějící výsledek. Při odchodu během fixace naopak začněte sazbou platnou k zamýšlenému dni změny a zadejte dobu, po kterou ještě platí.
Fixace není splatnost. Tříletá fixace nezaručuje sazbu na dalších dvacet let. Pro rozdílné délky fixací zvolte společné kratší období; delší výpočet je už scénář budoucích sazeb.
Kalkulačka refinancování: dvě nabídky vedle sebe
Připravte si aktuální zůstatek jistiny, obě písemné nabídky, délky splácení a fixací, cenu doplňkových služeb a vyčíslení nákladů přechodu. Vše vztáhněte ke stejnému dni. Pokud některý výdaj neznáte, výsledek je zatím pouze pracovní scénář.
Výpočet běží přímo v prohlížeči. Údaje z kalkulačky neodesíláme ani neukládáme; export stáhnete pouze na své zařízení. Není potřeba telefon ani e-mail. Technické limity vstupů nejsou limity bankovní nabídky.
Model porovnává stejnou jistinu bez peněz navíc a náklady zaplacené z vlastních prostředků. Pokud nová banka přičítá poplatky k úvěru, sjednáváte další půjčku nebo mimořádné splátky, tento výpočet danou variantu nepokrývá.
Pro vlastní výpočet je potřeba JavaScript. Modelové příklady, tabulky, grafy a metodika níže jsou dostupné i bez něj.
Příklad: co přinese sazba 4 % místo 5 %
Model, nikoli nabídka: zbývá doplatit 1 000 000 Kč během 120 měsíců. Porovnáváme sazby 5 % a 4 % na prvních 36 měsíců, po které v modelu obě platí. Přechod stojí jednorázově 10 000 Kč; ostatní náklady jsou nulové. Tato částka je zvolený předpoklad, nikoli sazebník nebo zákonná náhrada banky.
| Ukazatel | Zůstat | Přejít |
|---|---|---|
| Splátka jistiny a úroku / měsíc | 10 606,55 Kč | 10 124,51 Kč |
| Zaplaceno za 36 měsíců včetně poplatků | 381 835,85 Kč | 374 482,50 Kč |
| Dluh po 36 měsících | 750 432,98 Kč | 740 702,12 Kč |
| Náklady: úroky a poplatky za 36 měsíců | 132 268,84 Kč | 115 184,62 Kč |
Měsíční splátka klesne o 482,04 Kč. Za tři roky odejde z rozpočtu po započtení přechodu o 7 353,36 Kč méně a zároveň zbude o 9 730,86 Kč menší dluh. Celková nákladová výhoda v tomto modelu je 17 084,22 Kč.

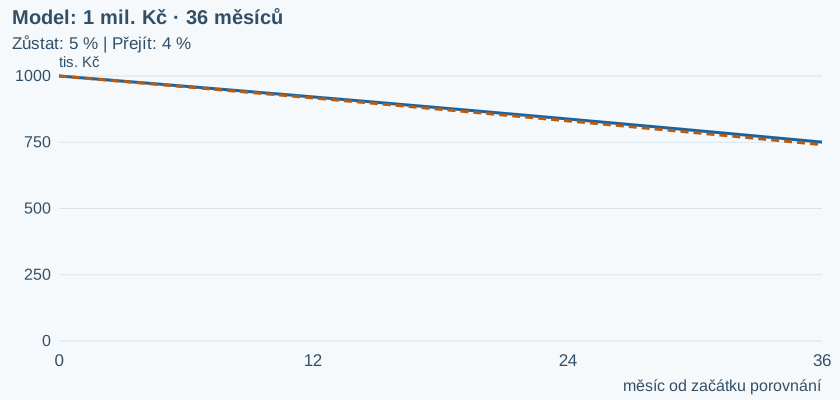
Splátka obsahuje úrok i splacenou jistinu. Proto není správné označit celou splátku za náklad. Splacená jistina zmenšuje váš závazek; při stejné počáteční částce lze férově porovnat úroky, další pravidelné platby a jednorázové výdaje.

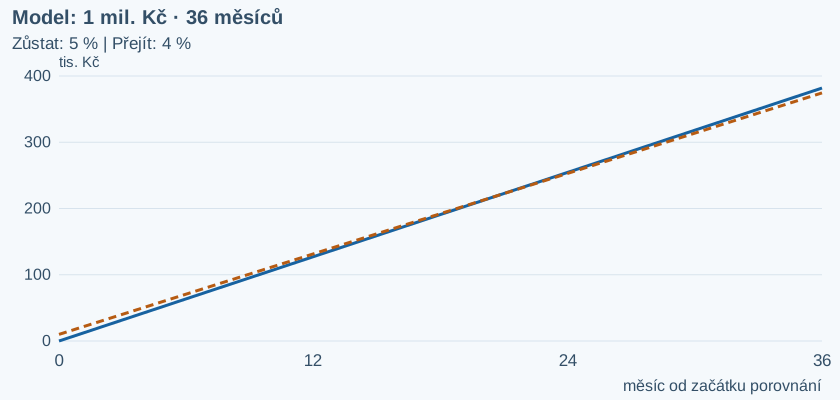
Tabulková data ke grafům a soubory ke stažení
| Měsíc | Dluh: zůstat | Dluh: přejít | Platby: zůstat | Platby: přejít |
|---|---|---|---|---|
| 0 | 1 000 000,00 Kč | 1 000 000,00 Kč | 0,00 Kč | 10 000,00 Kč |
| 12 | 920 925,58 Kč | 916 995,05 Kč | 127 278,62 Kč | 131 494,17 Kč |
| 24 | 837 805,57 Kč | 830 608,35 Kč | 254 557,24 Kč | 252 988,33 Kč |
| 36 | 750 432,98 Kč | 740 702,12 Kč | 381 835,85 Kč | 374 482,50 Kč |
Stáhnout všech 37 bodů obou grafů (CSV) · Úplná data obou příkladů (JSON).
Nižší splátka díky delší splatnosti může stát více
V druhém modelu zůstává sazba obou variant 5 %, ale nová banka rozloží stejný milion místo 120 na 240 měsíců. Obě sazby platí po celé porovnávané období 36 měsíců. Přechod opět stojí 10 000 Kč a další měsíční náklady jsou nulové.
| Ukazatel | Zůstat | Přejít |
|---|---|---|
| Splátka jistiny a úroku / měsíc | 10 606,55 Kč | 6 599,56 Kč |
| Zaplaceno za 36 měsíců včetně poplatků | 381 835,85 Kč | 247 584,07 Kč |
| Dluh po 36 měsících | 750 432,98 Kč | 905 717,37 Kč |
| Náklady: úroky a poplatky za 36 měsíců | 132 268,84 Kč | 153 301,44 Kč |
Měsíčně odchází o 4 006,99 Kč méně, ale po 36 měsících zbývá u nové varianty o 155 284,39 Kč více dluhu. Náklady za stejné tři roky jsou po započtení přechodu o 21 032,60 Kč vyšší.
Prodloužení může pomoci napjatému rozpočtu. Před rozhodnutím si ale pojmenujte, že kupujete měsíční úlevu za cenu pomalejšího splácení. Výsledek za 36 měsíců také není součtem nákladů za celou zbývající životnost úvěru.
Co zahrnout do ceny přechodu a podmíněné slevy
- Vyčíslení od původní banky: oddělte jistinu, naběhlý úrok a případnou náhradu za předčasné splacení. Jistinu nezadávejte znovu do poplatků. Časově sladěné úroky za období před začátkem modelu patří mimo jeho porovnání.
- Jednorázové výdaje: zjistěte, kdo zaplatí ocenění, úkony v katastru a další administrativu. Použijte konkrétní nabídku a podmínky, ne obecný odhad typu „refinancování je zdarma“.
- Pravidelné výdaje: účet, pojištění nemovitosti a případné pojištění schopnosti splácet. Zahrňte je v obou variantách stejným způsobem, bez dvojího započtení položek už obsažených ve splátce.
- Podmínky slevy: mzda na účtu, platby kartou nebo sjednané pojištění. Získejte také sazbu bez slevy a cenu služeb. Nestačí porovnat pouze reklamní sazby „od“.
V prvním modelu by pojištění navíc za 500 Kč měsíčně znamenalo dalších 18 000 Kč za 36 měsíců. Výhodu 17 084,22 Kč by změnilo na nevýhodu 915,78 Kč. Současně ověřte rozsah pojištění: dvě různá krytí nejsou totožná služba a cenový výpočet jejich kvalitu nehodnotí.
Jednorázový podmíněný bonus, roční pojistné nebo platby, které se během období mění, tento měsíční model neumí přesně časovat. Nevydávejte jejich hrubý přepočet za přesný peněžní tok. Vyžádejte si platební kalendáře a porovnejte i RPSN a jeho předpoklady. Zde počítaná nominální výhoda není RPSN.
Refinancování během fixace: nejprve vyčíslení banky
Rozhoduje druh úvěru, smlouva, datum a důvod splacení. Úprava účinná od 1. 9. 2024 se vztahuje na nové smlouvy; na starší smlouvy s pevnou sazbou přechází od nové fixace začínající po 1. 9. 2024, nejdříve 2. 9. 2024. Samotné datum dnešního výpočtu režim neurčuje. Viz stanovisko ČNB a přechodná pravidla.
U tzv. rezidenčních úvěrů v novém režimu je procentní strop náhrady 0,25 % předčasně splácené částky za každý započatý rok do konce fixace, nejvýše 1 %. Platí i další limity, zejména účelně vynaložené náklady podle § 117a a úrok do konce fixace. Procentní strop tedy není automatický poplatek a nelze jej přenášet na každý úvěr zajištěný nemovitostí.
Mezi případy bez náhrady u úvěru na bydlení patří splacení do tří měsíců od sdělení nové sazby podle § 102 odst. 3 nebo splacení nejvýše 25 % celkové výše úvěru v měsíci před výročím uzavření smlouvy. Nejde o úplný seznam výjimek. Konkrétní termín a podmínky ověřte ve vyčíslení. ČNB: limity a výjimky předčasného splacení.
Do kalkulačky patří částka z vyčíslení banky k zamýšlenému dni. O bezplatnosti přechodu nerozhoduje jen označení „konec fixace“. Písemně si potvrďte den doplacení, rozpis částek a podmínky bez náhrady. Tento přehled neposuzuje vaši konkrétní smlouvu.
Jak refinancování připravit a dokončit

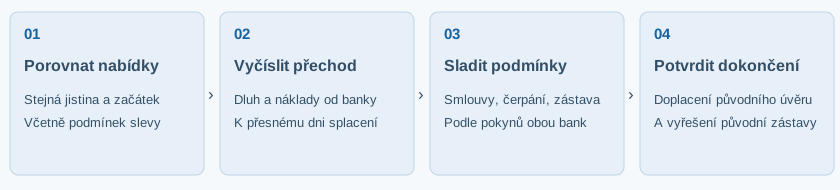
- Získejte dvě srovnatelné písemné nabídky. Ujasněte si společný začátek, jistinu, fixaci, splatnost, dobu platnosti nabídek a všechny podmínky sazby. U své banky si vyžádejte nabídku pro další období, pokud stará sazba končí.
- Vyžádejte si vyčíslení a seznam dokumentů. Nová banka určí, jaké podklady k příjmům, nemovitosti a původnímu úvěru potřebuje a zda využije stávající ocenění. Původní banka vyčíslí doplacení k termínu; neodhadujte jej z historické částky úvěru.
- Slaďte podpisy, čerpání a zajištění. Podle pokynů obou bank ověřte pořadí kroků v katastru, podmínky čerpání, příjemce a včasné připsání doplatku. Nabídka není sama o sobě schválení ani připravené čerpání.
- Zkontrolujte dokončení. Získejte potvrzení o splacení původního závazku a vyřešte uvolnění původní zástavy. Ověřte nové splátky a navazující pojištění či služby, aby nezůstaly zbytečné souběžné platby.
Postup se může lišit podle banky a zajištění. Praktické podklady: Komerční banka: jak refinancovat hypotéku a MONETA: refinancování a podklady od původní banky. Zkontrolováno 28. 9. 2026; nejde o doporučení těchto bank.
Máte propočtené podmínky a chcete získat nabídky?
Výsledek pomůže připravit otázky. Konečnou sazbu, způsobilost i náklady potvrdí poskytovatel podle vašeho případu.
Nezávazně porovnat hypotékyPartnerský odkaz na hyponamíru. Moneyo může získat odměnu. Partnerská nabídka nemění výpočet kalkulačky.
Metodika: proč přičítáme zbývající dluh
Výchozí jistina P je v obou variantách stejná. Pravidelnou měsíční splátku počítáme jako A = P × r / (1 − (1 + r)−n), kde r je roční nominální sazba dělená 1 200 a n počet měsíců do doplacení. Při nulové sazbě je splátka P / n.
Po každém měsíci přičteme úrok ze zůstatku a odečteme splátku. Poslední splátka dorovná zůstatek na nulu. K platbám přidáme pravidelné náklady; jednorázové náklady započítáme na začátku. Mezivýsledky nezaokrouhlujeme, zobrazení má nejvýše dvě desetinná místa.
Výhoda přechodu = (platby při setrvání + koncový dluh při setrvání) − (platby při přechodu + koncový dluh při přechodu).
Platby již zahrnují příslušné jednorázové náklady. Kladný výsledek znamená nižší náklady přechodu.
Protože počáteční jistina je stejná, dostaneme stejný rozdíl také přímým porovnáním úroků, pravidelných vedlejších nákladů a jednorázových nákladů. Koncový dluh není splatná faktura k danému měsíci; umožňuje porovnat varianty, ve kterých jste splatili různé části jistiny.
Model předpokládá měsíční splátky na konci měsíce, neměnné sazby a pravidelné vedlejší výdaje po celé zvolené období. Nezahrnuje denní úročení, nepravidelné první období, odklady, mimořádné splátky, budoucí sankce, financované poplatky, inflaci, výnos volných peněz ani odpočet úroků z daní. Peníze v různých časech nediskontuje. Vyšší jistinu, jiné časování plateb nebo daňové dopady je nutné posoudit samostatně.
Statické tabulky a grafy používají společný datový soubor. Výpočty mají kontrolní příklady pro nulový úrok, stejnou sazbu, různé splatnosti, dodatečné náklady i koncový zůstatek; splátky jsou ověřené také pomocí současné hodnoty budoucích splátek. Data modelů a předpoklady jsou veřejně ke stažení.
Časté otázky k refinancování
Vyplatí se refinancování při každém snížení sazby?
Ne. Menší úrok může převážit cena přechodu, pojištění nebo účtu. Při jiné splatnosti se navíc mění rychlost splácení jistiny. Rozhodující je společné období a úplné náklady.
Stačí vydělit poplatky měsíční úsporou?
Tím získáte jen orientační dobu návratu hotových výdajů při stálém rozdílu měsíčních plateb. Nezohledníte rozdíl koncových dluhů ani změnu sazeb po fixaci. Proto kalkulačka neoznačuje tento podíl za úplnou návratnost refinancování.
Mohu porovnat nabídky s jinou fixací?
Ano, pro společné období nejvýše do konce kratší fixace. Delší horizont vyžaduje výslovné potvrzení modelového předpokladu nezměněných sazeb; skutečná budoucí nabídka se může lišit.
Proč do výpočtu nepatří původní výše hypotéky?
Část dluhu už jste splatili. Porovnání začíná zbývající jistinou k zamýšlenému dni přechodu. Uhrazené historické úroky a poplatky už rozhodnutí o budoucí variantě nezmění.
Lze spočítat refinancování s navýšením?
Tato kalkulačka vyžaduje stejnou jistinu v obou variantách. Při penězích navíc porovnáváte zároveň další financování. Pro samotnou orientační splátku nové částky použijte hypoteční kalkulačku; nepovažujte ji za úplné vyhodnocení přechodu.
Zdroje a datum kontroly
Text a veřejné zdroje zkontrolovány . Sazby 5 % a 4 % i jednorázových 10 000 Kč jsou výhradně zvolené modelové vstupy. Článek nesestavuje žebříček bank ani nepřebírá jejich aktuální sazby.
- ČNB: spotřebitelský úvěr — předčasné splacení, limity náhrady a výjimky.
- ČNB: stanovisko RS2019-07 doplněné v srpnu 2024 — rozsah nové úpravy a přechod mezi režimy.
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru, v e-Sbírce — zejména § 102, § 117 a § 117a; konkrétní případ vyžaduje odpovídající časové znění.
- Podklady k postupu bank jsou odkazované přímo u kontrolního seznamu. Vlastní výpočty Moneyo popisuje metodika.
Údaje konkrétní nabídky ověřte před podpisem. Obecný výklad pravidel nenahrazuje kontrolu smlouvy; kalkulačka právní výši náhrady sama neurčuje. Podnět k opravě můžete poslat přes kontakt Moneyo.
Další kroky podle toho, co řešíte
- Hypoteční kalkulačka — splátka, vlastní zdroje, LTV a rozpočet při pořizování bydlení.
- Co je RPSN — jak číst cenu úvěru v předsmluvních dokumentech.
- RPSN v praxi — práce s úrokem, poplatky a předpoklady modelu.
- Průvodce hypotékami a půjčkami — ostatní témata a nástroje.