
Verdikt Moneyo: Portu stojí za zvážení, pokud si ceníte času víc než nejnižšího poplatku
Ano: pro začátečníka nebo vytíženého investora s horizontem alespoň 5–10 let je Portu přesvědčivé. Za jeden průběžný poplatek dostane návrh portfolia, pravidelné investování, rebalancování, českou podporu, aplikaci a daňové podklady.
Ne automaticky: pokud umíte vybrat široké ETF, držet plán během propadu a řešit daně, může být samostatný broker dlouhodobě levnější. Portu také není spořicí účet: investice kolísá a výběr není okamžitý bankovní převod.
Automatizace od dotazníku po rebalanci
Investor nevybírá jednotlivé ETF ani nepočítá cílové váhy. Pravidelný vklad se rozděluje podle zvoleného portfolia.
Poplatek se s majetkem násobí
U 200 000 Kč je základní 1% sazba přibližně 2 000 Kč za rok; u 2 milionů Kč platí nižší objemová sazba 0,60 %, tedy 12 000 Kč. Příklady počítají se stálou hodnotou, bez fixace a bez TER ETF.
Brokerage mění význam Portu
Od 17. června 2026 lze přes Portu nakupovat jednotlivé akcie a ETF. Jde o jiný produkt s jiným ceníkem než spravované portfolio.
Naše zkušenost s Portu: 4 roky a 14 dní s Investiční rezervou
Podrobný rozklad výsledků, hotovostní složky a srovnání se spořicím účtem najdete v samostatném testu Investiční rezervy Portu. Zde ponecháváme hlavní doklady, které vysvětlují naše hodnocení služby.
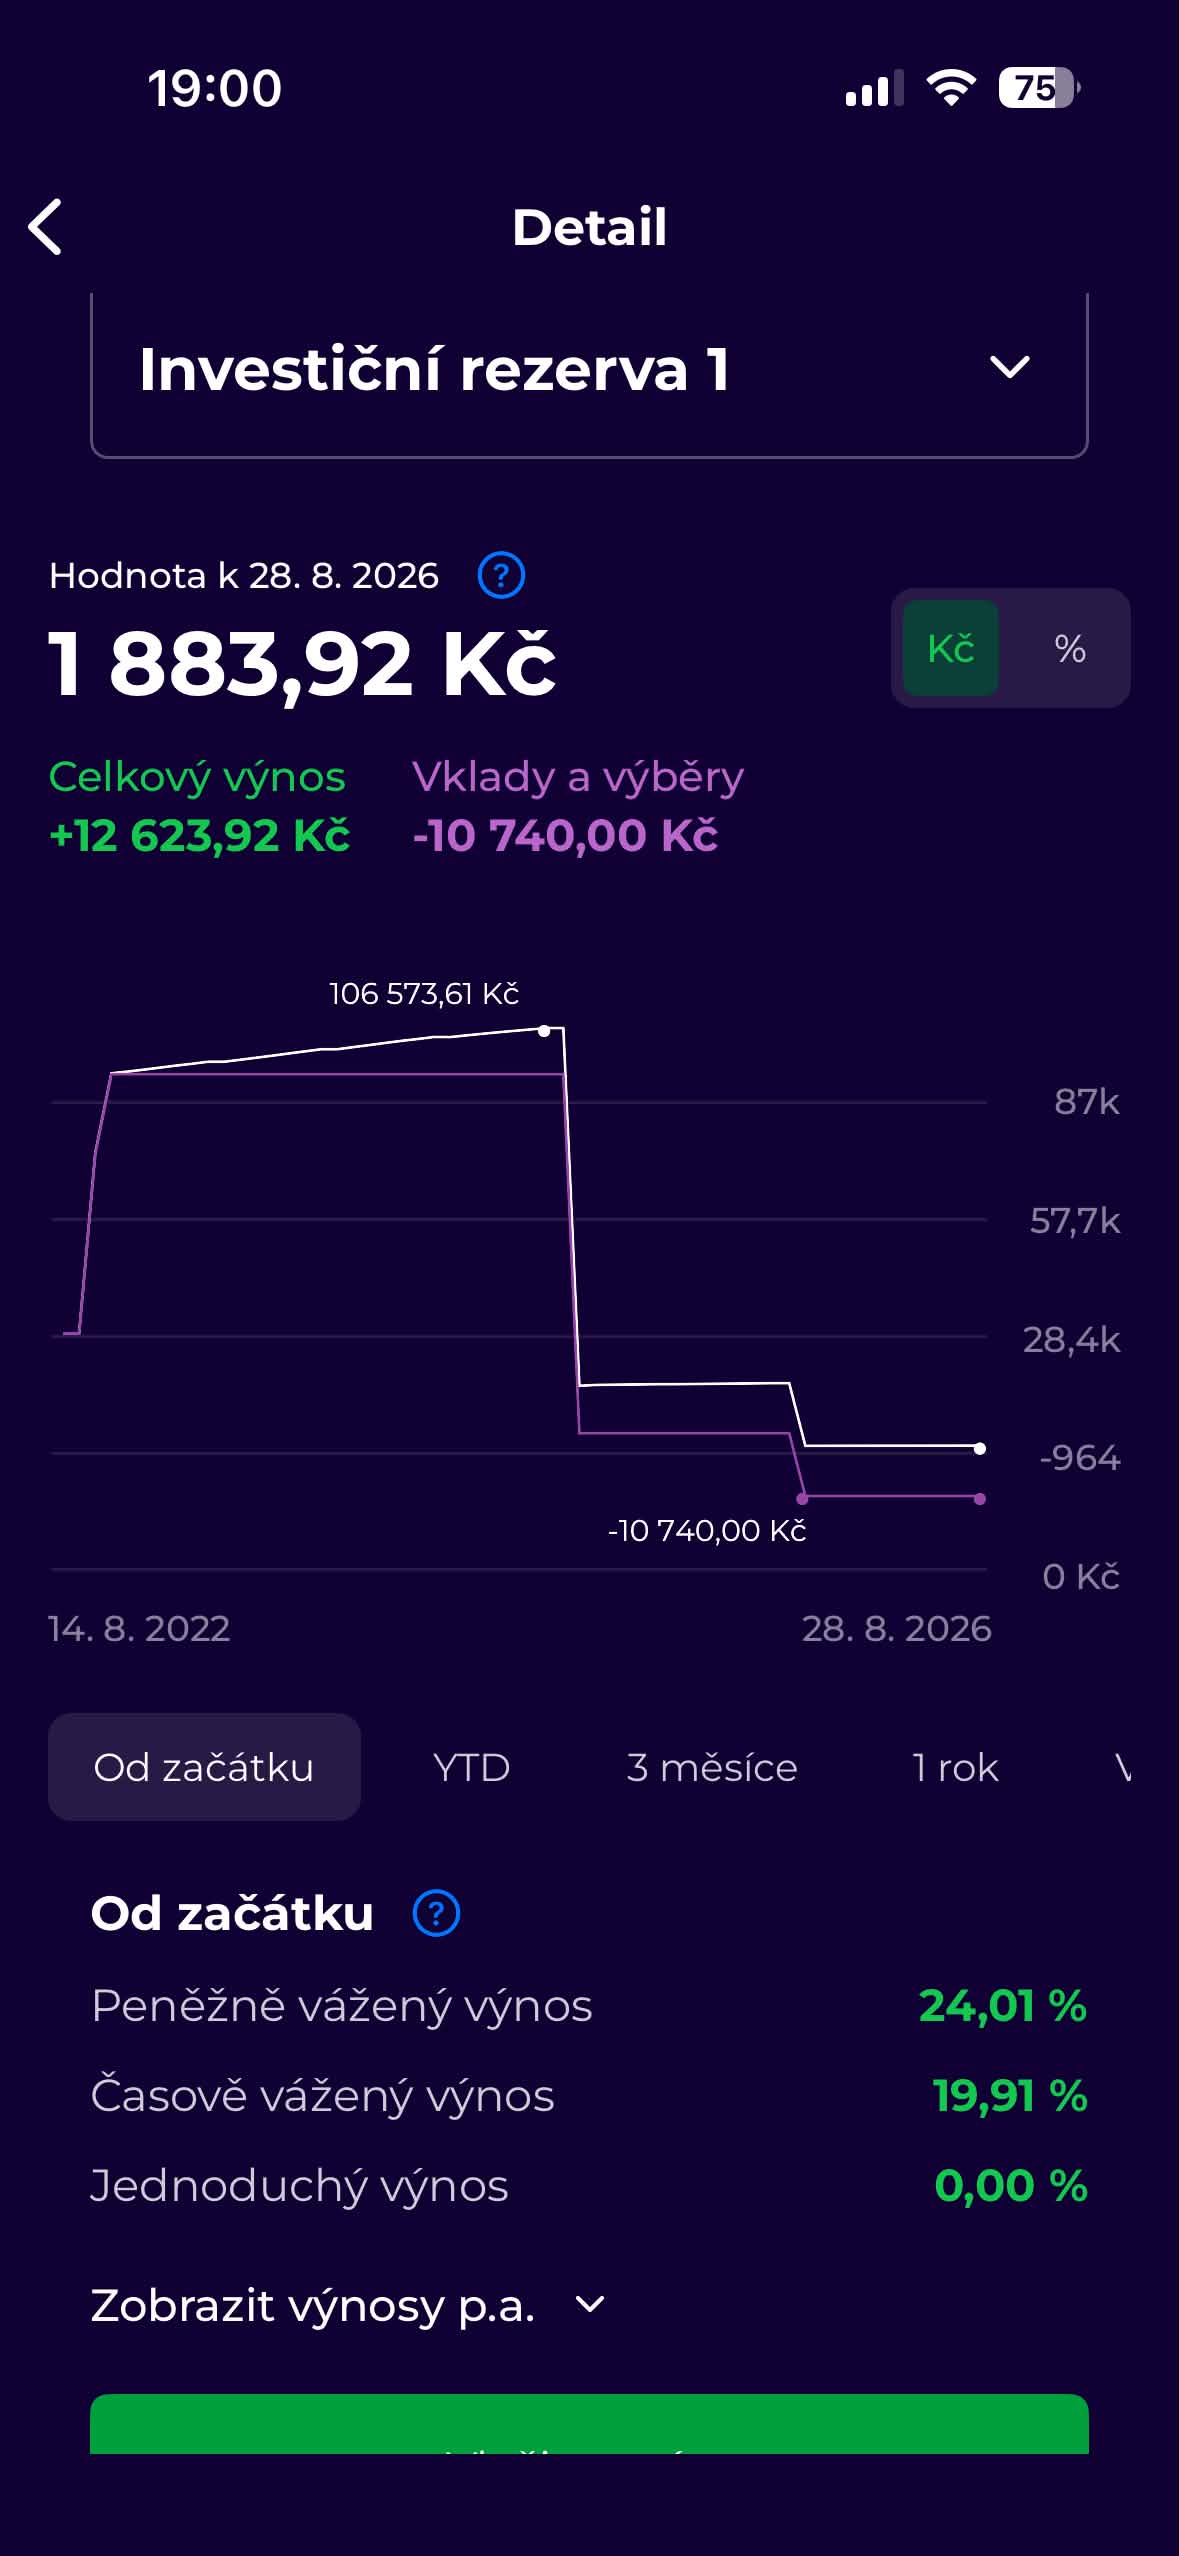
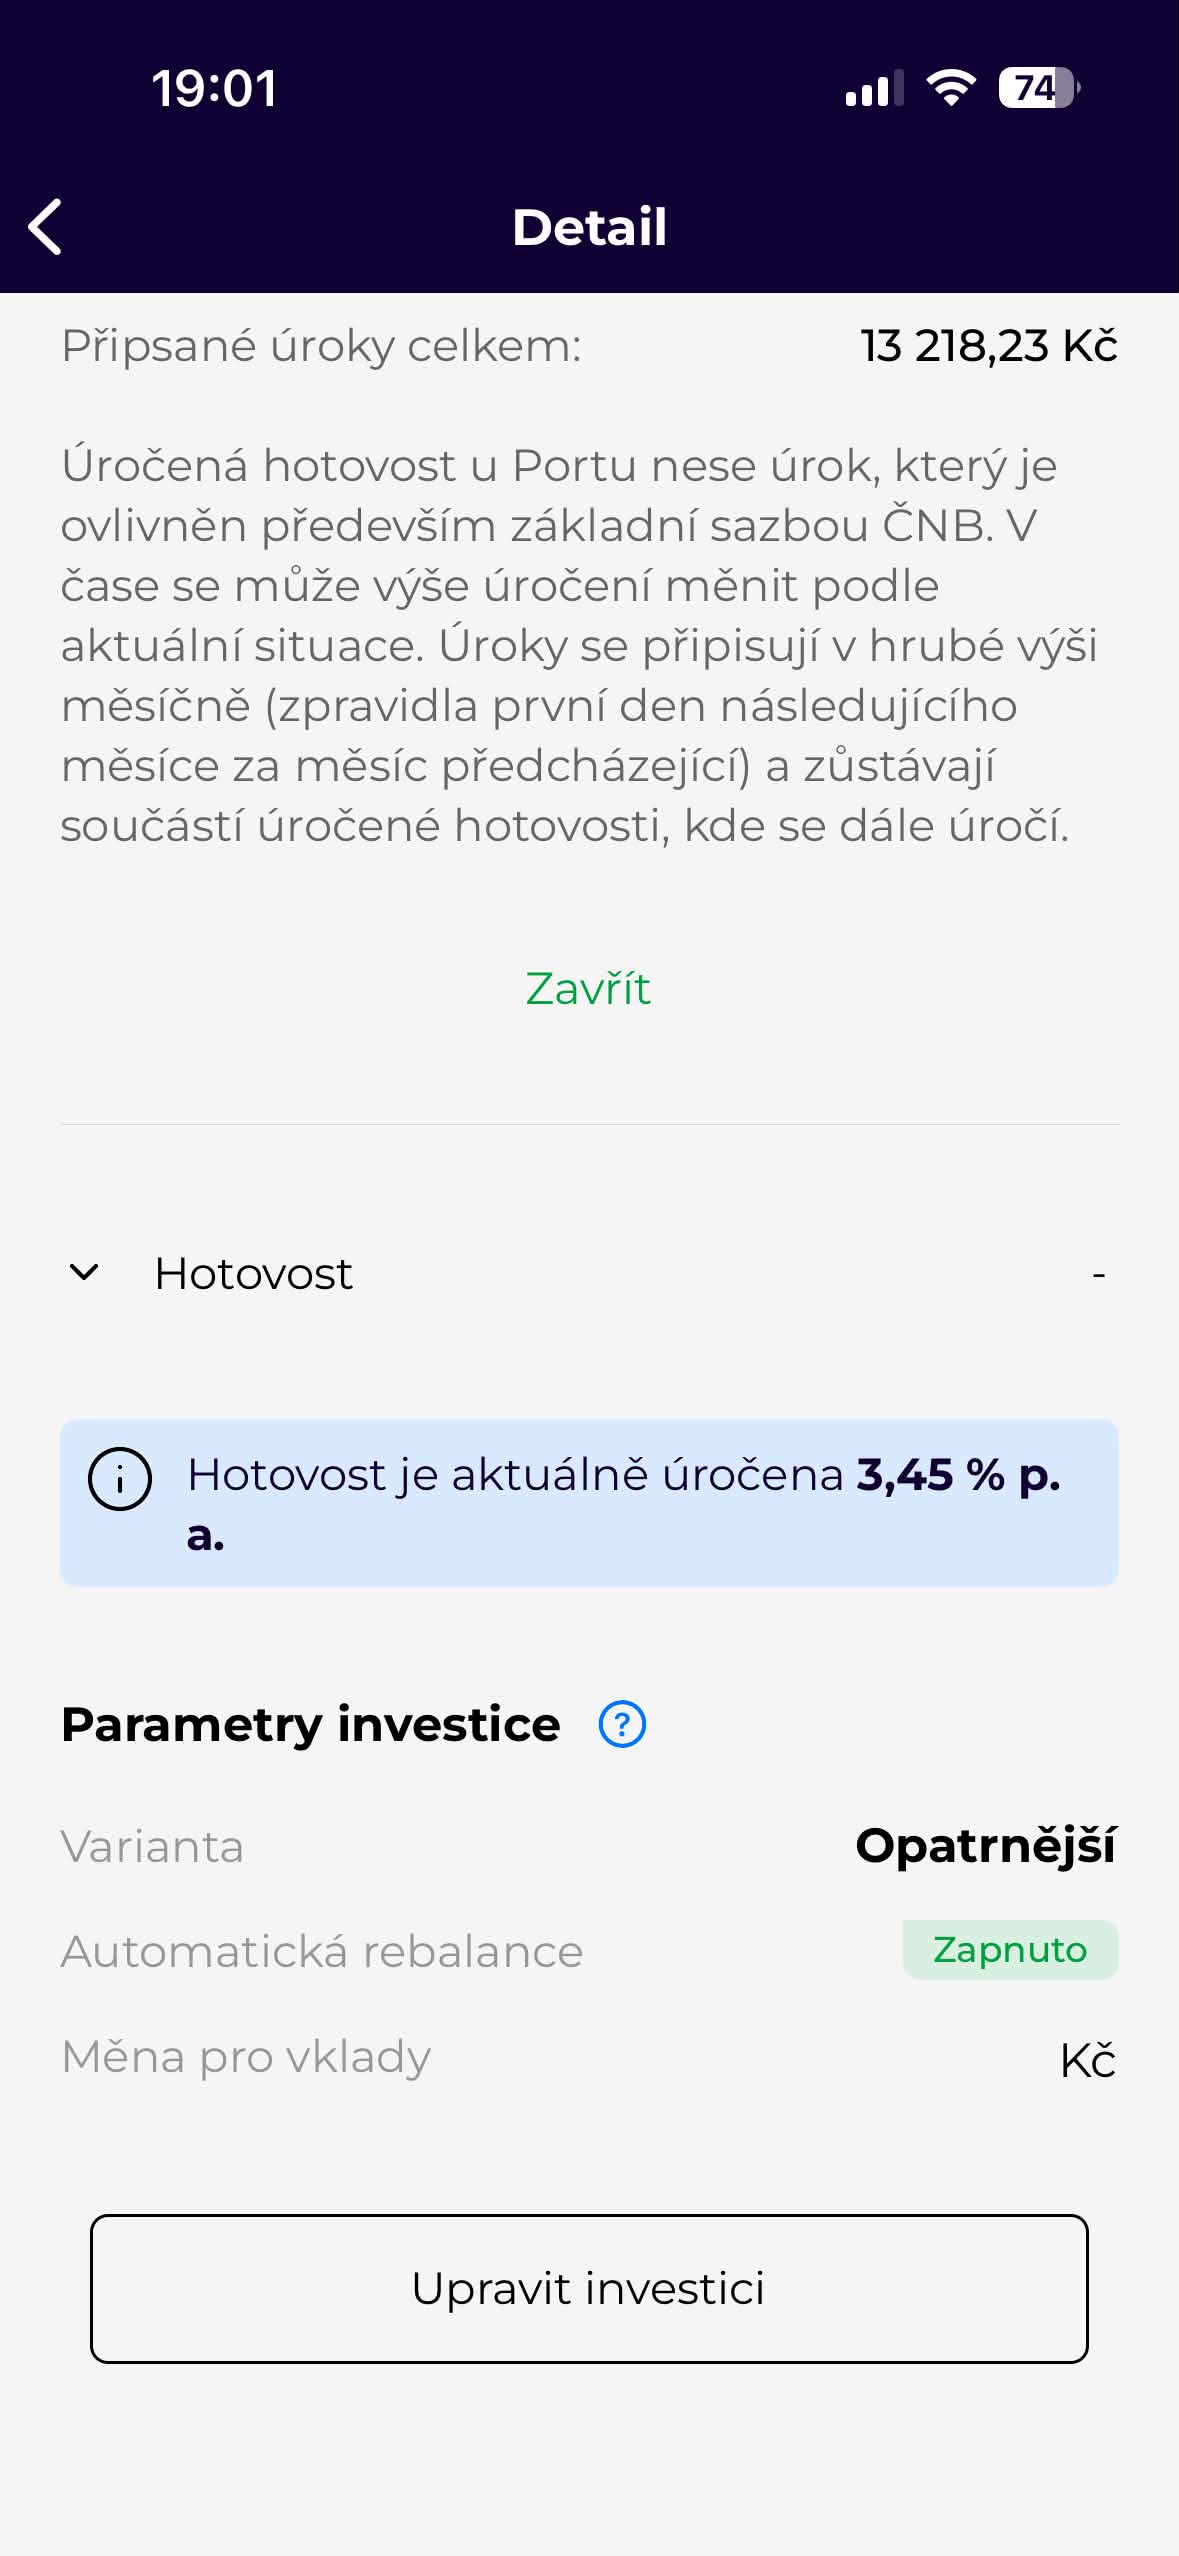
Nejde o demo účet ani modelový graf. Investiční rezervu ve variantě Opatrnější jsme otevřeli 14. srpna 2022 a spravovali ji přes mobilní aplikaci. Poslední doložený stav je z 28. srpna 2026; screenshoty pocházejí přímo z našeho účtu. Výsledek jednoho účtu není příslibem výnosu pro dalšího investora. Osobně testovaným produktem je pouze Investiční rezerva. Portfolio od Portu, DIP, dětský účet a Brokerage zde hodnotíme podle funkcí a dokumentace, nikoliv podle vlastního výsledku.
Jak čísla číst správně: konečný zůstatek 1 883,92 Kč je nízký proto, že jsme většinu peněz postupně vybrali; aplikace současně ukazuje historické maximum 106 573,61 Kč a položku „Vklady a výběry“ −10 740 Kč. Hrubé připsané úroky 13 218,23 Kč a celkový výnos 12 623,92 Kč jsou dvě různé veličiny. Procenta 24,01 % a 19,91 % nejsou roční sazby a nelze je přenést na jiné období nebo jiné portfolio. Peněžně vážený výnos zohledňuje, kdy a kolik peněz jsme vložili nebo vybrali. Časově vážený výnos omezuje vliv těchto peněžních toků a lépe popisuje vývoj samotné strategie. Bez kompletního seznamu toků z těchto souhrnů nelze nezávisle dopočítat náš roční výnos.
Co se nám v aplikaci osvědčilo
- na jednom místě vidíme hodnotu, vklady a výběry, korunový výnos i metodiku procentního výnosu,
- vklad lze připravit QR kódem nebo trvalým příkazem; skutečný platební QR kód z bezpečnostních důvodů nezveřejňujeme,
- správa rezervy, kontrola úroků i hledání dalších produktů jsou zvládnutelné bez desktopového webu.
Co je slabina v reálném provozu
Při výběrech jsme si v průběhu testu museli vyhradit přibližně 7–10 kalendářních dní. Dnešní FAQ Portu uvádí zpravidla 2–4 pracovní dny a od února 2026 se spravovaná portfolia obchodují každý všední den, takže starší zkušenost není aktuální garance. Pro výdaj na zítřek však Portu stále nepovažujeme za náhradu bankovního účtu.
Náš praktický závěr: Investiční rezerva může doplňovat spořicí účet pro část peněz, kterou nepotřebujete okamžitě. Část rezervy pro okamžité výdaje bychom nechali na dostupném bankovním účtu; potřebný objem závisí na příjmech a závazcích domácnosti. Sazba 3,45 % p.a. v Kč zachycená 28. 8. 2026 je proměnlivá a neplatila automaticky po celé čtyři roky testu.
Jak Portu funguje: od dotazníku k automatickému portfoliu
Portu je česká investiční platforma zaměřená hlavně na lidi, kteří chtějí investovat pravidelně, ale nechtějí sami vybírat ETF a hlídat jejich váhy. U základního produktu vyplníte investiční dotazník, Portu vyhodnotí znalosti, finanční situaci, cíl, horizont a vztah k riziku a nabídne odpovídající portfolio.
Portfolio tvoří především nízkonákladové burzovně obchodované fondy. Pokud s nimi začínáte, průvodce investováním do ETF vysvětluje index, ISIN, náklady i rizika. Portu je používá pasivně, ale samotná služba není čistě mechanický index: investiční výbor rozhoduje o dlouhodobém složení, nastavení měnového zajištění a dalších parametrech. Investor si vybírá rizikový profil 1 až 10 a může přijmout doporučení nebo v povoleném rozsahu zvolit jinou variantu.
Dotazník a ověření totožnosti
Portu musí znát klienta, jeho zkušenosti a původ prostředků. Registrace probíhá online, ale není anonymní.
Volba účtu a investičního cíle
Klasický účet, DIP, dítě nebo <26 mají odlišné poplatky i pravidla. Nejdřív proto vyberte správný právní a daňový režim, až potom portfolio.
Vklad a nákup instrumentů
Spravovaná portfolia Portu od února 2026 obchoduje každý pracovní den, pokud jsou potřebné burzy otevřené. Vklady připsané do investice nejpozději v 8:00 se mohou zainvestovat tentýž den. Svátek na relevantní burze může zpracování celého portfolia odložit. Podmínky obchodních dnů Portu.
Pravidelné dorovnávání
Nové vklady i rebalancování pomáhají vracet portfolio k cílovým vahám. Daňově optimalizovaná rebalancování se snaží zbytečně neprodávat pozice před časovým testem.
Důležitý rozdíl: „Portfolio od Portu“ znamená automatickou správu. „Portfolio podle vás“ dává více kontroly nad složením, ale stále používá portfoliový režim. „Brokerage“ je přímý obchod v reálném čase a má samostatný transakční ceník.
Produkty Portu v roce 2026: který řeší jaký problém
Sběratelské certifikáty mají vlastní právní a nákladový režim. Rozbor Portu Gallery ukazuje dvě skutečné emise a omezení jejich likvidity.
Portu už není jen robo-advisor s jedním ETF portfoliem. Šíře nabídky je výhoda, ale snadno vede k porovnávání nesrovnatelných věcí. Rezerva, dětské portfolio, DIP, jednotlivá akcie a sběratelský certifikát mají jiný účel i riziko.
Portfolio od Portu
Automaticky sestavené a rebalancované portfolio převážně z ETF pro dlouhodobé pravidelné investování.
- 10 rizikových profilů
- správa bez výběru jednotlivých titulů
- klasická i odpovědná ESG varianta
Portfolio podle vás
Investor nastavuje instrumenty a váhy sám. Nabídka byla v červnu 2026 rozšířena téměř na 350 nástrojů.
- volitelná rebalancování
- měnové zajištění u podporovaných nástrojů
- stále portfoliový, ne intradenní režim
Investiční rezerva
Kombinuje bankovní hotovost a podle varianty investiční složku. Úrok hotovosti se mění podle sazeb a dohody s bankou; není výnosem celého produktu. Aktuální sazbu a složení ověřte v přehledu Investiční rezervy.
- poplatek 0,25 % p.a., na účtu <26 polovičních 0,125 %
- nižší kolísání než akciové portfolio
- pojištěna může být kvalifikovaná bankovní hotovost; cenné papíry ani výnos celého produktu pojištěné nejsou
Důchodový účet DIP
Investování na stáří s možností daňového odpočtu. Podmínkou je nejméně 120 měsíců trvání a nejdříve kalendářní rok, ve kterém dosáhnete 60 let.
- spravovaná portfolia 0,30 % p.a. od 1. 9. 2026
- možné příspěvky zaměstnavatele
- předčasný výběr má daňové i smluvní dopady
Dětský účet a Portu <26
Dětský účet spravuje zákonný zástupce; v 18 letech přechází kontrola na dítě. Účet <26 má poloviční sazby oproti klasickému.
- dítě 0,25 % p.a.
- <26 podle objemu 0,20–0,50 % p.a.
- od 24 let je pro zvýhodnění nutné doložit studium
Jednotlivé akcie a ETF – Brokerage
Přímé tržní a limitní pokyny, více než 300 akcií a ETF a zlomkové investování. Nejde o CFD platformu.
- poplatek za realizovaný pokyn
- úschova a případná směna měny navíc
- dostupné na klasickém účtu a DIP
Reality, fondy a alternativy
Portu nabízí i podílové fondy, nemovitostní investice, Gallery a opPORTUnity. Jejich náklady, likvidita a právní forma se liší od běžného ETF.
- číst dokumentaci konkrétní emise či fondu
- nepovažovat za náhradu pohotovostní rezervy
- počítat s dalšími interními náklady
Korunový a eurový účet
Eurový účet dává smysl člověku s příjmy nebo budoucími výdaji v EUR. Samotná měna, v níž je ETF obchodováno, neříká, jaké měnové riziko nesou jeho podkladová aktiva.
- eurové minimum se uvádí 20 EUR
- EUR/USD Portu u eurového účtu nezajišťuje
- zajištění není vždy úplné

Portu DIP: výhodný poplatek, ale přísná pravidla výběru
Pro konkrétní rozhodnutí použijte průvodce Portu DIP: obsahuje časovou osu, model daňové úspory a náklady předčasného výběru či převodu.
Portu DIP umožňuje investovat na stáří ve státem podporovaném daňovém režimu. Spravované portfolio stojí podle sazebníku účinného od 1. 9. 2026 0,30 % p.a. K tomu se ve výkonnosti ETF promítá jejich TER. Sazba 0,30 % se nevztahuje na každý produkt uvnitř DIP: Investiční rezerva stojí 0,25 % a Brokerage má transakční ceník. V účtu lze využít i další podporované investice včetně Brokerage. DIP není samostatný fond ani státem garantovaný produkt; je to obálka s pravidly, ve které investor nese riziko zvolených aktiv.

Částka 48 000 Kč je maximální společný odpočet od základu daně napříč podporovanými produkty, nikoliv přímá sleva na dani. Zaměstnavatelský limit 50 000 Kč se také posuzuje společně pro zákonem vymezené produkty spoření na stáří. Pro řádný výběr je třeba splnit obě podmínky: uplynutí 120 měsíců od vzniku DIP a nejdříve kalendářní rok, v němž dosáhnete 60 let. Konkrétní datum a zákonné výjimky ověřte podle své smlouvy.
Předčasný výběr z DIP: může znamenat nejen dodanění dřívějších odpočtů a příspěvků zaměstnavatele. Produktové podmínky DIP od 1. 9. 2026 (příloha 1) stanoví dopočet všech historických úspor na zvýhodněném poplatku z celého DIP, nejen z vybrané části. Před výběrem si nechte vyčíslit daňové i smluvní následky.
Převod celého DIP k jinému poskytovateli: při splnění zákonných podmínek může zachovat daňovou podporu. Portu však pro externí převod mimo skupinu WOOD uvádí zvláštní poplatek 0,50 % z převáděných prostředků, nejméně 1 000 Kč a nejvýše 10 000 Kč a současně dopočet historického poplatkového zvýhodnění. Běžná kalkulačka převodu podle ISIN níže tento režim DIP nepočítá. Převod si nechte předem nacenit podle přílohy 1 produktových podmínek.
DIP dává smysl penězům skutečně určeným na stáří. Pohotovostní rezerva, akontace na bydlení nebo peníze pro cíl před šedesátkou do něj nepatří jen kvůli daňové úspoře.
Dětský účet Portu a Portu <26: komu peníze právně patří
Vlastnictví peněz, souhlasy při výběru a změny po osmnáctinách rozebírá průvodce dětským účtem Portu. Níže je přehled pro výběr typu účtu.
Dětský účet zakládá zákonný zástupce, ale vložené peníze se stávají majetkem dítěte. To je zásadní rozdíl proti situaci, kdy rodič investuje na vlastním účtu a jen si portfolio mentálně označí jménem dítěte.
Dětský účet – 0,25 % p.a.
- zákonný zástupce nejprve dokončí vlastní registraci,
- na dětském účtu je dostupné Portfolio od Portu,
- příbuzní mohou přispívat podle platebních pravidel,
- v 18 letech získá dítě plnou kontrolu a účet přejde do režimu <26.
Portu <26 – poloviční sazby
- ve věku 18–24 let se zvýhodnění přiděluje podle věku,
- od 24 do 26 let je nutné doložit studium nebo ISIC,
- bez doložení do tří měsíců po 24. narozeninách se účet převede na klasický režim,
- produktová stránka <26 uvádí vklady od 100 Kč, zatímco obecné FAQ uvádí 500 Kč.
Výběr z dětského účtu není volná rodičovská pokladna. U částky nad 20 000 Kč v souhrnu za rok nebo pokud dítěti již bylo 15 let požaduje Portu další souhlas podle svých podmínek. Předčasný výběr vede k dopočtu zvýhodnění u vybírané části. Podrobnosti včetně toho, čí souhlas Portu přijme, uvádí FAQ dětských účtů; věkové zvýhodnění popisuje FAQ Portu <26.
Praktická volba: chcete-li si ponechat plnou kontrolu i po osmnáctinách dítěte, investujte na vlastním účtu a počítejte s vlastními právními a daňovými důsledky. Chcete-li, aby peníze od počátku právně patřily dítěti a v 18 letech je převzalo, dětský účet odpovídá tomuto cíli lépe.
Portu poplatky 2026: kolik skutečně platíte
Úplný rozpis, korunové scénáře a nestejně velké převáděné pozice obsahuje přehled poplatků Portu. Zde zůstává přehled sazeb a kalkulačka pro celkové rozhodnutí.
U spravovaných portfolií se sazba počítá z průměrné hodnoty investovaného majetku a účtuje měsíčně. Zahrnuje vedení účtu, vklady a výběry, pokyny, transakce, rebalancování, měnové zajištění, směnu bez přirážky v portfoliovém režimu, úschovu a digitální investiční poradenství.
Aktuální ceny: spravovaná portfolia v DIP stojí od 1. 9. 2026 0,30 % ročně. Níže jsou roční sazby za správu portfolií, nikoliv za jednotlivé pokyny v Brokerage. Zdrojem je zářijový sazebník Portu; náklady ETF se připočítávají.
| Úroveň | Objem spravovaných portfolií | Klasický / firemní účet | Portu <26 | DIP | Dětský účet |
|---|---|---|---|---|---|
| Bronzová | do 500 000 Kč | 1,00 % p.a. | 0,50 % p.a. | 0,30 % p.a. | 0,25 % p.a. |
| Stříbrná | 500 000–1 mil. Kč | 0,80 % p.a. | 0,40 % p.a. | 0,30 % p.a. | 0,25 % p.a. |
| Zlatá | 1–5 mil. Kč | 0,60 % p.a. | 0,30 % p.a. | 0,30 % p.a. | 0,25 % p.a. |
| Platinová | nad 5 mil. Kč | 0,40 % p.a. | 0,20 % p.a. | 0,30 % p.a. | 0,25 % p.a. |
Do úrovně se počítají Portfolia od Portu a Portfolia podle vás na vlastním klasickém nebo <26 účtu v CZK a EUR. DIP, dětské a spravované firemní účty se do objemové úrovně nezapočítávají.
Sleva za dlouhodobou fixaci
| Fixace | Sleva z aktuální sazby | Efektivní sazba z 1 % | Co při předčasném výběru |
|---|---|---|---|
| Bez fixace | 0 % | 1,00 % p.a. | Bez dopočtu dlouhodobé slevy |
| 5 let | 20 % | 0,80 % p.a. | Dopočet ušetřeného rozdílu z vybírané části |
| 7 let | 25 % | 0,75 % p.a. | Dopočet ušetřeného rozdílu z vybírané části |
| 10 let | 30 % | 0,70 % p.a. | Dopočet ušetřeného rozdílu z vybírané části |
| 15 let | 40 % | 0,60 % p.a. | Dopočet ušetřeného rozdílu z vybírané části |
Podle pravidel dlouhodobých slev se zvýhodnění vztahuje na Portfolio od Portu a Portfolio podle vás. Nevztahuje se na Investiční rezervu, DIP, dětský účet ani realitní fond. Lze ji kombinovat s objemovou slevou; matematické minimum klasického portfolia je tak 0,24 % p.a. při sazbě 0,40 % a slevě 40 %.
Fixace neznamená zamčené peníze. Vybrat můžete, ale Portu zpětně dopočítá rozdíl mezi zvýhodněným a plným poplatkem u vybírané části. Nikdy proto nefixujte peníze, které mohou sloužit jako rezerva nebo blízký výdaj.
Skrytý ve výsledku, nikoliv v ceníku: TER ETF
ETF mají vlastní průběžné náklady označované TER. Portu je nestrhává jako samostatnou transakci, protože jsou už průběžně zahrnuté v ceně fondu a snižují jeho výkonnost. Oficiální model dopadu nákladů pracuje u Portfolií s ilustrativním průměrem 0,20 % p.a. Skutečné TER závisí na konkrétním složení.
Proto není přesné říct, že investor platí jen 1 %. U modelového základního účtu jde ekonomicky přibližně o platformový poplatek 1 % plus vnitřní nákladovost ETF, případně náklady měnového zajištění vyplývající z trhu.
Základní sazba 1 % při stabilní průměrné hodnotě. TER ETF není v částce zahrnuto.
Stříbrná úroveň 0,80 %. Sazba se vztahuje na celý příslušný majetek, ne jen část nad hranicí.
Zlatá úroveň 0,60 % před případnou dlouhodobou slevou a bez TER.
Sazba spravovaného DIP portfolia 0,30 % při stabilní hodnotě, před započtením TER. Daňový odpočet se neposuzuje jako sleva z tohoto poplatku.
Kalkulačka dopadu poplatků Portu
Nastavte vklad, čas, očekávaný hrubý výnos, účet, slevu a TER. Uvidíte modelovou budoucí hodnotu i rozdíl proti stejnému portfoliu bez poplatku platformy.
Jak výpočet číst: model odečte z hrubého ročního výnosu pevně zvolenou sazbu po slevě a TER; výslednou sazbu převede na měsíční složené úročení. Vklad přidává na konci měsíce. Jde o hladký scénář, nikoliv prognózu nebo přesné vyúčtování Portu. Vybranou slevu drží po celý modelový horizont, nesimuluje konec fixace ani tři měsíce bez správcovského poplatku. Skutečný trh kolísá, sazba Portu se může měnit s objemem, vklady nejsou rovnoměrně zainvestované, TER se liší a model nezahrnuje daně, inflaci, spread, náklady zajištění ani případný dopočet slevy. Srovnávací varianta předpokládá totožné portfolio a disciplínu bez poplatku platformy; v praxi může mít broker další náklady.
Portu Brokerage: jednotlivé akcie a ETF přímo v reálném čase
Brokerage rozšiřuje Portu za hranici automatických portfolií. Investor si vybírá konkrétní akcie nebo ETF, zadává tržní či limitní pokyny a může využít zlomkové investování. Portu uvádí více než 300 instrumentů a možnost začít od 100 Kč.
Pro úplného začátečníka to není automaticky lepší produkt. Portfolio od Portu přebírá výběr a správu; Brokerage přenáší odpovědnost za titul, cenu, měnu, koncentraci, rebalanci a daňové prodeje na uživatele.
| Úroveň Portu | Klasický účet / DIP za pokyn | Portu <26 za pokyn | Minimum za realizovaný pokyn |
|---|---|---|---|
| Bronzová | 0,40 % | 0,20 % | 39 Kč / 2 EUR / 2 USD |
| Stříbrná | 0,30 % | 0,15 % | 39 Kč / 2 EUR / 2 USD |
| Zlatá | 0,20 % | 0,10 % | 39 Kč / 2 EUR / 2 USD |
| Platinová | 0,20 % | 0,10 % | 39 Kč / 2 EUR / 2 USD |
Ve všech úrovních se navíc účtuje úschova 0,05 % p.a. (u <26 0,025 %) a směna související s investováním 0,40 %, pokud k ní dochází. Přidat se mohou daně a poplatky třetích stran; ETF má vlastní TER. Je-li hodnota pokynu nižší než minimální provize, je podle sazebníku provize omezena hodnotou pokynu.
Brokerage je dostupné na klasickém účtu a v DIP, nikoliv na dětském nebo firemním účtu. U velmi malých pravidelných pokynů může minimální poplatek 39 Kč tvořit vysoké procento obchodu: například u nákupu za 1 000 Kč jsou to 3,9 %. Na drobné automatické vklady proto spravované portfolio nebo jiný cenový model může dávat větší smysl.
Americké akcie a W‑8BEN: před investicí do amerického cenného papíru Portu vyžaduje prohlášení daňové rezidence W‑8BEN, aby mohla být u amerických příjmů použita odpovídající smluvní sazba srážkové daně. Od května 2025 se formulář podepisuje elektronicky, Portu údaje předvyplní a hlídá konec platnosti. Obvykle platí do konce třetího kalendářního roku následujícího po podpisu, pokud se nezmění relevantní údaje. W‑8BEN ale nenahrazuje české daňové přiznání ani řešení dividend a prodejů podle českých pravidel.
Kolik stojí převod cenných papírů: podle sazebníku účinného od 1. 9. 2026 převod cenných papírů mimo WOOD Retail Investments i interní převod cenných papírů do Brokerage stojí 0,40 % objemu, minimálně 2 000 Kč a maximálně 10 000 Kč za každý ISIN. U více titulů se tedy minima a maxima uplatňují opakovaně.
Kalkulačka ceny převodu cenných papírů z Portu
Zadejte celkovou převáděnou hodnotu a počet různých ISIN. Model pro názornost rozděluje hodnotu mezi tituly rovnoměrně a na každý aplikuje 0,40 %, minimum 2 000 Kč a maximum 10 000 Kč.
Pozor: skutečný výsledek závisí na hodnotě každého ISIN zvlášť, nikoliv jen na celkovém portfoliu. Nerovnoměrné rozdělení mezi ISIN může celkový poplatek změnit. Výpočet nezahrnuje zvláštní převod DIP, tržní pohyb, daně, doplatek fixace ani náklady přijímajícího brokera. U malé pozice může minimum překročit její hodnotu; realizovatelnost a konečnou cenu musí potvrdit Portu.
Je Portu bezpečné? Čtyři vrstvy, které se nesmí zaměňovat
Portu provozuje WOOD Retail Investments a.s., český obchodník s cennými papíry s licencí a dohledem ČNB. To je důležitý základ, ale regulace neodstraňuje tržní, měnové ani produktové riziko.
Klientská aktiva mají být oddělena
Cenné papíry klientů se evidují odděleně od majetku provozovatele. Zahraniční nástroje však mohou být u depozitáře vedené na souhrnném účtu, kde má klient odpovídající podíl.
90 % nevydaného majetku, nejvýše 20 000 EUR
Fond řeší situaci, kdy obchodník není schopen klientský majetek vydat. Nehradí pokles ETF, špatný rok na burze ani nevhodně zvolený rizikový profil.
100 000 EUR není pojištění celé investice
U Investiční rezervy Portu popisuje bankovní hotovost na sběrném účtu se zvláštním režimem a evidencí jednotlivých klientů. Pojištění se váže na vkladatele a konkrétní banku, kde se sčítá s jeho dalšími pojištěnými vklady. Nevztahuje se na tržní hodnotu ETF, akcií či certifikátů.
Aplikace podporuje dvoufaktorové ověření
Silné unikátní heslo, bezpečný e-mail, kontrola zařízení a zapnuté 2FA jsou stále odpovědností uživatele. Regulace neochrání slabé přihlašovací údaje.
Co přesně kryje který ochranný režim
| Situace | Ochranný režim | Orientační limit | Co zůstává rizikem investora |
|---|---|---|---|
| Pokles ceny ETF nebo akcie | Žádná náhrada za tržní ztrátu | 0 Kč | Volatilita, měna, koncentrace a nevhodný horizont |
| Obchodník nevydá klientský majetek | Garanční fond obchodníků s cennými papíry při splnění zákonných podmínek | 90 % nevydaného majetku, nejvýše 20 000 EUR | Běžný pokles trhu fond nehradí |
| Kvalifikovaná hotovost uložená u banky | Pojištění vkladů při splnění podmínek a správné evidenci konečného vlastníka | Do 100 000 EUR na vkladatele u jedné banky | Limit se nevztahuje na hodnotu cenných papírů |
| Zneužití slabého hesla nebo e-mailu | 2FA, ověřený bankovní účet a bezpečnostní procesy | Nejde o pojištění výnosu ani univerzální náhradu | Zabezpečení zařízení, e-mailu a přístupových údajů |
Limity nejsou sčitatelná „pojistka Portu“. Každý se týká jiné právní situace. Podrobnosti stanoví informace o Garančním fondu a popis Investiční rezervy z 1. 9. 2026. Oddělení majetku usnadňuje jeho vydání při problémech obchodníka, neslibuje však okamžitý přístup k penězům.
Co se stane při propadu trhu? Hodnota portfolia může klesnout desítky procent a žádný fond tento běžný investiční pokles nedorovnává. Právě proto má rizikový profil odpovídat horizontu i schopnosti investici neprodávat ve stresu.
Výnosy Portu: proč neexistuje jedno správné procento
Dotaz „kolik Portu vydělává“ nemá jednu poctivou odpověď. Konzervativní profil, dynamické akciové portfolio, Investiční rezerva a jednotlivá akcie v Brokerage nejsou stejná investice. Výsledek navíc ovlivňuje datum vkladů, poplatek, TER, kurz koruny, zajištění, výběry a daňová situace.

Jak porovnávat výnosy bez zkreslení
Vlastní výsledek Investiční rezervy ukazujeme výše v doloženém testu. U automatických portfolií sledujte konkrétní profil, měnu, období a to, zda graf zahrnuje poplatky. Historické simulace poskytovatele se mohou týkat i doby před spuštěním služby; nejsou skutečným výsledkem klientského účtu.
Pravidelný vklad vytváří jiný výsledek než jednorázová investice na začátku grafu. Při porovnání služeb proto použijte stejné peněžní toky a stejný způsob výpočtu. Pro orientaci v profilech slouží investiční metodika Portu. Budoucí zhodnocení z historického grafu vyčíst nelze.
Rizikové profily 1–3
Vyšší podíl konzervativních složek obvykle znamená nižší kolísání i nižší dlouhodobý výnosový potenciál. Neznamená to nulové riziko.
Rizikové profily 8–10
Vysoký podíl akcií může dlouhodobě růst rychleji, ale investor musí unést hluboké a někdy víceleté propady bez panického prodeje.
Portu versus S&P 500
Srovnávat vyvážené globální portfolio se samotným americkým akciovým indexem není fér. Nejprve musí být shodné riziko, měna, období, vklady a náklady.
Historický graf versus váš účet
Zobrazená minulost nemusí odpovídat vašim cenám nákupů. Pravidelný investor dosahuje peněžně váženého výsledku podle každého jednotlivého vkladu.
Měnové zajištění není bezplatná pojistka
Portu za samotné zapnutí zajištění v portfoliovém produktu neúčtuje další platformový poplatek, ale forwardy mají ekonomický výsledek a náklad daný rozdílem sazeb a kurzem. Zajištění navíc nemusí pokrýt celé měnové riziko podkladových aktiv. U Portfolia od Portu o výchozím nastavení rozhoduje investiční výbor, u podporovaných instrumentů v Portfoliu podle vás jej lze upravit.
Ve veřejném komentáři z 4. března 2026 Portu uvádělo zajištěné profily 1–3 a nezajištěné profily 4–10. Toto nastavení se může změnit, proto před investicí kontrolujte aktuální stav přímo v detailu portfolia.
Rebalancování pomáhá disciplíně, neporáží automaticky trh
Rebalancování vrací portfolio k cílovému riziku tím, že přikupuje podvážené a případně prodává převážené složky. Jeho smyslem není zaručit nadvýnos. Portu se při automatické rebalanci snaží zohlednit tříletý časový test; při výběru nebo zásadní změně portfolia ale daň může vzniknout.
Registrace, kód VYZKOUSEJPORTU a aplikace
Účet si může otevřít svéprávná fyzická osoba od 18 let z podporované země a s odpovídající daňovou rezidencí. U dítěte registraci provádí zákonný zástupce. Portu musí kvůli zákonným pravidlům ověřit totožnost, bankovní účet a informace o klientovi.
E-mail, heslo a základní údaje
Založíte přístup a potvrdíte kontakt. Použijte unikátní heslo a zapněte dvoufaktorové ověřování; účet chrání i váš e-mail.
Investiční dotazník
Otázky se týkají zkušeností, majetku, příjmů, cíle, horizontu a reakce na ztrátu. Nevyplňujte je tak, abyste „odemkli“ nejvyšší profil; výsledkem má být vhodnost, ne soutěž.
Volba účtu a portfolia
Zkontrolujte, zda otevíráte klasický účet, DIP nebo dětský účet. Přečtěte si poplatek, KID dokumenty ETF, měnové zajištění a případnou fixaci.
Ověření identity a první vklad
Standardní spravované portfolio začíná na 500 Kč. První platba musí splnit pokyny Portu a pomáhá ověřit bankovní účet klienta.
Portu kód: 3 měsíce zdarma
90 dní versus 6 měsíců: podle pravidel Pozvi přátele od 4. 2. 2026 musí nový klient zainvestovat nejméně 500 Kč. Bezplatných 90 dní začíná zainvestováním prvního vkladu, zatímco 6 měsíců bez výběru se počítá od provedení prvního vkladu. Při dřívějším výběru si Portu vyhrazuje právo zpětně doúčtovat správu za celé období investování. Program pokrývá Portfolia a Investiční rezervu, vylučuje dětské a firemní účty. Přijetí VYZKOUSEJPORTU a rozsah konkrétní nabídky potvrzuje Portu při registraci.
Postup a stav ověření najdete v průvodci kódem VYZKOUSEJPORTU. Ověřená pravidla Pozvi přátele neuvádějí konkrétní kód VYZKOUSEJPORTU, proto jejich ověření oddělujeme od potvrzení jeho přijetí.
Partnerská nabídka Moneyo používá kód VYZKOUSEJPORTU. Při registraci jej zadejte do pole pro promo nebo referenční kód a zkontrolujte, že Portu potvrdilo jeho přijetí a zobrazilo podmínky zvýhodnění. Samotný proklik přes naše tlačítko není potvrzením aktivace.
„Zdarma“ znamená osvobození od poplatku za správu po tři měsíce v rozsahu přijaté nabídky. TER ETF, tržní náklady ani případné daně tím nezanikají. Nabídku nelze automaticky vztáhnout na transakční, měnové a další poplatky Brokerage nebo na všechny produkty. Konkrétní začátek zvýhodnění, způsobilost účtu a možnost kombinace s jinou akcí rozhodují podmínky zobrazené Portu. Pokud kód přijat není, před dokončením registrace to ověřte u podpory.
Portu aplikace a přihlášení
Přes oficiální přihlášení do Portu se dostanete ke svému účtu. Mobilní aplikace pro iOS a Android umožňuje správu investic, kontrolu transakcí a dvoufaktorové ověření. Naše zkušenosti a snímky jejího rozhraní jsou v části vlastní test.
Portu přes Air Bank
Klienti Air Bank mohou Portu založit a sledovat i prostřednictvím My Air. Jde o propojení bankovní aplikace s investiční službou Portu; investiční portfolio se tím nestává spořicím účtem Air Bank. Postup a souhlasy s předáním údajů popisuje Air Bank. Nepředpokládejte automatickou kombinaci bankovní nabídky s naším kódem.


Jak vybrat peníze z Portu a co to může udělat s daněmi
Jednotlivé kroky, řešení zpoždění a souvislost s prodejem investic najdete v návodu jak vybrat peníze z Portu. Pro recenzi shrnujeme hlavní lhůty a důsledky.
Výběr zadáte v části Peníze → Jednorázové převody. Před potvrzením prověřte bankovní účet a omezení produktu. Aktuální FAQ uvádí obvykle 2–4 pracovní dny; nejde o garantovanou lhůtu. Podrobnosti obsahuje výše odkazovaný návod a oficiální FAQ výběrů.
Bez fixace nemá běžné portfolio standardní výstupní poplatek. „Výběr zdarma“ ale neznamená bez dalších následků: může dojít k dopočtu dlouhodobé slevy, daňovému prodeji, změně kurzu nebo zvláštnímu režimu u DIP a dětského účtu.
| Situace | Co Portu udělá | Co hlídat |
|---|---|---|
| Částečný výběr | Prodá poměrnou část nástrojů tak, aby zůstalo cílové složení. | Nelze vybrat jen konkrétní daňově nejvýhodnější lot. |
| Výběr při fixaci | Dopočítá rozdíl mezi zvýhodněným a plným poplatkem u vybrané části. | Fixace se týká i převodu do jiné investice Portu. |
| Výběr z DIP | Může narušit zákonné podmínky a vyvolat smluvní dopočet zvýhodnění. | Dodanit odpočty a příspěvky; podmínky celé historie DIP. |
| Výběr dítěti | Peníze patří dítěti a u vyšší částky či od 15 let je nutný další souhlas. | Dopočet zvýhodněného poplatku z vybírané části. |
Daňový tahák pro českého investora
- Hodnotový test: pokud souhrnné hrubé příjmy z prodeje cenných papírů za rok nepřesáhnou 100 000 Kč, může se uplatnit osvobození. Posuzuje se příjem, ne zisk, a sčítají se prodeje u všech brokerů.
- Časový test: příjem z prodeje konkrétního cenného papíru může být osvobozen po držbě delší než tři roky. U pravidelných nákupů běží lhůta pro každý kus zvlášť.
- Daňové podklady: Portu připravuje roční výpis a používá FIFO. Podklad pomáhá, ale odpovědnost za správné přiznání zůstává poplatníkovi.
- Rok 2026: od 1. ledna se ruší limit 40 milionů Kč pro osvobození prodejů cenných papírů při splněném časovém testu. Potvrzují to daňové novinky Finanční správy.
- Dividendy a úroky: mají odlišný daňový režim než příjem z prodeje. Osvobození prodeje po třech letech je automaticky neosvobozuje. Sledujte srážky a zahraniční příjmy v podkladech.
Daňové upozornění: pravidla mají výjimky a mohou se měnit. Informace jsou obecné pro českou fyzickou osobu investující mimo podnikání. U vyšší částky, zahraničních dividend, změny rezidence, dědictví nebo DIP se poraďte s daňovým poradcem.
Portu vs Fondee, XTB a Interactive Brokers
Přímé srovnání Portu a Fondee používá stejné objemy, přesné sazby a zvýhodnění Premium i Platinum. Tabulka níže navíc rozlišuje automatickou správu od vlastního ETF investování.
Nejlepší platforma neexistuje bez konkrétního scénáře. Automatická správa soutěží pohodlím; broker cenou a kontrolou. Tabulka porovnává automatickou správu a samostatné investování do skutečných ETF k 10. 9. 2026. U brokera je třeba rozlišit nákup ETF od CFD; daňový režim DIP je vždy vlastností konkrétní smlouvy.
| Řešení | Základní průběžná cena | Automatický návrh a rebalance | Typické plus | Typické mínus |
|---|---|---|---|---|
| Portu | 1,00 % p.a. do 500 tis. Kč; s objemem až 0,40 % + TER | Ano | Výběr účtů a produktů: DIP, dítě, <26, rezerva, Brokerage, české podklady | Vyšší cena malého klasického účtu; fixace a více režimů |
| Direct Fondee | 1,089 % p.a. včetně DPH; Premium 0,90 %, Platinum 0,70 % při splnění podmínek + TER | Ano | Jednoduchá modelová ETF portfolia, dítě, DIP, studentský účet | Méně vlastních voleb; standardní sazba je mírně vyšší než základ Portu |
| XTB | Provize podle podmínek účtu a obratu; případná měnová konverze, spread a TER | Lze automatizovat financování a nákupy; odpovědnost za volbu plánu a riziko zůstává investorovi | Samostatné ETF investování a investiční plány v českém prostředí | Není totožné s individuálním návrhem a správou Portfolia od Portu |
| Interactive Brokers | Provize dle trhu a tarifu Fixed/Tiered, případná směna a burzovní náklady, spread a TER | Pravidelné pokyny u podporovaných titulů; skladbu a rebalanci řeší investor | Široký výběr trhů a kontrola nad obchody | Náročnější nastavení i vlastní evidence pro české daně |
Stejná částka, srovnatelná cena: u stabilního klasického portfolia 200 000 Kč vychází Portu bez fixace na 2 000 Kč ročně, standardní Fondee při přesné sazbě 1,089 % na 2 178 Kč; v obou případech navíc k nákladům ETF a bez slev Fondee za pravidelné vklady. U brokera nestačí porovnat nulu v ceníku nákupu: připočtěte konverzi, spread, TER a čas na správu. Zdroj sazby Fondee.
Konkrétní limity a příklady nákladů rozebírají naše recenze XTB a recenze Interactive Brokers. Širší výběr najdete v porovnání online brokerů; další formy investování v přehledu investování do akcií a ETF.
Zvolte Portu, pokud…
- nechcete studovat nabídku ETF a skládat portfolio,
- chcete dítě, DIP a běžné investice v jedné aplikaci,
- česká podpora a daňový přehled mají pro vás hodnotu,
- víte, že bez automatizace byste neinvestovali pravidelně.
Zvolte vlastního brokera, pokud…
- rozumíte indexům, TER, měnám a daňovým pravidlům,
- dokážete držet jednoduché portfolio bez častých změn,
- chcete minimalizovat průběžný procentní poplatek,
- potřebujete konkrétní burzu, pokyny nebo širší nabídku.
Hodí se Portu právě pro váš scénář?
Pět otázek rychle odhalí, zda vám automatizace pravděpodobně pomůže, nebo zda nejdřív potřebujete rezervu, kratší produkt či levnější vlastní řešení.
Výsledek je vzdělávací orientace, nikoliv test přiměřenosti podle zákona ani osobní investiční doporučení. Konečný rizikový profil určuje oficiální dotazník poskytovatele podle úplných údajů.
Výhody Portu
- automatický návrh, nákupy a rebalancování portfolia,
- české prostředí, podpora a mobilní aplikace,
- jasná základní sazba bez vstupního a běžného výstupního poplatku,
- objemové slevy a dobrovolná sleva za dlouhý horizont,
- DIP, dětský účet, Portu <26 a firemní účet,
- daňový přehled a daňově optimalizovaná automatická rebalance,
- investování v CZK i EUR a dostupné měnové zajištění,
- od roku 2026 také Brokerage pro přímé akcie a ETF,
- regulovaný český obchodník pod dohledem ČNB.
Nevýhody Portu
- základní 1% poplatek může být proti vlastnímu ETF portfoliu vysoký,
- TER fondů je ekonomický náklad nad platformovou sazbou,
- při fixaci se předčasně ušetřený poplatek dopočítá,
- DIP má při předčasném výběru významné daňové a smluvní důsledky,
- ve spravovaném portfoliu nelze při výběru zvolit konkrétní lot,
- měnové zajištění nemusí být úplné a má ekonomický dopad,
- Brokerage může být pro malé pokyny kvůli minimu 39 Kč drahý,
- široká nabídka produktů zvyšuje riziko, že začátečník smíchá různé cíle a rizika.
Proč má Portu Moneyo Score 90/100
Skóre není převod hvězdiček z jiné stránky. Vychází z jednotné metodiky Moneyo a zohledňuje cenu, bezpečnost, nabídku, použitelnost, výběry a praktickou hodnotu pro českého investora. Affiliate provize do bodování nevstupuje.
Silná služba, ne univerzální vítěz
Nejlépe vychází pro investora, který chce automatizaci, češtinu a více typů účtů v jednom prostředí.
Body dolů dáváme za vyšší dlouhodobý náklad proti levnému DIY portfoliu, TER nad platformovým poplatkem, podmínky fixace, zvláštní dopady předčasného výběru u DIP a omezenou kontrolu nad konkrétními prodeji ve spravovaném portfoliu. Více popisuje metodika hodnocení Moneyo.
Portu FAQ: krátké odpovědi před založením účtu
Je Portu bezpečné a pod dohledem ČNB?
Ano, provozovatel WOOD Retail Investments a.s. je licencovaný obchodník s cennými papíry pod dohledem ČNB. Klientský majetek má být evidován odděleně. Garanční fond za zákonných podmínek kryje 90 % nevydaného majetku, nejvýše 20 000 EUR; nekryje běžnou investiční ztrátu.
Kolik stojí Portu?
Klasické spravované portfolio stojí 1,00 %, 0,80 %, 0,60 % nebo 0,40 % ročně podle objemu. Spravovaná portfolia v DIP mají od 1. 9. 2026 sazbu 0,30 % ročně. Dětský účet a Investiční rezerva stojí 0,25 % p.a.; Rezerva na účtu <26 má sazbu 0,125 %. U ETF se navíc ve výkonnosti projevuje jejich TER.
Jaká je minimální investice na Portu?
Standardní spravovaný účet začíná podle obecného FAQ na 500 Kč. Produktové stránky Portu <26, dětského účtu a Brokerage uvádějí možnost začít od 100 Kč. Kvůli rozporu ověřte minimum konkrétní investice v aplikaci.
Jak dlouho trvá výběr peněz z Portu?
Portu uvádí obvykle 2–4 pracovní dny. Nejprve musí prodat odpovídající investice, poté odešle peníze na ověřený účet. Konečná částka se může do realizace změnit s trhem.
Má Portu mobilní aplikaci?
Ano. Portu má aplikaci pro iOS i Android, přes kterou lze sledovat a spravovat investice a používat dvoufaktorové ověření.
Co je Portu Brokerage?
Brokerage je od června 2026 přímý nákup více než 300 akcií a ETF včetně zlomků a limitních pokynů. Má samostatný transakční poplatek, úschovu a případnou měnovou konverzi. Není dostupný na dětském ani firemním účtu.
Jaká je historická výkonnost Portu?
Výnos závisí na produktu, profilu, měně a období. Doložená čísla našeho účtu jsou v části zkušenosti s Investiční rezervou. Jde o kumulativní výsledek konkrétních vkladů a výběrů k 28. 8. 2026, nikoliv roční sazbu nebo příslib dalšího zhodnocení.
Jaké má Moneyo osobní zkušenosti s Portu?
Investiční rezervu testujeme s vlastními penězi od 14. 8. 2022. Aplikace k 28. 8. 2026 zobrazovala celkový výnos 12 623,92 Kč, připsané hrubé úroky 13 218,23 Kč, peněžně vážený výnos 24,01 % a časově vážený výnos 19,91 %. Jde o konkrétní účet s průběžnými výběry, ne o očekávaný ani garantovaný výsledek.
Potřebuji pro americké akcie formulář W‑8BEN?
Ano. Portu jej vyžaduje před investicí do amerických cenných papírů a umožňuje elektronický podpis. Slouží k doložení daňové rezidence a správné americké srážkové sazbě; nenahrazuje české daňové povinnosti.
Mohu vybrat peníze během fixace?
Ano, peníze nejsou zamčené. U předčasně vybrané nebo převedené části však Portu dopočítá rozdíl mezi zvýhodněným a plným poplatkem. Fixaci lze prodloužit, nikoliv zkrátit.
Je Portu levnější než vlastní broker?
Obvykle ne v čistém průběžném procentním nákladu. Portu ale přidává návrh portfolia, automatické nákupy, rebalanci, českou podporu a daňové podklady. Porovnávejte nejen ceník, ale i čas, znalosti a riziko vlastních chyb.
Jak Portu řeší daně?
Připravuje roční daňový výpis, používá FIFO a při automatické rebalanci se snaží zohlednit tříletý časový test. Nezaručuje však nulovou daň a neposkytuje individuální daňové poradenství.
Je Portu pouze 18+?
Vlastní standardní účet si zakládá osoba od 18 let. Pro nezletilé existuje dětský účet, který založí a spravuje zákonný zástupce; majetek na něm patří dítěti.
Jak zrušit investici nebo účet Portu?
Část nebo celé spravované portfolio lze zrušit pokynem k výběru; Portu prodá investiční nástroje a peníze obvykle odešle za 2–4 pracovní dny. Samotná investice může být v aplikaci vidět déle do vypořádání transakcí. Při úplném ukončení účtu je nutné sdělit, jak naložit se zbývající hotovostí a cennými papíry, a vypořádat závazky. Předem zkontrolujte doplatek fixace, pravidla DIP, daně a případný poplatek za externí převod.
Kde na Portu najdu daňové podklady?
Roční výpis najdete po přihlášení v sekci Výpisy a potvrzení nebo Daňový přehled; Portu jej obvykle generuje na přelomu ledna a února. Daňový přehled je dostupný na webu i v mobilní aplikaci a pomáhá sledovat prodeje a časový test. Podklady nepředstavují individuální daňové poradenství.
Jak uplatnit kód VYZKOUSEJPORTU na 3 měsíce zdarma?
Při registraci nového klienta zadejte VYZKOUSEJPORTU a zkontrolujte potvrzení nabídky tří měsíců bez poplatku za správu. Proklik sám aktivaci nepotvrzuje. TER ETF a další náklady, které nabídka výslovně nepokrývá, zůstávají. Pozvi přátele má 90 dní od zainvestování a 6 měsíců bez výběru od prvního vkladu; u konkrétního kódu ověřte přiznané podmínky Portu; postup a omezení nabídky vysvětlujeme u registrace.
Co jsme ověřili a kde má recenze hranice
Podmínky jsme zkontrolovali . Ceny vycházejí ze sazebníku účinného od 1. 9. 2026; u DIP a Investiční rezervy jsme prošli také zářijové produktové podmínky. Přednost mají smluvní dokumenty před reklamními zkratkami.
Vlastní test zachycuje Investiční rezervu od 14. 8. 2022 do 28. 8. 2026. Nejde o nový zářijový výpis ani test všech produktů. U minimálního vkladu se obecné FAQ a některé produktové stránky rozcházejí: uvádíme oba zdroje a doporučujeme zkontrolovat požadavek pro konkrétní investici v aplikaci.
Zdroje a metodika aktualizace
Aktualizace obsahu: . Vlastní výsledky účtu zůstávají datované k 28. 8. 2026. Níže jsou přímé odkazy na cenové, produktové a regulatorní podklady; proměnlivé podmínky ověřte znovu před sjednáním služby.
Nejdřív zvolte cíl, potom účet a až nakonec rizikový profil
Portu doporučujeme zvážit investorovi, který chce dlouhodobou automatizaci a rozumí ceně služby. Před registrací si spočítejte dopad poplatku, nefixujte rezervu a u DIP si přečtěte pravidla předčasného výběru. 18+: investice může klesnout a návratnost není zaručena.


