Bondster, nebo Rentiér? Rozhoduje způsob investování
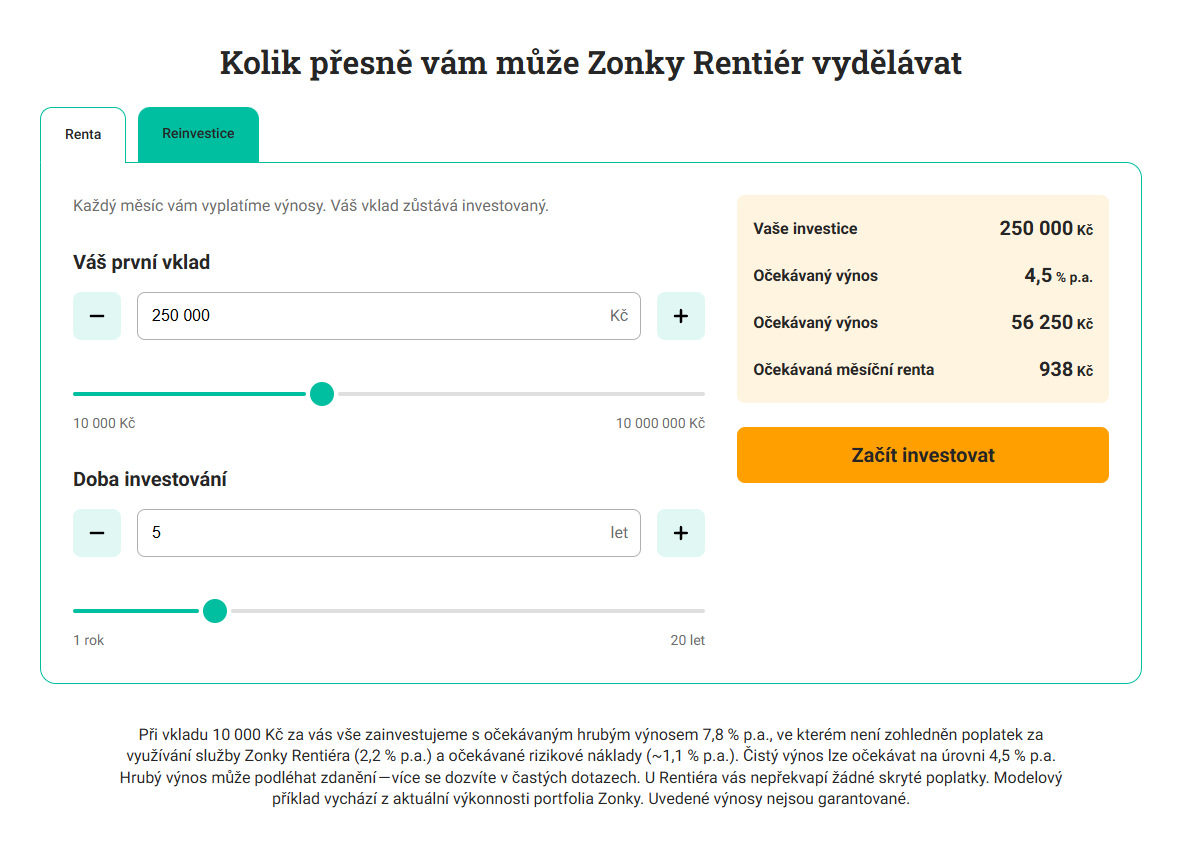
Zonky Rentiér přenechává výběr korunových pohledávek správci. Bondster nabízí větší kontrolu nad poskytovateli, měnou a pravidly výběru investic. Za tuto kontrolu ale platíte časem: je potřeba rozumět smlouvám, hlídat koncentraci a průběžně posuzovat společnosti, na jejichž plnění vaše investice závisí.
Jestli hledáte jednoduchou obsluhu a nechcete jednotlivé úvěry vybírat, začněte u podrobné recenze Rentiéra. Jestli chcete sestavovat vlastní pravidla a dokážete hodnotit poskytovatele úvěrů, může vás oslovit Bondster. Ani jedno není vhodnou náhradou peněz, které musíte mít bez ztráty dostupné v přesný den.
Při srovnání proto nestačí dát vedle sebe očekávaných 4,5 % Rentiéra a nejvyšší sazbu z nabídky Bondsteru. Taková tabulka porovnává odhad celého portfolia s úrokem jedné investice. Neříká, co získá tentýž člověk po ztrátách, nákladech a převodu do své měny.
Hlavní rozdíly k 9. říjnu 2026
| Otázka | Zonky Rentiér | Bondster |
|---|---|---|
| Kdo vybírá investice? | Automatická správa služby | Vy, přednastavená strategie nebo vlastní automatická pravidla |
| Jaká je měna? | CZK | CZK nebo EUR |
| Jaké je minimum? | První vklad 10 000 Kč do portfolia | 100 Kč nebo 5 EUR do jednotlivého úvěru |
| Průběžný poplatek | 2,2 % ročně ze zainvestovaných prostředků | 1 % ročně CZK; u EUR se tento poplatek nehradí |
| Co je údaj o výnosu? | Očekávaných 4,5 % ročně po správě a odhadu rizikových nákladů, před daní | Sazba konkrétní investice; výsledek portfolia závisí na jeho složení a splácení |
| Jak hledat cestu k penězům? | Zvolený režim výběru a nabídka pohledávek k odkupu | Splácení, sekundární trh nebo možnost vystoupení podle konkrétního úvěru |
Parametry vycházejí z nabídky Rentiéra, sazebníku Zonky, investičního přehledu Bondsteru a sazebníku v obchodních podmínkách Bondsteru. Minimum pro jednu investici neporovnávejte s vkladem do rozloženého portfolia. I na Bondsteru je pro rozumné rozdělení potřeba více než jedna malá pohledávka.
Dlužník, poskytovatel a platforma jsou tři různé role
U Rentiéra automatické portfolio rozkládá peníze mezi spotřebitelské úvěry. Větší počet půjček snižuje závislost na jednom dlužníkovi. Služba přesto zůstává závislá na jednom systému výběru a správy. Jak funguje nabývání pohledávek, popisují podmínky Rentiéra.
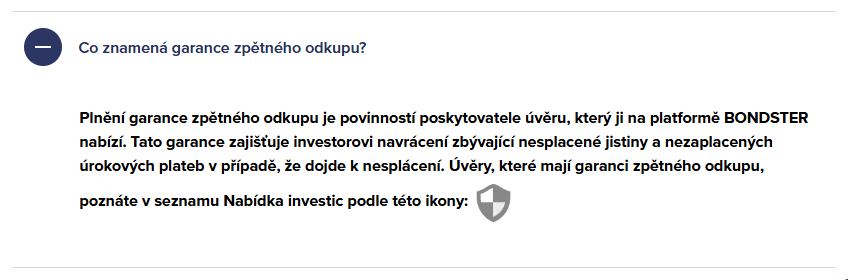
Na Bondsteru prověřujete také poskytovatele, kteří úvěry na tržišti nabízejí. Smlouva může pracovat s postoupením pohledávky nebo s participací. Participace podle zveřejněného vzoru vytváří práva vůči poskytovateli, nikoli přímá práva proti původnímu dlužníkovi. Proto si u nabídky zjistěte, kterou smlouvu uzavíráte a vůči komu máte nárok. Vzor smlouvy o participaci a vzor postoupení pohledávky.

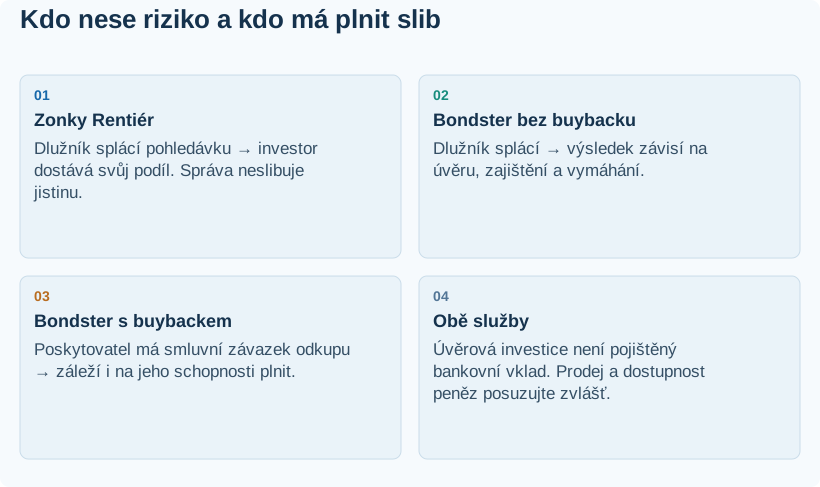
Zobrazit textová a číselná data
| Krok / situace | Co udělat |
|---|---|
| Zonky Rentiér | Dlužník splácí pohledávku → investor dostává svůj podíl. Správa neslibuje jistinu. |
| Bondster bez buybacku | Dlužník splácí → výsledek závisí na úvěru, zajištění a vymáhání. |
| Bondster s buybackem | Poskytovatel má smluvní závazek odkupu → záleží i na jeho schopnosti plnit. |
| Obě služby | Úvěrová investice není pojištěný bankovní vklad. Prodej a dostupnost peněz posuzujte zvlášť. |
Co znamená garance zpětného odkupu
U vybraných investic se poskytovatel zavazuje při stanoveném prodlení odkoupit nesplacenou jistinu a uhradit dlužné úroky. Podmínky a lhůtu hledejte u konkrétního úvěru. Je to smluvní závazek poskytovatele; jeho schopnost závazek splnit musíte hodnotit samostatně. Bondster: vysvětlení zpětného odkupu.
Pět set úvěrů od jedné společnosti stále může být vystaveno stejnému problému: poskytovatel přestane plnit odkupy nebo předávat vybrané splátky. Počítejte proto podíly jednotlivých společností a ekonomicky propojených skupin, nikoli pouze počet investic. Automatická strategie tuto odpovědnost nepřebírá.
U úvěru zajištěného majetkem si ověřte, kdo zástavu drží, v jakém pořadí, podle jakého ocenění a kdo řeší prodej. Nízký poměr dluhu k hodnotě zástavy může pomoci, ale konečnou cenu a délku vymáhání sám neurčuje.
Porovnávejte výsledek ve své měně
U obou služeb začněte stejným obdobím a stejnou měnou. Rozlište přijaté úroky, průběžné poplatky, ztráty jistiny, prodejní slevy a peníze čekající na investování. U EUR přidejte kurz a skutečné náklady směny. Teprve z takto srovnaných částek vznikne užitečná odpověď na otázku, co investice přinesla.
Vlastní model: 10 % v eurech může být 4,5 % v korunách
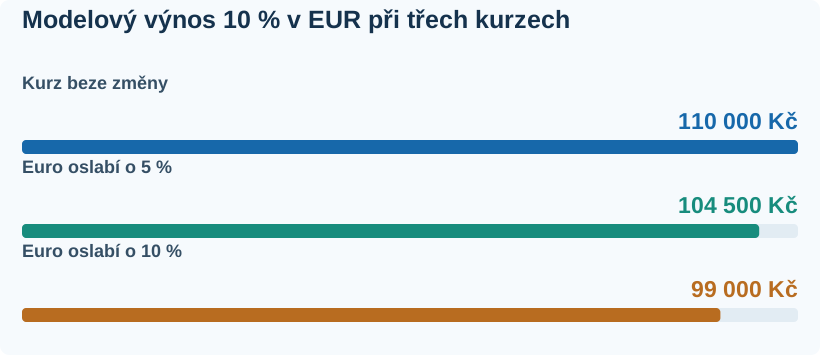
Představte si čistě hypotetických 100 000 Kč převedených kurzem 25 Kč za euro na 4 000 EUR. Při zvoleném 10% eurovém zhodnocení je za rok hodnota 4 400 EUR. Pokud euro mezitím oslabí o 5 % na 23,75 Kč, dostanete po přepočtu 104 500 Kč, tedy korunový výsledek 4,5 %.
| Závěrečný kurz | Hodnota v Kč | Změna vůči 100 000 Kč |
|---|---|---|
| 25 Kč/EUR, beze změny | 110 000 Kč | +10 % |
| 23,75 Kč/EUR, euro −5 % | 104 500 Kč | +4,5 % |
| 22,50 Kč/EUR, euro −10 % | 99 000 Kč | −1 % |
Jde o naši výpočetní ilustraci, nikoli nabídku nebo prognózu Bondsteru. Nezahrnuje poplatky, daně, ztráty úvěrů ani náklady směny. Ukazuje pouze vzájemný účinek výnosu a kurzu. Opačný pohyb kurzu může korunový výsledek zvýšit. Jestli budete peníze později utrácet v eurech, posuzujte také tento plán, ne jen dnešní přepočet na koruny.

Zobrazit textová a číselná data
| Položka / scénář | Částka |
|---|---|
| Kurz beze změny | 110 000 Kč |
| Euro oslabí o 5 % | 104 500 Kč |
| Euro oslabí o 10 % | 99 000 Kč |
Nižší správa není automaticky vyšší zisk
Rentiér má průběžnou správu 2,2 % ročně. Z jeho zveřejněných očekávaných 4,5 % ji znovu neodečítejte. U Bondsteru web i sazebník v části G obchodních podmínek rozlišují 1 % ročně u korunových investic a neúčtování tohoto poplatku u jiné měny. Webový přehled poplatků a část G obchodních podmínek.
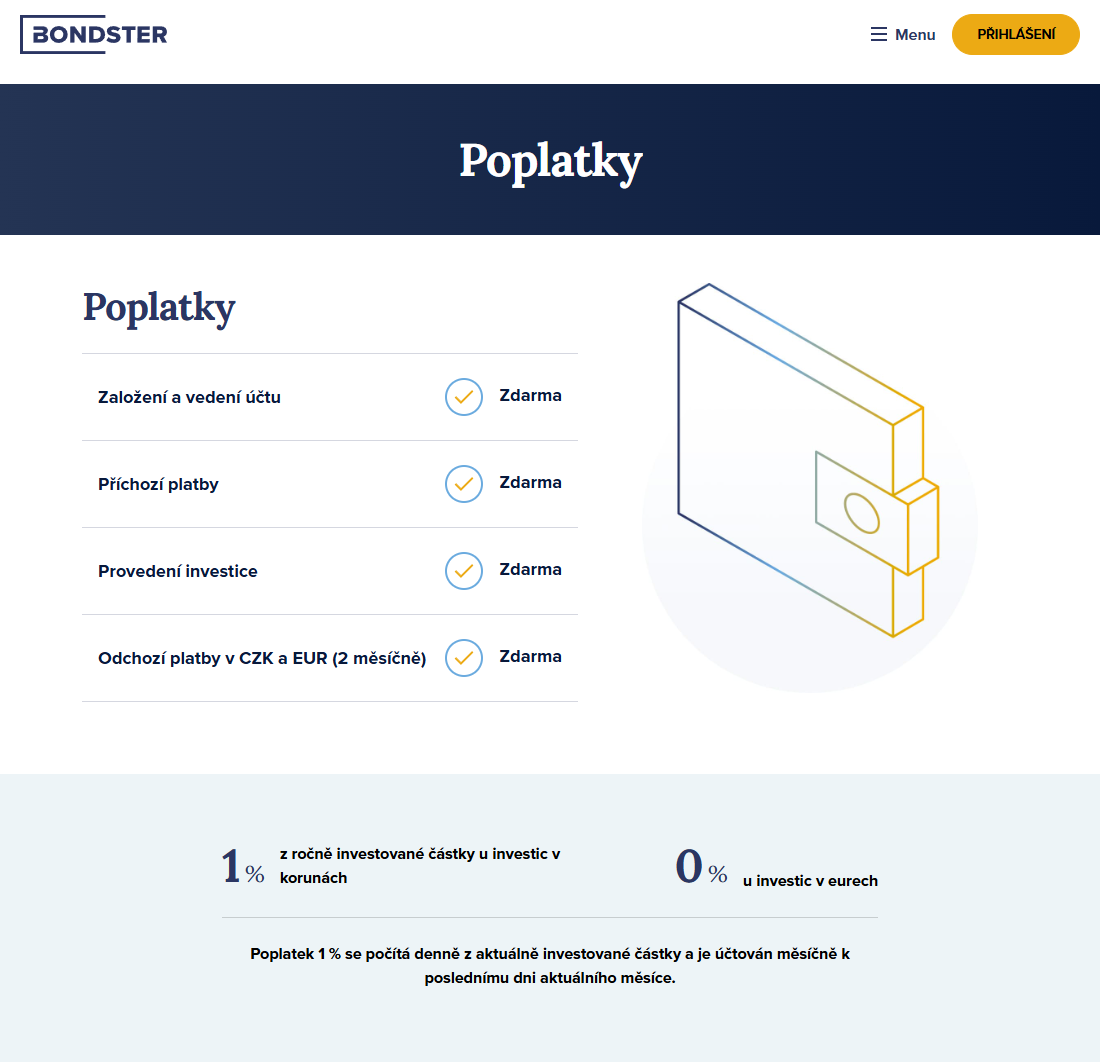
Samostatný PDF sazebník Bondsteru uvádí 1 % bez rozlišení měny. Úplnější podmínky výjimku výslovně obsahují. Před investicí proto kontrolujte dokumenty připojené ke své smlouvě, nikoli jen jednu staženou tabulku. Samostatný sazebník a rozcestník aktuálních dokumentů.

Zobrazit textová a číselná data
| Položka / scénář | Částka |
|---|---|
| Zbývající jistina | 100 000 Kč |
| Modelová sleva 5 % | -5 000 Kč |
| Prodejní cena | 95 000 Kč |
| Prodejní poplatek 0,5 % | -475 Kč |
| Příjem prodávajícího | 94 525 Kč |
Vlastní model nákladů na 100 000 Kč
Při neměnném investovaném základu 100 000 Kč celý rok vychází samotná správa Rentiéra na 2 200 Kč a korunových investic Bondsteru na 1 000 Kč. Rozdíl 1 200 Kč neříká nic o konečném výnosu: ten ovlivní splácení i to, jak portfolio ukončíte.
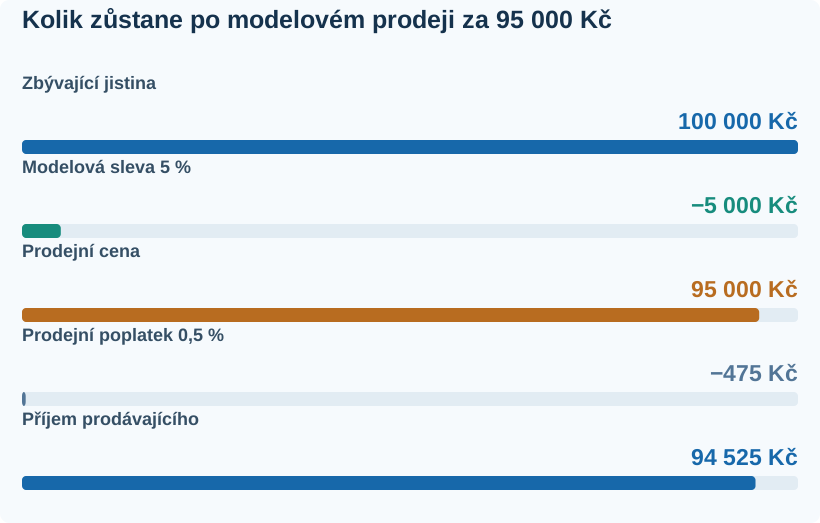
Modelově se korunová investice Bondsteru se zbývající jistinou 100 000 Kč prodá za 95 000 Kč. Při prodejním poplatku 0,5 % z ceny jde o dalších 475 Kč; prodávající získá 94 525 Kč. Rozdíl proti zbývající jistině je 5 475 Kč, z toho 5 000 Kč sleva a 475 Kč poplatek. Zvolená sleva 5 % není aktuální průměr trhu. Pravidlo poplatku upravují dotazy k sekundárnímu trhu a smluvní sazebník.
Procenta za vymáhání nebo předčasné vystoupení nepřenášejte z jedné investice na všechny ostatní. Například zveřejněný vzor participace nechává odměnu za vymáhání doplnit do konkrétní smlouvy. Vzor participace, bod 3.3.
Cesta k penězům musí fungovat i v horším období
U Rentiéra nejprve posuďte režim výběru a nabídnuté ceny pohledávek. Podrobný postup a model prodejní slevy najdete v rozboru výběru z Rentiéra.
Bondster umožňuje prodej na sekundárním trhu. Vystavení nabídky ale neznamená, že ji někdo koupí. Veřejná pravidla omezují prodej mimo jiné u úvěrů zesplatněných, odepsaných, ukončených nebo více než 60 dnů v prodlení. Podmínky sekundárního trhu.
U vybraných úvěrů existuje také pravidelné vystoupení nebo garance likvidity. Jejich cenu a podmínky čtěte u konkrétní nabídky. Rozlište zpětný odkup při nesplácení od dobrovolného odchodu z investice; každá možnost řeší jinou situaci. Vysvětlení investičních funkcí Bondsteru.
Předem si napište, co uděláte, pokud investici nepůjde prodat za přijatelnou cenu. Máte jinou hotovost? Můžete čekat na splátky? Museli byste snížit cenu právě v době zhoršeného splácení? Takový plán je užitečnější než obecné označení „likvidní investice“.
Praktický postup pro výběr
- Vymezte částku mimo rezervu. Investujte jen peníze, u kterých uneste ztrátu a delší čekání. Plánované výdaje mají vlastní rozpočet.
- Vyberte míru vlastní kontroly. Chcete pouze sledovat portfolio, nebo posuzovat poskytovatele a nastavovat limity? U Bondsteru automatizujte až pravidla, kterým rozumíte.
- Zvolte měnu podle budoucí potřeby. Nulový poplatek za správu EUR sám není důvod ke změně měny. Zapište si kurz a náklady obou směn.
- Ověřte právní vztah. Kdo je vaším dlužníkem, kdo spravuje splátky, kdo poskytuje odkup a jaké dokumenty nárok prokazují?
- Nastavte kontrolu koncentrace a výběru. Sledujte podíly poskytovatelů, stav prodlení a možnost odchodu. Uchovávejte smlouvy a výpisy.
Uvažujte také o rozložení mezi různé typy aktiv. Přidání druhé úvěrové platformy samo nevyřeší závislost na splácení půjček. Jiný model nabízejí například portfolia ETF popsaná v recenzích Portu a Fondee.
Časté otázky ke srovnání
Je Bondster výnosnější než Zonky Rentiér?
Bez konkrétního portfolia a stejného období to nelze rozhodnout. Úrok jedné investice není čistý realizovaný výnos celého účtu. Započítejte náklady, nesplácení, cenu odchodu a měnu.
Je zpětný odkup zárukou celé investice?
Je závazkem poskytovatele u konkrétní investice. Pokud poskytovatel nedokáže plnit, samotné označení garance peníze nevrátí. Nejde o pojištění bankovního vkladu.
Vyžaduje Bondster ruční výběr všech úvěrů?
Ne. Nabízí také přednastavené a vlastní automatické strategie. I tehdy potřebujete chápat jejich pravidla a kontrolovat skutečné složení portfolia.
Lze pro širší rozložení používat obě služby?
Ano, ale posuzujte celkové úvěrové riziko a celý svůj majetek. Dva účty nejsou automaticky dva nezávislé zdroje výnosu ani ochrana před společným zhoršením splácení.
Co jsme porovnávali a z jakých podkladů
Revize vychází z veřejných stránek a smluvních dokumentů zkontrolovaných 9. října 2026. Porovnáváme dvě služby s odlišnou obsluhou a právními vztahy. Netvrdíme, že máme srovnatelná živá portfolia nebo zkušenost s uskutečněním odkupu.
Neuvádíme časově neurčený marketingový průměr Bondsteru jako očekávaný výsledek čtenáře. Modely kurzu, správy a prodeje používají vlastní výslovně uvedené předpoklady. Nejsou prognózou ani společným žebříčkem bezpečnosti.
- Zonky: očekávaný výnos a produktový model
- Zonky: sazebník Rentiéra
- Bondster: smlouvy a platné obchodní podmínky
- Bondster: podmínky od 1. 7. 2021 a sazebník v části G
- Bondster: výběr investic, měny a garance
- Bondster: pravidla prodeje na sekundárním trhu
- Bondster: vzor participace
- Bondster: vzor postoupení pohledávky
Zásady práce se zdroji najdete v redakčních pravidlech Moneyo. U každé konkrétní investice mají význam dokumenty a ceny, které skutečně přijímáte při uzavření smlouvy.
Screenshoty veřejných stránek jsme pořídili 9. 10. 2026. Výřezy a komprese pouze upravují zobrazení; obsah obrazovek zůstal zachován. Snímky ukazují veřejné rozhraní, nikoli klientské účty nebo výsledky našich žádostí. Zobrazené kalkulačky používají nastavení uvedené v popisku.