
Zonky v kostce: rozhoduje vaše nabídka
Zonky má jednoduchou online žádost a přehledný ceník. K porovnání se vyplatí především tehdy, když chcete běžnou splátkovou půjčku a možnost posílat mimořádné splátky. Samotné jméno značky ani nejnižší úrok ale neřeknou, zda bude nabídka výhodná právě pro vás.
Náš závěr: vyžádejte si konečnou cenu a srovnejte ji s nabídkou své banky při stejné částce, době splácení a pojištění. Zkontrolujte také, kolik vám po zaplacení splátky zbude. Půjčka, která vyjde levněji na papíře, nemusí být únosná pro domácí rozpočet.
| Přednost | Co prověřit |
|---|---|
| Žádost a správa online | Kalkulačka ještě není schválený úvěr. Porovnávejte až individuální nabídku. |
| Mimořádné a předčasné splacení zdarma | Půjčka má jednorázový poplatek 2 %. Volitelné pojištění platíte navíc. |
| Možnost spojit existující půjčky | Nižší splátka může vzniknout prodloužením splácení. Staré závazky je potřeba skutečně doplatit. |
Aktuální placené a bezplatné úkony uvádí ceník Zonky; průběh převedení závazků popisuje oficiální stránka konsolidace. Ověřeno 9. 10. 2026.
Kdo peníze půjčuje
Poskytovatelem služby Zonky je Air Bank a.s., IČO 29045371. Pro žadatele jde o bankovní spotřebitelský úvěr. Označení „lidé lidem“ není důvod čekat na to, až se na žádost složí jednotliví investoři. Identifikace poskytovatele a vzor úvěrové smlouvy.
Investiční služba Zonky Rentiér je samostatné téma. Zkušenost investora není hodnocením půjčky a přehledná půjčka sama o sobě nevypovídá o riziku investice.
Částka, splatnost a úrok k 9. říjnu 2026
| Parametr | Aktuální údaj |
|---|---|
| Půjčená částka | 5 000–2 000 000 Kč |
| Doba splácení | 12 měsíců až 10 let; při již splácené hypotéce nebo úvěru ze stavebního spoření nejvýše 8 let |
| Roční úrok | 3,75–19,99 %, individuálně |
| RPSN | Veřejně uváděné rozpětí 4,5–26,94 %; rozhoduje konkrétní smlouva |
| Zástava majetku | Poskytovatel ji nepožaduje |
Zdroj rozsahů a omezení splatnosti: oficiální nabídka půjčky. Nezajištěný charakter potvrzují informace trvale přístupné spotřebiteli, strana 3. Kontrola 9. 10. 2026.
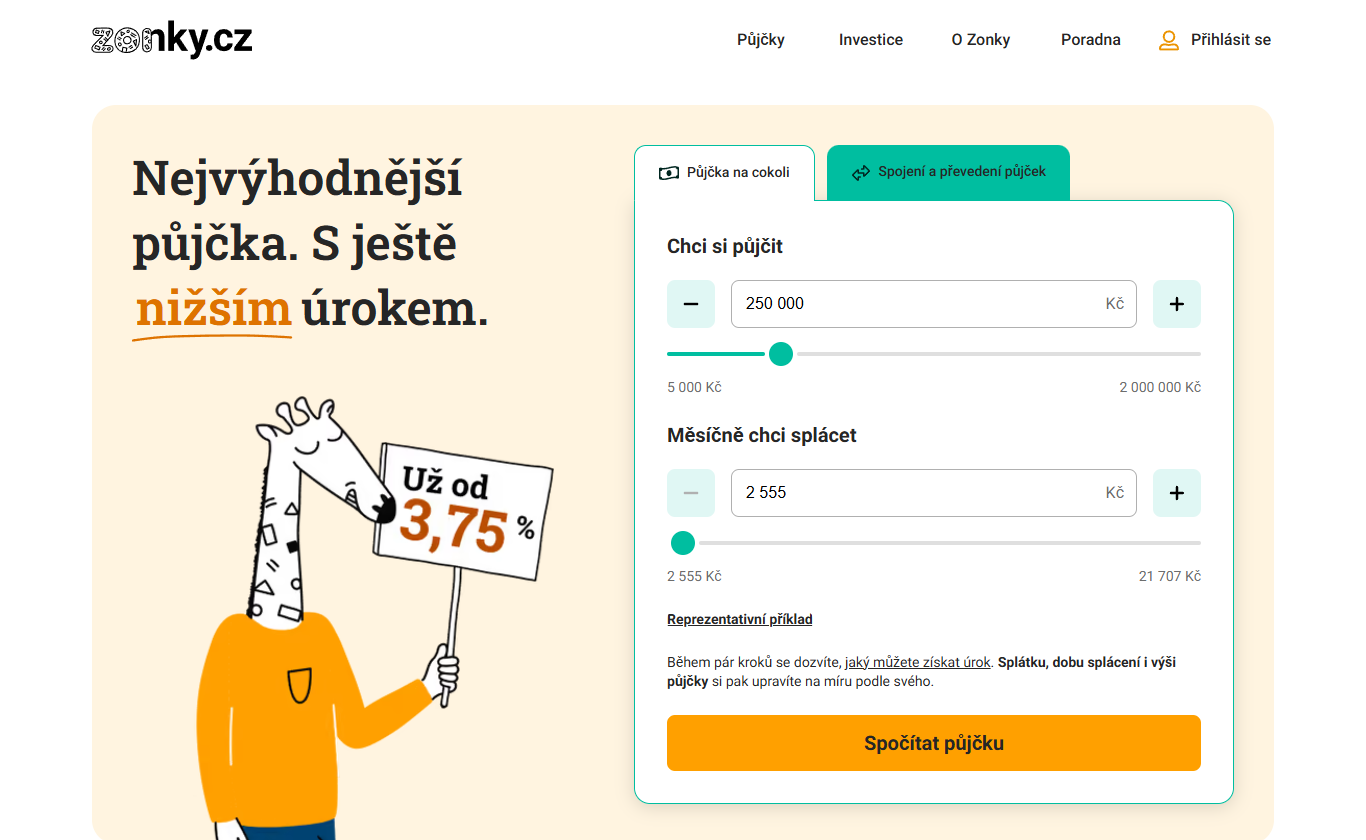
Sazba od 3,75 %: co znamená pro žadatele
Minimum v reklamě je začátek nabízeného rozpětí. Není to sazba, kterou má dostat každý. Zonky na hlavní stránce zveřejňuje následující rozdělení u půjček nad 100 000 Kč ke dni 22. 9. 2026:
| Roční úrok | Podíl klientů |
|---|---|
| 3,75–4,99 % | 32 % |
| 5–8,99 % | 35 % |
| 9–13,99 % | 26 % |
| 14–19,99 % | 7 % |
Zdroj: Zonky, datovaný přehled sazeb, ověřeno 9. 10. 2026. Nejde o nezávislý průzkum ani o šanci, že žádost projde. Údaj se netýká všech výší půjček a nezahrnuje zamítnuté žádosti.
Nejdříve porovnejte svou sazbu, RPSN a celkovou částku. Cizí zkušenost s nízkým úrokem pomůže pochopit postup žádosti, ale nepředpovídá cenu vaší půjčky.
Kolik půjčka stojí: příklad bez dvojího poplatku
Úrok je jen jedna složka ceny. RPSN převádí povinné náklady a časování plateb na roční procento. Celková částka k zaplacení ukazuje, kolik odejde v korunách při dodržení sjednaného kalendáře.
| Položka | Hodnota |
|---|---|
| Půjčené peníze | 235 000 Kč |
| Doba splácení | 96 měsíců |
| Pevný roční úrok v příkladu | 6,49 % |
| Pravidelná splátka | 3 214 Kč |
| Jednorázový poplatek | 4 700 Kč, již zahrnutý v celkové částce |
| RPSN | 7,25 % |
| Celkem k zaplacení | 308 510 Kč |
Zdroj: informace trvale přístupné spotřebiteli, strana 3. Stejný příklad je na stránce půjčky. Není to individuální nabídka a nezahrnuje náš model volitelného pojištění níže.
Rozdíl mezi půjčenými penězi a celkovou úhradou je 73 510 Kč. Z toho tvoří 4 700 Kč poplatek. K částce 308 510 Kč ho podruhé nepřičítejte. Pro přesný součet použijte celý splátkový kalendář; prosté násobení zaokrouhlené pravidelné splátky počtem měsíců může dát jiný výsledek.

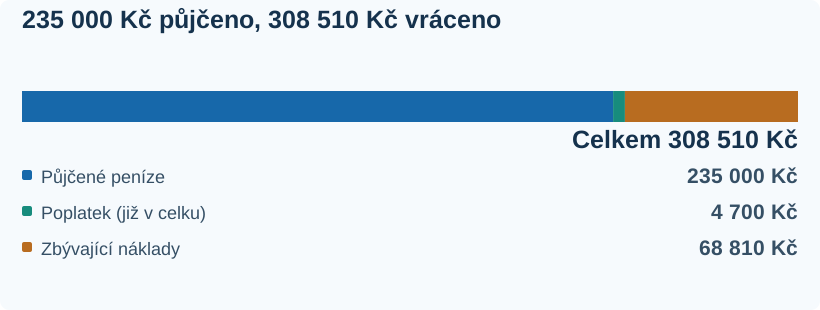
Zobrazit textová a číselná data
| Položka / scénář | Částka |
|---|---|
| Půjčené peníze | 235 000 Kč |
| Poplatek (již v celku) | 4 700 Kč |
| Zbývající náklady | 68 810 Kč |
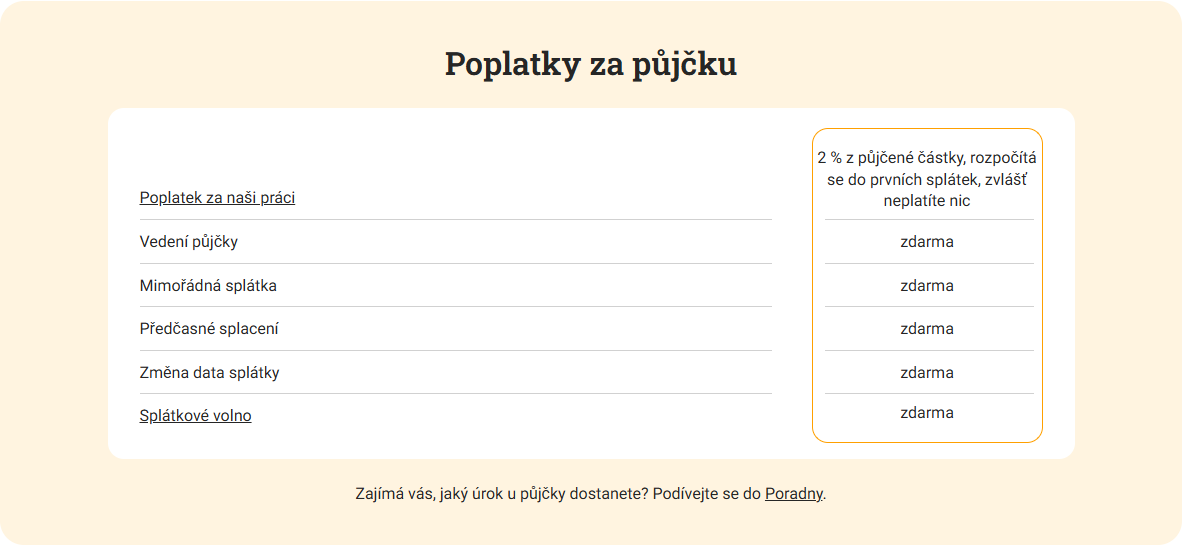
Poplatek je 2 % z půjčené částky. U 100 000 Kč tak samotný poplatek činí 2 000 Kč. Není to cena celé půjčky: ještě zaplatíte úroky a případně pojištění. Podle ceníku Zonky se poplatek rozpočítává do prvních splátek; v uvedeném reprezentativním příkladu do prvních tří.
Jak číst kalkulačku a konečnou nabídku
Nastavte potřebnou částku a únosnou splátku. Potom zkontrolujte, jak dlouho se bude splácet. Malá měsíční částka může na první pohled vypadat pohodlně, ale znamenat mnoho dalších let dluhu.
V nabídce si vedle sebe napište: půjčenou částku, počet splátek, konečnou úhradu, cenu pojištění a poslední datum splácení. Údaje musí patřit ke stejné variantě. Nabídku na 80 měsíců nelze spravedlivě označit za levnější jen proto, že má nižší splátku než nabídka na 48 měsíců.
Žádost: co připravit a kdy je úvěr opravdu schválený
Vyplnění formuláře, kontrola žádosti, nabídka a podpis smlouvy jsou čtyři různé kroky. Číslo v úvodní kalkulačce proto neberte jako příslib peněz.
- Připravte doklady a příjmy. Web uvádí občanský průkaz a tři výpisy z účtu. Předsmluvní dokument současně upozorňuje, že zpravidla potřebuje dva doklady totožnosti a doložení příjmů. Řiďte se aktuální výzvou v žádosti.
- Vyplňte skutečné příjmy, výdaje a dluhy. Nevynechávejte kreditní kartu či kontokorent jen proto, že je právě nečerpáte.
- Počkejte na individuální posouzení. Teprve nabídka ukáže dostupnou částku a cenu.
- Před podpisem si uložte dokumenty. Srovnejte nabídku s kalendářem a pojistnými podmínkami, pokud pojištění chcete.
Podklady a vyřízení: stránka půjčky a předsmluvní informace, strana 2. Rychlost závisí také na ověření žádosti a bance příjemce; neslibujeme výplatu v pevné lhůtě.
Registry nejsou formalita
Zonky při posouzení pracuje také s BRKI, NRKI a veřejnými rejstříky. Nejde o půjčku bez prověření dluhů. Konkrétní úrok i schválení vycházejí z posouzení žádosti. Oficiální vysvětlení úroku a registrů.
Pokud nabídka nepřijde, nepomůže upravit skutečnost ve formuláři. Nejprve zkontrolujte podklady a případné chyby. Podrobný postup, včetně kontroly záznamů, najdete v článku Zonky zamítnutí a registry.
Splácení, předčasné doplacení a splátkové volno
Vedení půjčky, mimořádná splátka, předčasné splacení a změna data splátky jsou podle ceníku bez poplatku. Při úplném doplacení si nechte potvrdit přesnou částku pro zvolený den. Předsmluvní informace doporučují zjistit ji na zákaznické lince; orientační zůstatek vidíte v profilu. Předčasné splacení, strana 4.
Volno uleví dnes, ale úročení pokračuje
Pravidla umožňují za splnění podmínek odložit až dvě splátky za kalendářní rok, nejvýše 12 za dobu smlouvy. Služba je určená půjčkám sjednaným od 23. 5. 2023 a lze ji využít až po první řádně zaplacené splátce. Během volna se úvěr dál úročí. Celková úhrada proto roste a splácení se může protáhnout. Pravidla splátkového volna, účinná od 23. 4. 2025.
Odklad se hodí spíše k překlenutí jednorázového výdaje. Jestli rozpočet nevychází každý měsíc, dva volné měsíce příčinu neodstraní. Před návratem ke splácení si připomeňte platbu a případně obnovte trvalý příkaz.
Když hrozí nezaplacená splátka
Ozvěte se poskytovateli ještě před termínem. Samotné odeslání platby poslední den nestačí: splátka musí být včas připsaná. Úvěrové podmínky při prodlení připouštějí účelné náklady vymáhání, smluvní pokutu až 500 Kč za jednotlivou opožděnou platbu a úroky; při závažném porušení také zesplatnění. Úvěrové podmínky, články 4.3 a 6.
Záchranná vesta: spočítejte cenu a prověřte krytí
Pojištění schopnosti splácet je volitelné. Podle ceníku stojí 8,9 % z měsíční splátky. Dokumentace upřesňuje, že základem je aktuální splátka úvěru bez pojistného. Pojišťovnou je MAXIMA. Klientská dokumentace pojištění.
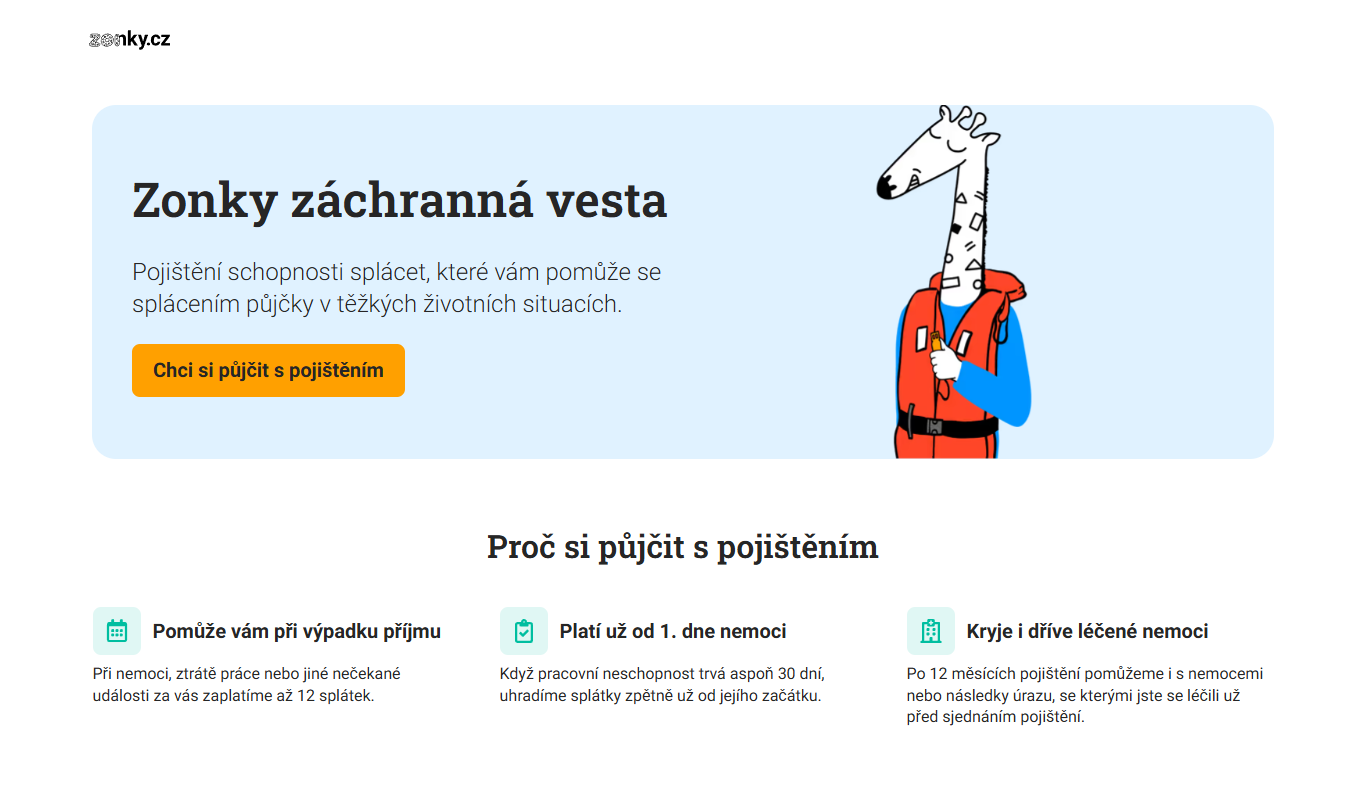
Model ceny: při neměnné splátce 5 000 Kč je pojistné 445 Kč měsíčně. Celkem tak hradíte 5 445 Kč. Za 12 stejných splátek stojí pojištění 5 340 Kč. Tento výpočet ukazuje pouze cenu, nikoli očekávané pojistné plnění. Při změně splátky či pojištění se změní i částka.
Před sjednáním zodpovězte tři otázky: vztahuje se krytí na vaši práci a zdravotní situaci, od kdy lze plnění získat a co je ve výlukách? Pokud některou odpověď neznáte, samotný příplatek za „klid“ vám nepomůže poznat, co jste si koupili.
| Pravidlo | Co znamená |
|---|---|
| Čekací doba | Počáteční období: u ztráty příjmu zpravidla 90 dnů, u ošetřování člena rodiny 60 dnů. Dokumentace upravuje i výjimky při návaznosti pojištění. |
| Karenční doba | Událost musí trvat dostatečně dlouho: u pracovní neschopnosti, ošetřování nebo vymezené ztráty příjmu 29 dnů, nárok může vzniknout od 30. dne. |
U hrazení splátek dokumentace stanoví nejvýše 12 výplat na jednu pojistnou událost a limit 55 555 Kč na jednu výplatu. Odklad při řešení události má vlastní pravidla. Ztráta příjmu tedy automaticky neznamená, že pojišťovna začne ihned platit. Definice lhůt a limity v pojistné dokumentaci, zejména články 2 a 9.
Porovnejte variantu s pojištěním i bez něj a zvažte, zda už stejnou situaci nekryje jiné pojištění. U dříve léčených nemocí a událostí souvisejících se zaměstnáním si přečtěte příslušné výluky. Z tohoto přehledu nelze určit nárok konkrétního člověka.
Konsolidace: méně splátek není automaticky méně peněz
Zonky umožňuje převedení jedné půjčky i sloučení více závazků. Oficiální nabídka zahrnuje také kreditní karty a kontokorenty; hypotéky a úvěry ze stavebního spoření vyjímá ze standardního převodu. U převodu jiných závazků dostanete peníze a své původní úvěry doplatíte vy. Rozsah a postup podle Zonky.
Hlídejte součet všech budoucích plateb a poslední splátku. Pokud se nová půjčka splácí déle, úleva v rozpočtu může stát více celkových nákladů. Přehled podkladů, srovnání i kontrolu uzavření starých smluv najdete v samostatném článku Zonky konsolidace krok za krokem.
Jak nabídku posoudit vedle své banky
Vyžádejte si alespoň jednu srovnatelnou nabídku. Nehledejte jen menší číslo u měsíční splátky. Srovnání má držet stejnou půjčenou částku, podobnou dobu splácení a jasně oddělené pojištění.
- Celková úhrada: přepište údaj ze smlouvy. Připočítejte pouze náklady, které v něm skutečně nejsou.
- Rozpočet: sečtěte splátku, pojistné a další současné dluhy. Po běžných výdajích musí zbýt prostor na nepravidelné platby.
- Flexibilita: ověřte podmínky mimořádných splátek, doplacení a případného odkladu.
- Účel: rozhodněte, zda je výdaj potřebný právě teď a zda část nelze uhradit bez dalšího dluhu.

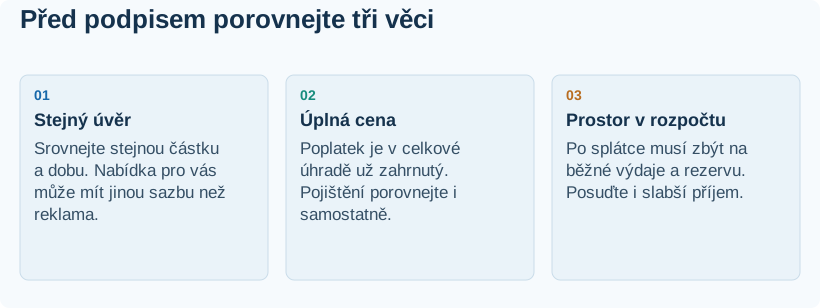
Zobrazit textová a číselná data
| Krok / situace | Co udělat |
|---|---|
| Stejný úvěr | Srovnejte stejnou částku a dobu. Nabídka pro vás může mít jinou sazbu než reklama. |
| Úplná cena | Poplatek je v celkové úhradě už zahrnutý. Pojištění porovnejte i samostatně. |
| Prostor v rozpočtu | Po splátce musí zbýt na běžné výdaje a rezervu. Posuďte i slabší příjem. |
Model kontroly rozpočtu: příjem domácnosti 40 000 Kč minus běžné a nepravidelné výdaje 31 000 Kč minus jiné splátky 3 000 Kč minus nová platba 5 445 Kč ponechá 555 Kč. I kdyby takovou půjčku někdo schválil, tento rozpočet má malý prostor pro nečekaný výdaj. Čísla jsou ilustrativní; zahrňte vlastní skutečné výdaje.
Další možnosti porovnáte v přehledu půjček. U existujících závazků začněte obecným průvodcem konsolidací půjček. Výběr dělejte podle konkrétních nabídek, nikoli podle pořadí log nebo zákaznických hvězdiček.
Chcete zjistit nabídku pro svou situaci?
Výslednou sazbu, splátkový kalendář a schválení určí Zonky po posouzení žádosti. Než smlouvu přijmete, porovnejte její celkovou cenu s jinými konkrétními nabídkami.
Zažádat o půjčku ZonkyPartnerský odkaz. Moneyo může za využití odkazu získat odměnu. Partnerská spolupráce neurčuje závěry tohoto článku.Moneyo Score a způsob hodnocení
Moneyo Score v1
Hodnocení půjčky Zonky: 85 ze 100 bodů
Zonky získává body za bankovní zázemí Air Bank, přehledný ceník, online žádost a bezplatné mimořádné splacení. Skóre snižuje 2% poplatek a fakt, že konkrétní úrok i RPSN znáte až po posouzení bonity.
Rozpad hodnocení
Moneyo Score v1 je zachované redakční hodnocení půjčky podle metodiky Moneyo. Pět oblastí výše dává dohromady 85 ze 100 bodů. Nejde o bankovní scoring bonity, průměr klientských recenzí ani hodnocení výnosnosti Zonky Rentiéra. Skóre neříká, jaký úrok získáte nebo zda vám banka půjčku schválí.
Časté otázky o půjčce Zonky
Je Zonky bankovní půjčka?
Ano, poskytovatelem je Air Bank a.s. Identifikaci najdete ve smlouvě a v oficiálních kontaktech. Rentiér je odlišná investiční služba.
Znamená úrok od 3,75 %, že ho skutečně dostanu?
Ne. Jde o minimum veřejné nabídky. Vlastní sazbu zjistíte až po posouzení žádosti. Porovnávejte také RPSN, celkovou úhradu a pojištění. Aktuální nabídka.
Přičítá se 2% poplatek k celkové částce podruhé?
V uvedeném reprezentativním příkladu je už zahrnut v částce 308 510 Kč. Další přičtení by náklady zdvojilo. U své nabídky zkontrolujte celý kalendář a jeho součet. Oficiální příklad, strana 3.
Musím si sjednat pojištění?
Ne, pojištění je volitelná placená služba. Vyžádejte si přehled plateb s ním i bez něj a zkontrolujte, zda se vztahuje na vaši situaci. Ceník.
Je splátkové volno bezplatné?
Za službu není poplatek, ale úvěr se dál úročí. Volno tedy může zvýšit celkovou úhradu. Podmínky a limity upravují pravidla splátkového volna.
Můžu po podpisu ještě odstoupit?
Předsmluvní informace popisují odstoupení do 14 dnů. Pokud už byly peníze vyplaceny, vracíte je nejpozději do 30 dnů od odeslání odstoupení a platíte úrok za dobu jejich použití. Postup ověřte v informacích pro spotřebitele, strany 3–4 a své smlouvě.
Jak vznikla recenze a k jakému datu platí
Veřejné parametry a dostupné dokumenty jsme ověřili 9. 10. 2026. Statistika sazeb má vlastní rozhodný den 22. 9. 2026. Reprezentativní příklad přebíráme jako zveřejněný údaj poskytovatele; rozklad nákladů a kontrola rozpočtu jsou vlastní výpočty Moneyo.
Recenze vychází z dokumentů. Není osobním příběhem o čerpání půjčky ani měřením rychlosti zákaznické podpory. Zkušenost klienta může upozornit na konkrétní problém, ale nenahrazuje kontrolu ceny a smlouvy. Pro vlastní rozhodnutí vždy použijte nabídku vystavenou vám.
Odkazy na žádost mohou být partnerské a Moneyo může získat odměnu. Nejsme poskytovatelem půjčky a nerozhodujeme o schválení. Způsob práce se zdroji popisují redakční pravidla.
- Zonky: aktuální půjčka a rozsahy nabídky.
- Zonky: rozdělení sazeb k 22. 9. 2026.
- Ceník půjčky a volitelných služeb.
- Informace trvale přístupné spotřebiteli a reprezentativní příklad.
- Vzor smlouvy o úvěru a úvěrové podmínky účinné od 18. 10. 2023.
- Splátkové volno, pravidla účinná od 23. 4. 2025.
- Klientská dokumentace pojištění a přehled Záchranné vesty.
- Kontakty a vysvětlení posouzení žádosti.
Screenshoty veřejných stránek jsme pořídili 9. 10. 2026. Výřezy a komprese pouze upravují zobrazení; obsah obrazovek zůstal zachován. Snímky ukazují veřejné rozhraní, nikoli klientské účty nebo výsledky našich žádostí. Zobrazené kalkulačky používají nastavení uvedené v popisku.