Zonky Rentiér: jednoduchá obsluha, ale investiční riziko zůstává
Rentiér dává smysl hlavně tomu, kdo chce investovat do spotřebitelských půjček v korunách a výběr jednotlivých pohledávek přenechat správci. Jeho slabinou je menší kontrola nad složením portfolia a nejistota, za kolik a kdy půjde investici předčasně proměnit v peníze. Pro běžnou finanční rezervu, kterou můžete potřebovat příští týden, se proto nehodí.
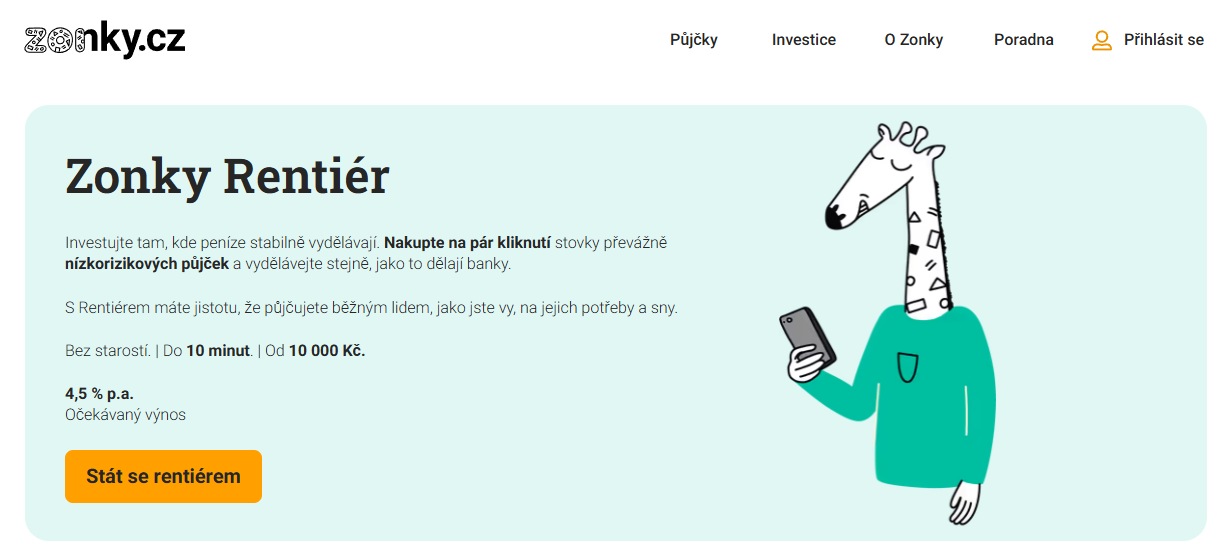
K 9. říjnu 2026 Zonky zveřejňuje očekávaný výnos 4,5 % ročně. To je výchozí odhad po nákladech služby a očekávaných úvěrových ztrátách, před případným zdaněním. Výsledek konkrétního portfolia se může lišit. Aktuální prezentace a vysvětlení výnosu Zonky.
Než pošlete první peníze, odpovězte si na jednu otázku: Unesu slabší výnos nebo ztrátu a dokážu počkat na výběr, aniž by mi tyto peníze chyběly na běžné výdaje? Pokud ano, stojí za to projít poplatky a způsob odchodu. Pokud potřebujete jistotu částky i termínu, začněte srovnáním spořicích účtů.
Co kupujete a jak začít
Zonky Rentiér je investiční služba Air Bank. Prostřednictvím automatického rozdělení peněz získáváte části pohledávek z půjček. Podílíte se na jejich splácení, ale také na případných ztrátách. Úvěrová pohledávka není bankovní vklad s pojištěnou jistinou. Obchodní podmínky, kapitola B.
Peněženku a investice rozlišujte. Průvodce Zonky uvádí, že peníze na platebním účtu, tedy v peněžence investora, podléhají systému pojištění vkladů. Jakmile jsou zainvestované do úvěrových pohledávek, nesete riziko jejich nesplacení. Zázemí banky ani zobrazení v My Air toto úvěrové riziko nepojišťuje. Průvodce službou, peněženka a rizika investování.
| Parametr | Zonky Rentiér |
|---|---|
| První vklad | Od 10 000 Kč |
| Měna | České koruny |
| Výběr investic | Automatický; cílem je alespoň 500 dílčích investic |
| Zveřejněný očekávaný výnos | 4,5 % ročně, bez garance a před případnou daní |
| Průběžný poplatek | 2,2 % ročně ze zainvestovaných prostředků |
| Práce s výnosy | Reinvestice nebo měsíční renta |
Vstup a možnost dalších vkladů popisuje Air Bank; cenu služby stanoví sazebník Rentiéra. Rozdělení do stovek půjček omezuje dopad jedné nesplácené pohledávky. Nepřináší ale stovky nezávislých správců ani ochranu před společným zhoršením schopnosti lidí splácet.
Po registraci a uzavření smlouvy odešlete vklad podle pokynů služby. Počítejte s tím, že investování probíhá postupně. Peníze čekající na přidělení do pohledávek nepřinášejí stejný úvěrový výnos jako peníze už zainvestované. Pro vlastní přehled si poznamenejte datum odeslání vkladu, jeho připsání a vývoj skutečně investované částky.
Co znamená 4,5 % a kolik je to v korunách
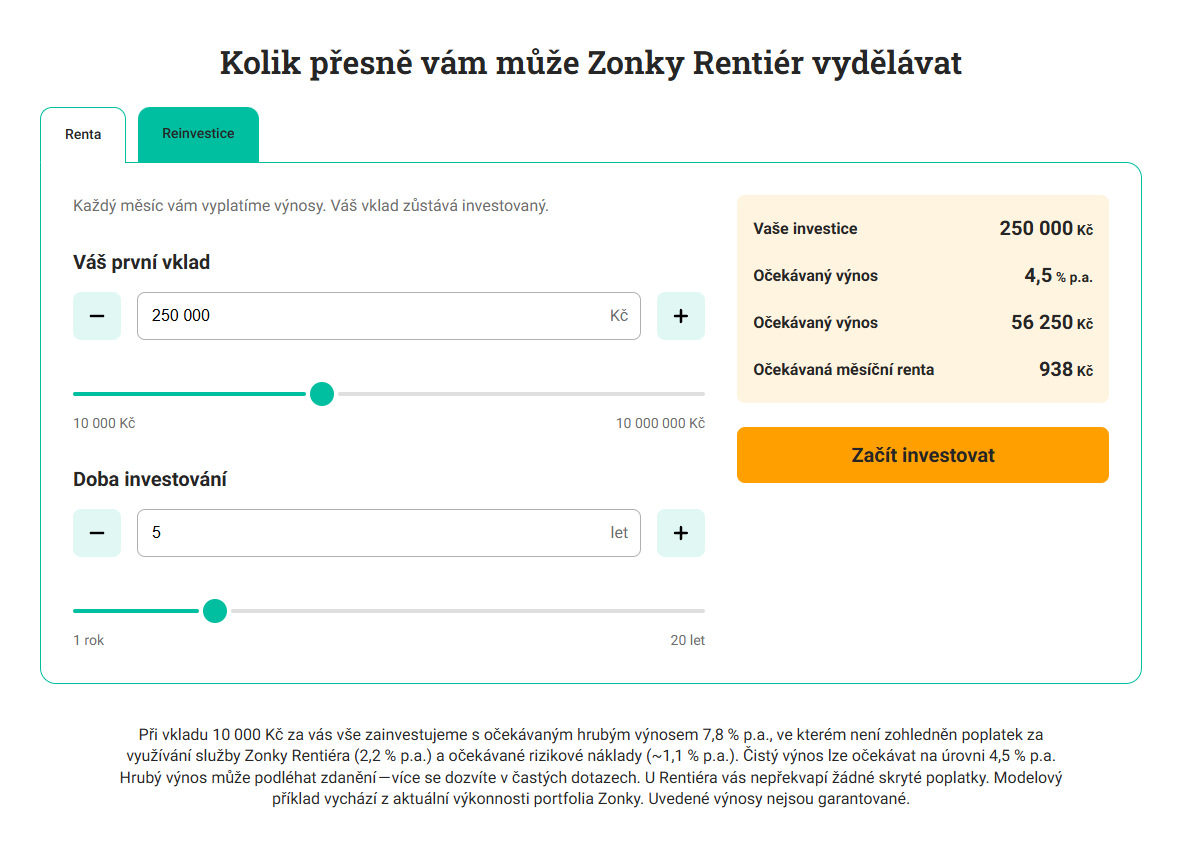
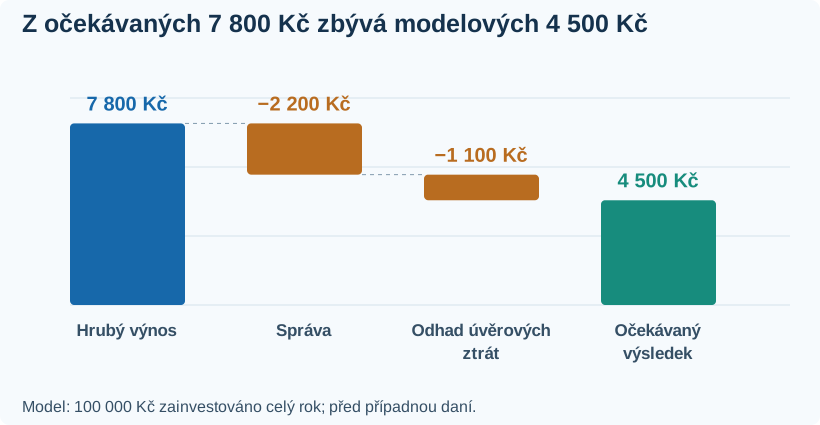
Zonky zveřejňuje tento orientační rozpad: 7,8 % hrubý výnos − 2,2 % poplatek − přibližně 1,1 % rizikové náklady = 4,5 % očekávaný výnos. Rizikové náklady jsou odhad dopadu nesplácení, nikoli další pevný poplatek. Správa už je ve výsledných 4,5 % zahrnutá; při přepočtu ji neodečítejte podruhé. Metodika zveřejněného příkladu.

Zobrazit textová a číselná data
| Položka / scénář | Částka |
|---|---|
| Hrubý výnos | 7 800 Kč |
| Správa | -2 200 Kč |
| Odhad úvěrových ztrát | -1 100 Kč |
| Očekávaný výsledek | 4 500 Kč |
Vlastní model: 100 000 Kč po celý rok
Předpokládejme, že celý rok pracuje stále 100 000 Kč a uvedený model se přesně naplní. Hrubý výnos představuje 7 800 Kč, průběžná správa 2 200 Kč a odhadované úvěrové ztráty 1 100 Kč. Zůstává 4 500 Kč před případnou daní. Po vydělení dvanácti dostanete průměr 375 Kč měsíčně.
Tento průměr není slíbená měsíční renta. Ve skutečnosti se mění investovaný základ, peníze mohou čekat na zainvestování a půjčky nemusejí splácet přesně podle plánu. Částka se také bude lišit podle toho, zda výnosy vybíráte, nebo je vracíte do portfolia.
Pro kontrolu vlastního výsledku nestačí odečíst vklad od dnešního zůstatku. Zahrňte i výběry a další vklady a poznamenejte jejich data. U úvěrů v prodlení se podívejte, jak jsou v přehledu oceněny. Částka čekající na vymožení není totéž co peníze, které už máte na bankovním účtu. Výpočet s více vklady usnadní kalkulačka výnosu portfolia.
Poplatky: sledujte sazbu i základ, ze kterého se počítá
Sazebník účinný od 1. srpna 2025 platí pro Rentiéra sjednaného od 1. prosince 2020. Průběžných 2,2 % ročně tvoří 0,4 % za platební služby a 1,8 % za investování. Poplatek se počítá denně ze zainvestovaných prostředků a strhává měsíčně. Blokované peníze čekající na investici se do tohoto základu nezapočítávají. Sazebník, bod 1.1.
| Situace | Pravidlo | Modelový přepočet |
|---|---|---|
| Prodej pohledávky | Bez prodejního poplatku; prodejní cena může obsahovat slevu | Nulový poplatek neznamená vrácení celé jistiny |
| Soudní vymáhání | 30 % ze skutečně soudně vymožené částky | Z vymožených 1 000 Kč je poplatek 300 Kč |
Tyto dvě položky upravují body 1.2 a 1.3 sazebníku. Poplatek za vymáhání nepočítejte z celého portfolia ani jej automaticky nepřičítejte každé investici. U starší smlouvy si nejprve ověřte, který sazebník se na ni vztahuje.
Výběr peněz: nejprve zjistěte cenu, potom potvrzujte
Průběžná renta, postupný výběr a prodej portfolia řeší rozdílné potřeby. Renta směřuje k výplatě výnosů, při postupném výběru se peníze uvolňují postupně; jednorázový výběr nabízí pohledávky společnosti k odkupu. Rozdíly popisuje průvodce službou. Přijetí nabídky není automatické. Nezaměňujte možnost zadat pokyn s jistotou, že celá částka bude ve stanovený den na účtu. Pravidla výběru, kapitola B, bod 4.
Před potvrzením si otevřete export investic. Uvidíte v něm nabídnutou prodejní cenu a slevu. U pohledávek z úvěrů v prodlení může být cena nižší než zbývající jistina. Oceňování pohledávek, kapitola C, bod 2.

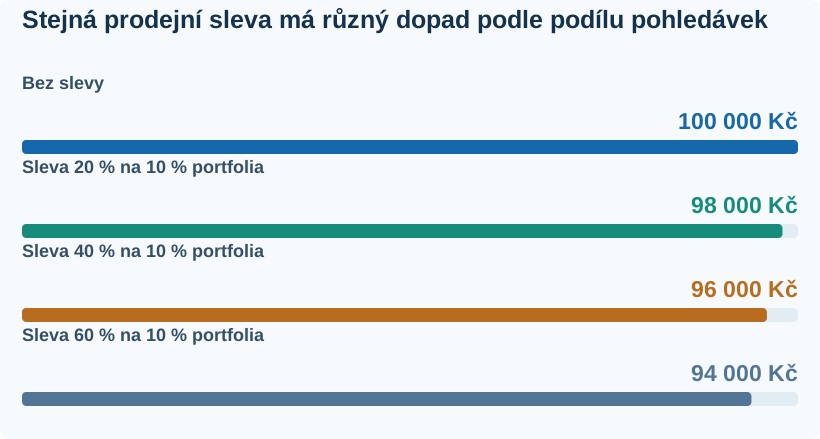
Zobrazit textová a číselná data
| Položka / scénář | Částka |
|---|---|
| Bez slevy | 100 000 Kč |
| Sleva 20 % na 10 % portfolia | 98 000 Kč |
| Sleva 40 % na 10 % portfolia | 96 000 Kč |
| Sleva 60 % na 10 % portfolia | 94 000 Kč |
Vlastní model: sleva na části portfolia
Uvažujme zbývající jistinu portfolia 100 000 Kč. Řádně splácená část 90 000 Kč se v našem příkladu prodá bez slevy; zbylých 10 000 Kč za 60 % jistiny. Výsledkem je 96 000 Kč a prodejní ztráta 4 000 Kč, přestože prodejní poplatek je nulový. Sleva 40 % je zvolená pouze pro názornost, nikoli skutečný průměr Rentiéra.
Důležitý je součin podílu problematické části a její slevy. Kdyby stejná 40% sleva zasáhla pětinu portfolia, rozdíl by byl 8 000 Kč. Z jediného procenta slevy proto nepoznáte dopad na celý majetek. Model neobsahuje dříve vyplacené výnosy, daně ani čekání na vypořádání; neslouží jako vyčíslení vašeho konkrétního prodeje.
- Uložte si export s datem, zbývající jistinou a cenami jednotlivých pohledávek.
- Porovnejte částku, kterou potřebujete, s částkou nabízenou k výplatě.
- Ověřte podmínky a platnost právě zvoleného způsobu výběru.
- Po vypořádání zkontrolujte zůstatek, případné neprodané pohledávky a připsání peněz.
Rentiér v My Air: pohodlnější přehled
V aplikaci My Air můžete službu založit nebo propojit existující účet. Oficiální postup vede přes Menu → Investice a spoření → Zonky Rentiér. Po dokončení propojení se na Chytrém přehledu zobrazuje hodnota a výkonnost portfolia. Odstranění propojení z My Air samo o sobě investiční službu neruší. Návod Air Bank.
Přehled v bankovní aplikaci je praktický pro běžnou kontrolu. Při rozhodnutí o prodeji ale pracujte i s podrobným exportem a konkrétní nabídkou ceny. Problémy s přístupem a bezpečný postup obnovy řeší Zonky přihlášení a aplikace.
Co kontrolovat, i když investování běží automaticky
Jednoduché ovládání je výhoda služby, ne měřítko bezpečnosti. Dlužníci mohou začít splácet hůře a více půjček současně se může dostat do prodlení. Případné ztráty i nižší prodejní ceny dopadají na investora. Podmínky výslovně upozorňují, že diverzifikace ztrátu nevylučuje. Rizika v podmínkách Rentiéra.
- Oddělte rezervu. Nájem, oprava auta ani doplatek daně nemají záviset na úspěšném prodeji pohledávek.
- Sledujte prodlení a volné peníze. Celkový zůstatek může zakrýt rozdíl mezi splácenými investicemi a částkou čekající na zainvestování či vymožení.
- Posuzujte celý majetek. Stovky půjček doplňují rozložení uvnitř služby; samy nenahrazují rozložení mezi různá aktiva.
- Uchovávejte daňové podklady. Označení výnosu za čistý neznamená, že je po dani. Odpočet poplatků a ztrát neposuzujte pouze podle názvu položky v přehledu.
Pokud chcete vybírat také jednotlivé poskytovatele a měnu, projděte srovnání Bondsteru a Rentiéra. Pro širší investiční portfolio mohou být relevantní také Portu nebo Fondee. Jde o jiné investiční modely s vlastními riziky, nikoli o přímé náhrady stejného produktu.
Časté otázky k Rentiérovi
Je 4,5 % garantovaný výnos?
Ne. Je to zveřejněný očekávaný výnos po poplatku a odhadovaných rizikových nákladech. Není zárukou výnosu ani zachování jistiny. Vlastní výsledek ovlivní splácení, využití peněz, výběry a případné zdanění.
Mám z očekávaných 4,5 % odečíst ještě 2,2 % za správu?
Ne, ve zveřejněném modelu je správa už odečtená. Znovu ji započtěte pouze tehdy, když začínáte od hrubého úrokového výnosu, ne od výsledných 4,5 %.
Lze vybrat celou investici bez ztráty?
To nelze slíbit. Nulový poplatek za prodej nezaručuje stejnou prodejní cenu jako zbývající jistinu. Rozhoduje stav pohledávek, nabídnuté ceny a skutečné dokončení odkupu.
Znamená 375 Kč měsíčně ze 100 000 Kč pravidelnou výplatu?
V našem modelu jde o roční částku 4 500 Kč dělenou dvanácti. Skutečné měsíční výnosy mohou být jiné; samotný průměr nepopisuje kalendář plateb ani hodnotu portfolia.
Podklady a datum kontroly
Veřejné produktové stránky a smluvní dokumenty jsme pro tuto revizi zkontrolovali 9. října 2026. Nepopisujeme výsledek vlastního investičního účtu ani osobní zkušenost s odkupem. Všechny korunové příklady a vizuály jsou označené modely; ukazují výpočet a vztahy mezi veličinami.
Pracujeme se sazebníkem a podmínkami účinnými od 1. srpna 2025. Zonky aktuální podmínky na svém webu označuje jako účinné do 28. listopadu 2026. Budoucí účinnost nepovažujeme za již platný režim. Ke své smlouvě si vždy otevřete odpovídající verzi dokumentů.
- Zonky: výnosový model a základní parametry
- Sazebník Zonky Rentiér, účinnost od 1. 8. 2025
- Obchodní podmínky Zonky Rentiér, účinnost od 1. 8. 2025
- Průvodce službou, účinnost od 1. 9. 2025
- Air Bank: založení a práce s výnosy
- Air Bank: Rentiér v My Air
Postup ověřování a oddělení redakčního obsahu od partnerských nabídek popisují redakční pravidla Moneyo.
Screenshoty veřejných stránek jsme pořídili 9. 10. 2026. Výřezy a komprese pouze upravují zobrazení; obsah obrazovek zůstal zachován. Snímky ukazují veřejné rozhraní, nikoli klientské účty nebo výsledky našich žádostí. Zobrazené kalkulačky používají nastavení uvedené v popisku.