Zonky zamítlo půjčku. Co udělat jako první
Nejdřív zjistěte, co se skutečně stalo: zamítnutí žádosti, nedodaný podklad, nebo problém s přístupem. Uložte si zprávu Zonky a její datum. Pokud obsahuje konkrétní důvod, vyjděte z něj. Obecná odpověď sama neříká, zda rozhodl příjem, závazky, registr nebo chybně doložený údaj.
Zamítnutí dokáže zkomplikovat plánovaný nákup nebo převedení drahé půjčky. Nemusí ale znamenat, že je s vašimi údaji všechno v pořádku, ani že vás odmítne každý poskytovatel. U jedné žádosti může hrát roli více okolností. Proto má větší smysl postupně ověřit podklady než ihned rozesílat stejnou žádost dál.
- Přečtěte oznámení. Rozlište konečné rozhodnutí od výzvy k doplnění.
- Ověřte podklady. Porovnejte příjmy, výdaje a závazky s tím, co jste uvedli.
- Vyžádejte upřesnění. Zeptejte se na použitou databázi a případné automatizované posouzení.
- Opravte doložitelnou chybu. Až potom rozhodujte o přezkumu nebo nové žádosti.

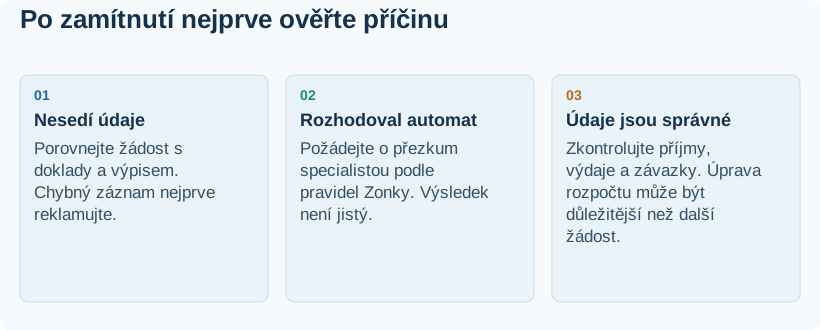
Zobrazit textová a číselná data
| Krok / situace | Co udělat |
|---|---|
| Nesedí údaje | Porovnejte žádost s doklady a výpisem. Chybný záznam nejprve reklamujte. |
| Rozhodoval automat | Požádejte o přezkum specialistou podle pravidel Zonky. Výsledek není jistý. |
| Údaje jsou správné | Zkontrolujte příjmy, výdaje a závazky. Úprava rozpočtu může být důležitější než další žádost. |
Pro dotazy k půjčkám slouží [email protected] a 235 235 000. Kontakty si ověřte na webu Zonky. Pokud se jen nedostanete do profilu, začněte návodem k přihlášení a obnově přístupu.
Co může žádosti bránit a co zvenčí nezjistíme
Poskytovatel musí posoudit, zda zvládnete úvěr splácet. Podle § 86 zákona o spotřebitelském úvěru porovnává zejména příjmy, výdaje a dosavadní plnění dluhů. Úvěr může poskytnout pouze tehdy, pokud z posouzení vyplývá, že nejsou důvodné pochybnosti o schopnosti splácet. Podklady musejí být dostatečné a spolehlivé. Zákon č. 257/2016 Sb., §§ 86–89.
Následující přehled není seznam prokázaných důvodů vašeho zamítnutí ani návod, jak „obejít scoring“. Ukazuje, kde hledat nesrovnalost, kterou můžete doložit.
| Oblast | Co zkontrolovat | Užitečný podklad |
|---|---|---|
| Příjem | Čistý příjem, jeho pravidelnost, úplnost doloženého období a shodu s žádostí. | Výpisy nebo potvrzení příjmu požadované poskytovatelem. |
| Výdaje domácnosti | Nájem, energie, výživné, běžné náklady a další skutečné povinnosti. | Vlastní rozpočet a oprava překlepu či opomenutí v žádosti. |
| Současné úvěry | Splátky, zůstatky, kreditní karty a kontokorenty; ne pouze půjčku, kterou právě převádíte. | Smlouvy, aktuální vyčíslení a potvrzení o ukončení již doplaceného produktu. |
| Úvěrová historie | Zda sedí závazky, údaje o prodlení, splacení a evidované žádosti. | Údaje z příslušného registru a doklad k napadenému záznamu. |
| Totožnost a doklady | Platnost, čitelnost, správné jméno a úplnost toho, co si Zonky vyžádalo. | Opravený dokument předaný ověřeným postupem. |
U úvěrového limitu nemusí rozhodovat jen to, kolik z něj právě čerpáte. Jak konkrétní kartu či kontokorent Zonky zohlednilo, ověřte přímo s ním. Z veřejného článku nelze spočítat vaše kreditní skóre ani poctivě slíbit schválení menší částky.
Na jaké informace máte po odmítnutí právo
Podle § 89 má poskytovatel odmítnutí vyplývající z posouzení úvěruschopnosti oznámit bez zbytečného odkladu. Pokud je důvodem výsledek automatizovaného zpracování nebo hledání v databázi podle § 88, má vás vyrozumět o tomto výsledku a použité databázi. Informace požadované zákonem se poskytují bezplatně. To není totéž jako nárok na zveřejnění kompletního interního algoritmu. Zákon o spotřebitelském úvěru, §§ 89 a 90.
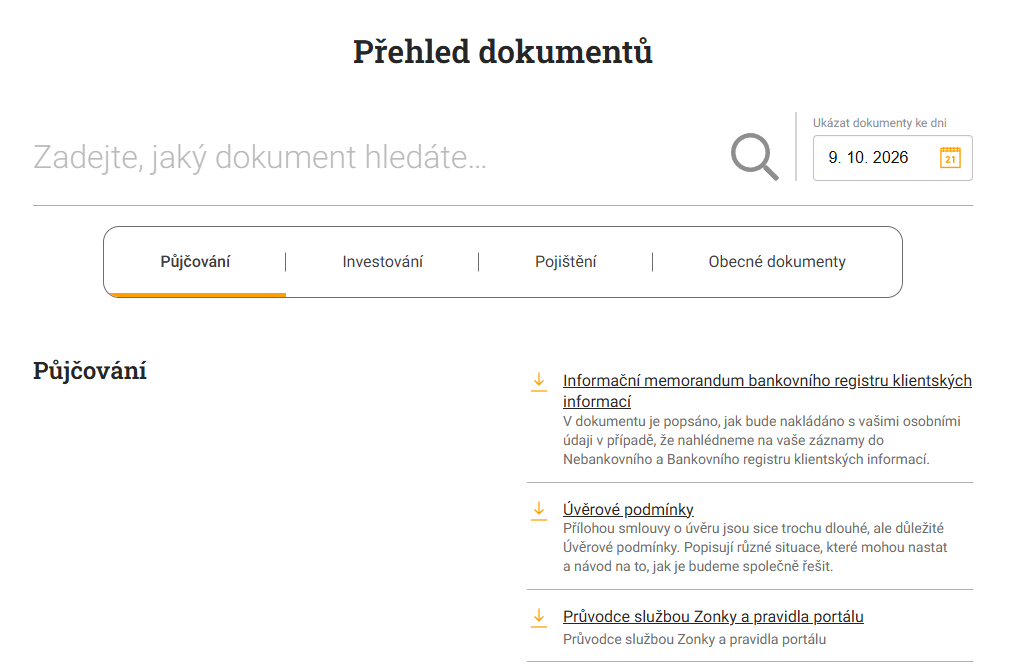
Zonky v Průvodci službou, části A na straně 3 uvádí oznámení důvodu a možnost přezkumu specialistou, protože rozhodnutí může být zcela automatizované. Přezkum využijte zejména tehdy, když máte konkrétní námitku nebo nový podklad. Nemění zákonnou povinnost posoudit schopnost splácet.
Automatizace a GDPR: důležitý rozdíl
Článek 22 GDPR řeší rozhodnutí založená výhradně na automatizovaném zpracování s právními nebo obdobně významnými účinky. Má výjimky. U rozhodování nezbytného pro smlouvu nebo založeného na výslovném souhlasu stanoví ochranu včetně lidského zásahu, vyjádření názoru a napadení rozhodnutí. Ne každé použití počítače při posuzování splní tyto podmínky. U konkrétní žádosti se proto ptejte, zda bylo rozhodnutí výhradně automatizované a jak přezkum proběhne. GDPR, čl. 22; vysvětlení ÚOOÚ.
U tohoto typu rozhodování můžete žádat také srozumitelné vysvětlení, které osobní údaje byly použity a jaký postup vedl k výsledku. Nestačí jen nesrozumitelný technický vzorec. Takto právo na informace podle čl. 15 odst. 1 písm. h) vyložil Soudní dvůr EU v rozsudku C-203/22 z 27. 2. 2025.
BRKI, NRKI a SOLUS: který výpis opravdu potřebujete
Zonky ve svém průvodci jmenuje BRKI a NRKI. Z toho nelze vyvozovat, že vaše odmítnutí způsobil právě určitý registr. Nejdřív si nechte potvrdit použitou databázi. Samotná evidence v BRKI nebo NRKI neznamená „černou listinu“: tyto registry obsahují také řádně splácené závazky a žádosti.
| Registr | Co rozlišit | Oficiální zdroj |
|---|---|---|
| BRKI | Bankovní závazky a jejich historii; evidence sama není potvrzením prodlení. | CBCB – informace a klientské centrum |
| NRKI | Úvěrové vztahy evidované jeho členy; ne pouze nesplácené půjčky. | CNCB – údaje a práva klienta |
| SOLUS, Registr FO | Negativní registr s vlastními pravidly. Není totožný s BRKI nebo NRKI a výpis z něj je nenahrazuje. | SOLUS – dotazy a postup získání údajů |
U BRKI a NRKI lze použít oficiální klientský portál kolikmam.cz. Rozlišujte placený komerční výpis a uplatnění práva na přístup k osobním údajům podle GDPR. Formuláře a pokyny klientského centra popisují také bezplatnou kopii zpracovávaných údajů. Před objednávkou čtěte rozsah služby; název s výrazem „centrální registr“ sám nepotvrzuje, že získáte informace z BRKI, NRKI nebo SOLUS.
Ve výpisu sledujte konkrétního věřitele, označení smlouvy, stav a datum aktualizace. Záznam o uzavřeném úvěru, otevřeném limitu a neuzavřené žádosti mají odlišný význam. Pro opravu potřebujete ukázat přesně, který údaj nesouhlasí.
Chybný údaj opravte; pravdivou historii nelze přepsat
Například splacený úvěr může být ještě zobrazený před další aktualizací. Jindy je chyba v částce nebo se závazek vztahuje k jiné osobě. Zjistěte, zda jde o nesoulad, nebo správně zaznamenanou historii.
- Označte věřitele, smlouvu, konkrétní údaj a požadovanou opravu.
- Přiložte související potvrzení o splacení či uzavření produktu, výpis platby nebo jiný podklad.
- Obraťte se na instituci, která údaj dodala, a postupujte přes klientské centrum příslušného registru.
- Po vyřízení si vyžádejte potvrzení a zkontrolujte opravený stav.
BRKI uvádí opravu prostřednictvím klientského centra po konzultaci s bankou. NRKI výslovně popisuje právo na opravu i omezení zpracování za stanovených podmínek. Jestliže správnost zpochybňujete, zeptejte se i na tuto možnost. Postup BRKI; práva v NRKI.
Zaplatit dluh neznamená okamžitý výmaz všech záznamů. U BRKI a NRKI se běžné úvěrové údaje pro sdílení uchovávají po trvání závazku a další čtyři roky. Neuzavřené žádosti se liší: BRKI uvádí dvanáct měsíců, NRKI šest. Nejde o jednotnou lhůtu pro každý druh údaje nebo jeho další archivaci. SOLUS u negativních registrů uvádí zpravidla tři roky od úhrady; u telekomunikací, elektřiny a plynu jeden rok. BRKI, NRKI, SOLUS.
Nabídka „vyčištění registrů se zárukou půjčky“ proto není spolehlivý postup. Právo na výmaz má vlastní podmínky; správně vedený údaj nelze odstranit jen proto, že zhoršuje vaši šanci na úvěr.
Vzor žádosti o upřesnění a přezkum
Napište krátce, co rozporujete a čím to dokládáte. Žádost „podívejte se ještě jednou“ dává méně podkladů než konkrétní upozornění na nesprávný zůstatek nebo chybějící dokument. Následující text je vlastní redakční vzor. Před odesláním doplňte pouze údaje potřebné pro identifikaci žádosti a zvolte ověřený kanál Zonky.
Předmět: Žádost o informace k odmítnutí a přezkum žádosti

Dobrý den,
dne [datum] mi bylo oznámeno odmítnutí žádosti o půjčku [identifikace žádosti, pokud ji mám]. Prosím o upřesnění sděleného důvodu.

Prosím o informaci, zda odmítnutí souviselo s automatizovaným zpracováním údajů nebo vyhledáváním v databázi, a případně o sdělení výsledku a použité databáze ve smyslu § 89 zákona o spotřebitelském úvěru.

Pokud šlo o výhradně automatizované rozhodnutí, žádám o přezkum specialistou podle vašeho Průvodce službou. K posouzení předkládám tuto konkrétní skutečnost: [popis nesrovnalosti nebo doplnění]. Přikládám [související podklad]. Pokud máte stanovený postup pro bezpečné doplnění dokumentů, prosím o jeho sdělení.

Prosím o potvrzení přijetí a písemné vyrozumění o výsledku.
Děkuji, [jméno]
Vzor na této stránce nic neodesílá a nevyžaduje zadání osobních údajů. Heslo, ověřovací kód ani kopie dokladů Moneyo neposílejte. Přezkum může skončit stejným rozhodnutím. Chybný údaj lze napravit; schopnost splácet ani přijatelnost žádosti tím nejsou zaručeny.

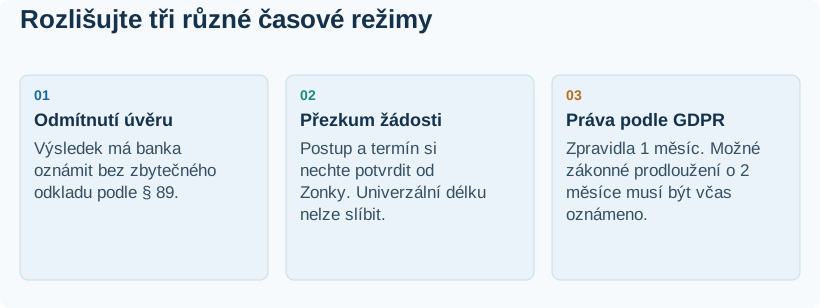
Zobrazit textová a číselná data
| Krok / situace | Co udělat |
|---|---|
| Odmítnutí úvěru | Výsledek má banka oznámit bez zbytečného odkladu podle § 89. |
| Přezkum žádosti | Postup a termín si nechte potvrdit od Zonky. Univerzální délku nelze slíbit. |
| Práva podle GDPR | Zpravidla 1 měsíc. Možné zákonné prodloužení o 2 měsíce musí být včas oznámeno. |
U žádostí o výkon práv podle čl. 15–22 GDPR platí odpověď bez zbytečného odkladu, nejpozději do jednoho měsíce. Za stanovených okolností lze dobu prodloužit o další dva měsíce s oznámením důvodů v prvním měsíci. Jde o režim osobních údajů, nikoli slib nového rozhodnutí o půjčce do měsíce. ÚOOÚ – lhůty při uplatnění práv.
Má smysl zkusit novou žádost?
Rozhodujte podle toho, co se od předchozí žádosti změnilo. Opravený záznam, doložený příjem nebo skutečně ukončený závazek jsou konkrétní změny. Opakovat tutéž žádost jen s jinak zaokrouhleným příjmem řešení není; údaje musejí odpovídat skutečnosti. Evidované žádosti mohou být v registrech viditelné i bez uzavření smlouvy.
Jestli chcete novou půjčkou pouze doplatit běžné splátky, vraťte se k rozpočtu. Nejprve řešte se stávajícími věřiteli, které povinnosti jsou splatné a zda lze dohodnout postup. Delší nový úvěr může snížit měsíční splátku, ale zvýšit celkovou cenu. Převedení závazků posuzujeme samostatně v článku Zonky konsolidace; není automatickým řešením odmítnutí.
Když se spor nepodaří vyřešit
Nejdřív požadujte nápravu přímo u poskytovatele nebo správce údajů. Při podezření na porušení pravidel zpracování osobních údajů lze podat stížnost ÚOOÚ. Finanční arbitr řeší za podmínek své působnosti spory spotřebitele s věřitelem či zprostředkovatelem při nabízení a poskytování úvěru. Není další schvalovací oddělení Zonky: samotná nespokojenost s odmítnutím nevytváří nárok na půjčku.
Krátké odpovědi k zamítnuté žádosti
Znamená zamítnutí, že jsem v registru dlužníků?
Z tohoto výsledku to nelze určit. U BRKI a NRKI navíc být evidovaný není totéž jako mít negativní historii. Žádejte informaci o použité databázi a zkontrolujte konkrétní údaje.
Pomůže snížení požadované částky?
Může změnit parametry posouzení, ale zvenčí nelze předpovědět jeho výsledek. Nejdřív ověřte důvod a svou schopnost splácet; nespouštějte řadu nových žádostí naslepo.
Musí Zonky schválit žádost po přezkumu?
Ne. Přezkum je možnost ověřit rozhodnutí a jeho podklady. Schválení ani konkrétní úrok nezaručuje.
Proč je splacená půjčka stále vidět?
Řádně vedená historie má dobu uchování. Zkontrolujte, zda je půjčka správně označená jako splacená a kdy se údaje aktualizovaly. Chybný stav je důvodem k opravě.
Zdroje a rozsah kontroly
Článek byl ověřen k 9. 10. 2026 podle veřejných dokumentů Zonky, primárních informací provozovatelů registrů a právních zdrojů. Neposuzovali jsme konkrétní klientskou žádost a neznáme interní pravidla skórování Zonky. Vzor zprávy a rozhodovací schémata jsou vlastní pomůcky Moneyo. Nevypočítávají pravděpodobnost schválení ani nepotvrzují individuální právní nárok.
Podmínky případného přezkumu ověřte i v aktuálním přehledu dokumentů Zonky. U práv a dob uchování rozlišujte registr, druh údaje a účel zpracování. Odkazy u jednotlivých pasáží směřují ke konkrétním podkladům. Další informace o redakční práci najdete v redakčních pravidlech.
Screenshoty veřejných stránek jsme pořídili 9. 10. 2026. Výřezy a komprese pouze upravují zobrazení; obsah obrazovek zůstal zachován. Snímky ukazují veřejné rozhraní, nikoli klientské účty nebo výsledky našich žádostí. Zobrazené kalkulačky používají nastavení uvedené v popisku.