Co lze převést k Zonky
Konsolidace nahradí několik dluhů jednou novou půjčkou. Převedení jediné půjčky se obvykle označuje jako refinancování. V obou případech začíná rozhodování stejnou otázkou: kolik zaplatíte od dneška bez změny a kolik po ní?
Zonky uvádí bankovní i nebankovní půjčky, kreditní karty, kontokorenty, nákupy na splátky a stávající půjčky Zonky. Hypotéky a úvěry ze stavebního spoření jsou ze standardního převodu vyňaté; případné doplacení hypotéky řešte s poskytovatelem zvlášť. Přijetí konkrétního závazku závisí na posouzení žádosti. Oficiální rozsah převedení půjček, ověřeno 9. 10. 2026.
U karty a kontokorentu nezaměňujte vyčerpaný zůstatek s celým schváleným limitem. Pro částku k doplacení potřebujete aktuální vyčíslení. Pro následné uzavření produktu také pokyn původního věřitele.
| Parametr | K 9. 10. 2026 |
|---|---|
| Obecný rozsah úvěru | 5 000–2 000 000 Kč |
| Splatnost | 12–120 měsíců; při již splácené hypotéce či úvěru ze stavebního spoření nejvýše 96 měsíců |
| Roční úrok | 3,75–19,99 %, podle posouzení |
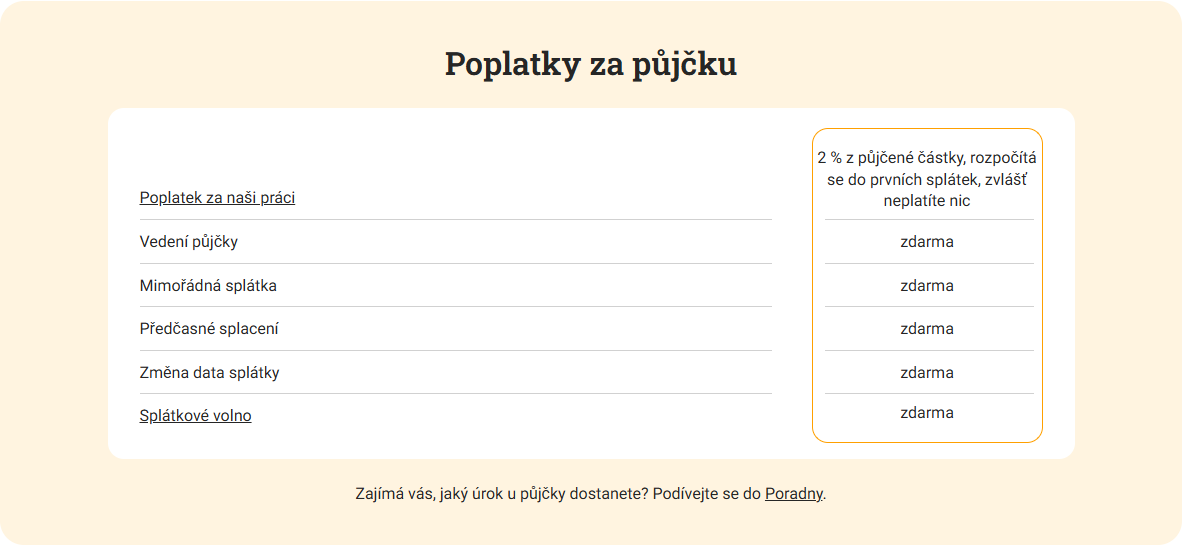
| Jednorázový poplatek | 2 % z nové půjčené částky, rozpočítaný do prvních splátek |
Rozsahy a omezení splatnosti: nabídka převedení. Poplatek: ceník Zonky. Reklamní minimum není příslibem sazby ani schválení.
Nejdříve si udělejte seznam závazků
Neporovnávejte novou nabídku s tím, kolik jste si kdysi půjčili. Část dluhu už je zaplacená. Na rozhodnutí mají vliv zbývající platby a částka potřebná k ukončení původní smlouvy.
| Údaj | K čemu ho použijete |
|---|---|
| Věřitel a číslo smlouvy | Přesné přiřazení platby a pozdější kontrola ukončení. |
| Vyčíslení doplacení k určitému dni | Velikost nové půjčky. Úrok nebo poplatek může záviset na datu úhrady. |
| Zbývající kalendář a povinné služby | Součet budoucích plateb při pokračování staré smlouvy. |
| Náklad předčasného ukončení | Výdaj spojený s přechodem, pokud není již v jiné položce. |
| Účet, symbol platby a ukončovací postup | Doplacení dluhu a uzavření starého produktu. |
U revolvingového úvěru nestačí vynásobit dnešní minimální splátku několika měsíci. Čerpání i úročení mohou pokračovat. Nechte si připravit propočet úplného doplacení bez dalších nákupů. Pokud ho nemáte, označte odhad jako odhad a neslibujte si přesnou úsporu.
K žádosti web Zonky uvádí občanský průkaz a tři výpisy z účtu. Další potřebné podklady určí posouzení vaší situace. Postup žádosti podle poskytovatele. U nabízené částky se ptejte, zda pokryje všechny vybrané závazky i případné náklady jejich ukončení.
Porovnání ceny: nižší splátka a úspora jsou dvě čísla
Vedle sebe postavte dva součty:
- Pokračování: všechny zbývající splátky původních dluhů a povinné služby od zvoleného dne.
- Převod: všechny platby nové půjčky, zvolené pojištění a náklady přechodu, které už nejsou ve splátkách zahrnuté.
Poplatek nové půjčky nesčítejte dvakrát. Je-li obsažený v celkové částce k zaplacení, další přičtení zkreslí výsledek. Historickou RPSN původní půjčky rovněž nepoužívejte jako jediný důvod k převodu: část původních nákladů už mohla být uhrazena. Význam RPSN vysvětluje samostatný průvodce.
Model: dvě staré půjčky, dvě nové varianty
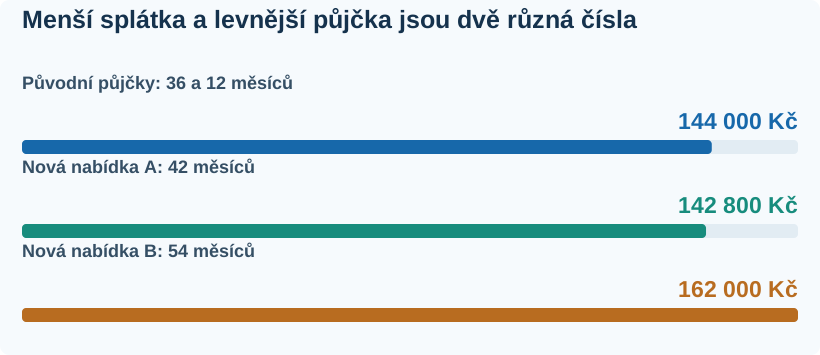
Model Moneyo, nikoli nabídka Zonky. K doplacení zbývá celkem 120 000 Kč. U staré půjčky A je 36 plateb po 3 500 Kč; u B ještě 12 plateb po 1 500 Kč. Všechny varianty doplatí stejné závazky, neposkytují peníze navíc a nemají další náklady jejich ukončení. Nové splátky již obsahují všechny povinné náklady včetně modelového 2% poplatku 2 400 Kč. Pojištění zahrnuté není.
| Varianta | Měsíční platba | Poslední platba | Celkem |
|---|---|---|---|
| Původní A + B | 5 000 Kč prvních 12 měsíců, poté 3 500 Kč | 36. měsíc | 144 000 Kč |
| Nová nabídka A | 3 400 Kč | 42. měsíc | 142 800 Kč |
| Nová nabídka B | 3 000 Kč | 54. měsíc | 162 000 Kč |

Zobrazit textová a číselná data
| Položka / scénář | Částka |
|---|---|
| Původní půjčky: 36 a 12 měsíců | 144 000 Kč |
| Nová nabídka A: 42 měsíců | 142 800 Kč |
| Nová nabídka B: 54 měsíců | 162 000 Kč |
Nabídka A uvolní v prvním roce 1 600 Kč měsíčně a sníží celkovou úhradu o 1 200 Kč. Přesto trvá o půl roku déle. Nabídka B má nejmenší měsíční splátku, ale celkem stojí o 18 000 Kč víc než pokračování. Od 13. měsíce navíc staré platby samy klesnou: půjčka B už by byla zaplacená. Proto nestačí počítat úlevu podle dnešní splátky po celou dobu.
Model sčítá nominální platby bez diskontování a nepočítá změnu sazeb, prodlení ani mimořádné splátky. Rozhodující není označení varianty, ale její úplný kalendář. V reálném propočtu dosaďte součty ze svých smluv.
Pojištění může změnit výsledek
Volitelné pojištění Zonky stojí podle ceníku 8,9 % měsíční splátky. U modelové nabídky B by při neměnné splátce 3 000 Kč vyšlo na 267 Kč měsíčně, tedy 14 418 Kč za 54 měsíců. Celková platba s tímto modelem pojištění by byla 176 418 Kč. Skutečnou cenu, trvání a krytí zkontrolujte v nabídce; podrobnosti vysvětluje hlavní recenze Zonky.
Jak postupovat od nabídky po uzavření starých smluv
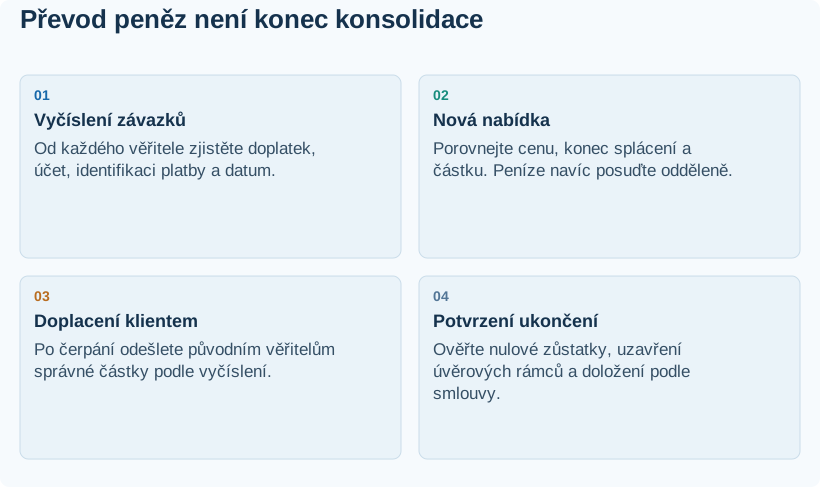
- Získejte vyčíslení původních dluhů. U každého si poznamenejte rozhodný den, platební údaje a postup ukončení.
- Vyplňte žádost o převod. Oddělte částku na doplacení od případných peněz navíc. Požádejte také o variantu bez navýšení.
- Porovnejte nabídku. Zapište celkovou úhradu, dobu, pojištění a termíny pro doložení doplacení.
- Po čerpání uhraďte staré závazky. Zkontrolujte, že věřitel platbu správně přiřadil.
- Uzavřete staré produkty a doložte to. Nenechávejte otevřenou kartu či kontokorent jen proto, že má nulový zůstatek.

Zobrazit textová a číselná data
| Krok / situace | Co udělat |
|---|---|
| Vyčíslení závazků | Od každého věřitele zjistěte doplatek, účet, identifikaci platby a datum. |
| Nová nabídka | Porovnejte cenu, konec splácení a částku. Peníze navíc posuďte odděleně. |
| Doplacení klientem | Po čerpání odešlete původním věřitelům správné částky podle vyčíslení. |
| Potvrzení ukončení | Ověřte nulové zůstatky, uzavření úvěrových rámců a doložení podle smlouvy. |
Kdo doplatí staré půjčky? Veřejný postup Zonky počítá s odesláním peněz na váš účet a následným doplacením původních závazků vámi. Nepočítejte automaticky s tím, že každý původní věřitel dostane platbu přímo od nové banky. Oficiální čtyřkrokový postup. U konkrétní smlouvy, zejména převodu jiné půjčky Zonky, ověřte sjednané účty a způsob čerpání.
Doplacení, ukončení a potvrzení: tři samostatné úkoly
Nulový zůstatek není vždy totéž co zrušená smlouva. U kreditky či kontokorentu může zůstat dostupný limit. V novém úvěru si proto označte závazky, které musí být doplacené a ukončené, a termín, do kterého to máte doložit.
Úvěrové podmínky Zonky v článku 6.3 připouštějí při opožděném předání potvrzení o splacení a ukončení refinancovaného závazku pokutu 1 % z celkové výše nové půjčky. U 120 000 Kč by to bylo 1 200 Kč. Nedoplacený či neukončený vybraný závazek zároveň uvádějí mezi důvody možného zesplatnění. Úvěrové podmínky, články 6.2 a 6.3, veřejně dostupné při kontrole 9. 10. 2026.
- Uložte potvrzení každé odchozí platby.
- Vyžádejte potvrzení nulového dluhu a ukončení smlouvy, které nový věřitel požaduje.
- Doklady odešlete sjednaným způsobem a uschovejte důkaz předání.
- Zrušte starý trvalý příkaz až po potvrzení, že již není co platit.
- Nastavte novou splátku tak, aby byla připsána včas.
Nemáte-li vše připravené v termínu, řešte to předem s oběma věřiteli. Přesnou lhůtu nepřebírejte z internetové recenze: patří do vaší smlouvy. Vzor popisuje požadavky k převáděným závazkům v článku 4 úvěrové smlouvy.
Kdy převod pomůže a kdy jen odsune problém
Konsolidace může zjednodušit správu a snížit cenu. Může také vědomě uvolnit rozpočet za cenu delšího splácení. Tyto dva výsledky je potřeba oddělit: vyšší celkovou úhradu popište jako cenu za menší splátku.
Nepotřebujete-li nové peníze navíc, neposuzujte je jako výhodu převodu. Porovnejte samostatnou variantu bez navýšení. Jinak vedle úroků současně měníte velikost dluhu a výsledek nemá stejný základ.
Pokud už nezvládáte splátky a chybí příjem na základní výdaje, samotné sloučení není řešení rozpočtu. Nečekejte s kontaktováním věřitelů. Při odmítnutí žádosti začněte kontrolou podkladů podle průvodce zamítnutím, nikoli sérií dalších žádostí s upravenými údaji.
Další principy vysvětluje obecný průvodce konsolidací. Alternativní nabídky můžete hledat přes srovnání půjček, vždy však porovnávejte cenu vystavenou vám.
Chcete zjistit nabídku pro svou situaci?
Výslednou sazbu, splátkový kalendář a schválení určí Zonky po posouzení žádosti. Než smlouvu přijmete, porovnejte její celkovou cenu s jinými konkrétními nabídkami.
Zažádat o půjčku ZonkyPartnerský odkaz. Moneyo může za využití odkazu získat odměnu. Partnerská spolupráce neurčuje závěry tohoto článku.Časté otázky ke konsolidaci Zonky
Musím spojovat více půjček?
Ne. Zonky nabízí i převedení jediné půjčky. U více závazků se obvykle mluví o konsolidaci. Oficiální nabídka.
Doplatí původní půjčky Zonky za mě?
Veřejný postup uvádí, že peníze dostanete na účet a staré závazky doplatíte vy. Konkrétní platební postup a povinnosti zkontrolujte ve smlouvě. Postup převodu.
Je menší splátka důkazem úspory?
Ne. Může vzniknout delší dobou splácení. Porovnejte všechny zbývající platby starých dluhů s celou novou úhradou, pojištěním a náklady přechodu. Zkontrolujte i poslední měsíc splácení.
Je potřeba zavřít doplacenou kreditní kartu?
Pokud její ukončení ukládá nová smlouva, ano. Doplacení zůstatku samo nemusí uzavřít produkt. Povinnost a doklady hledejte ve své smlouvě; úvěrové podmínky řeší i následky nedoložení.
Mohu si půjčit něco navíc?
Oficiální nabídka s navýšením počítá, schválení je však individuální. Nejprve si srovnejte variantu bez peněz navíc. Nabídka převodu.
Zdroje, datum kontroly a metodika modelu
Veřejné podmínky byly ověřeny 9. 10. 2026. Model porovnává stejné doplácené závazky bez dalšího čerpání. Sčítá zbývající nominální platby: 36 × 3 500 + 12 × 1 500 = 144 000 Kč; nové varianty jsou 42 × 3 400 = 142 800 Kč a 54 × 3 000 = 162 000 Kč. Poplatky jsou v modelových nových splátkách již zahrnuté.
Modelové splátky nejsou výsledkem kalkulačky Zonky ani příslibem nabídky. Nepočítají časovou hodnotu peněz, případné změny smluv a individuální náklady přechodu. U svého případu použijte úplné kalendáře a vyčíslení pro stejné datum.
Článek vychází z veřejných dokumentů, nikoli z osobního čerpání konsolidace. Partnerské odkazy mohou Moneyo přinést odměnu; o nabídce a schválení rozhoduje poskytovatel. Další informace jsou v redakčních pravidlech.
- Zonky: rozsah a postup spojení a převedení půjček.
- Ceník půjčky a volitelných služeb.
- Vzor smlouvy, požadavky k doplacení závazků.
- Úvěrové podmínky účinné od 18. 10. 2023.
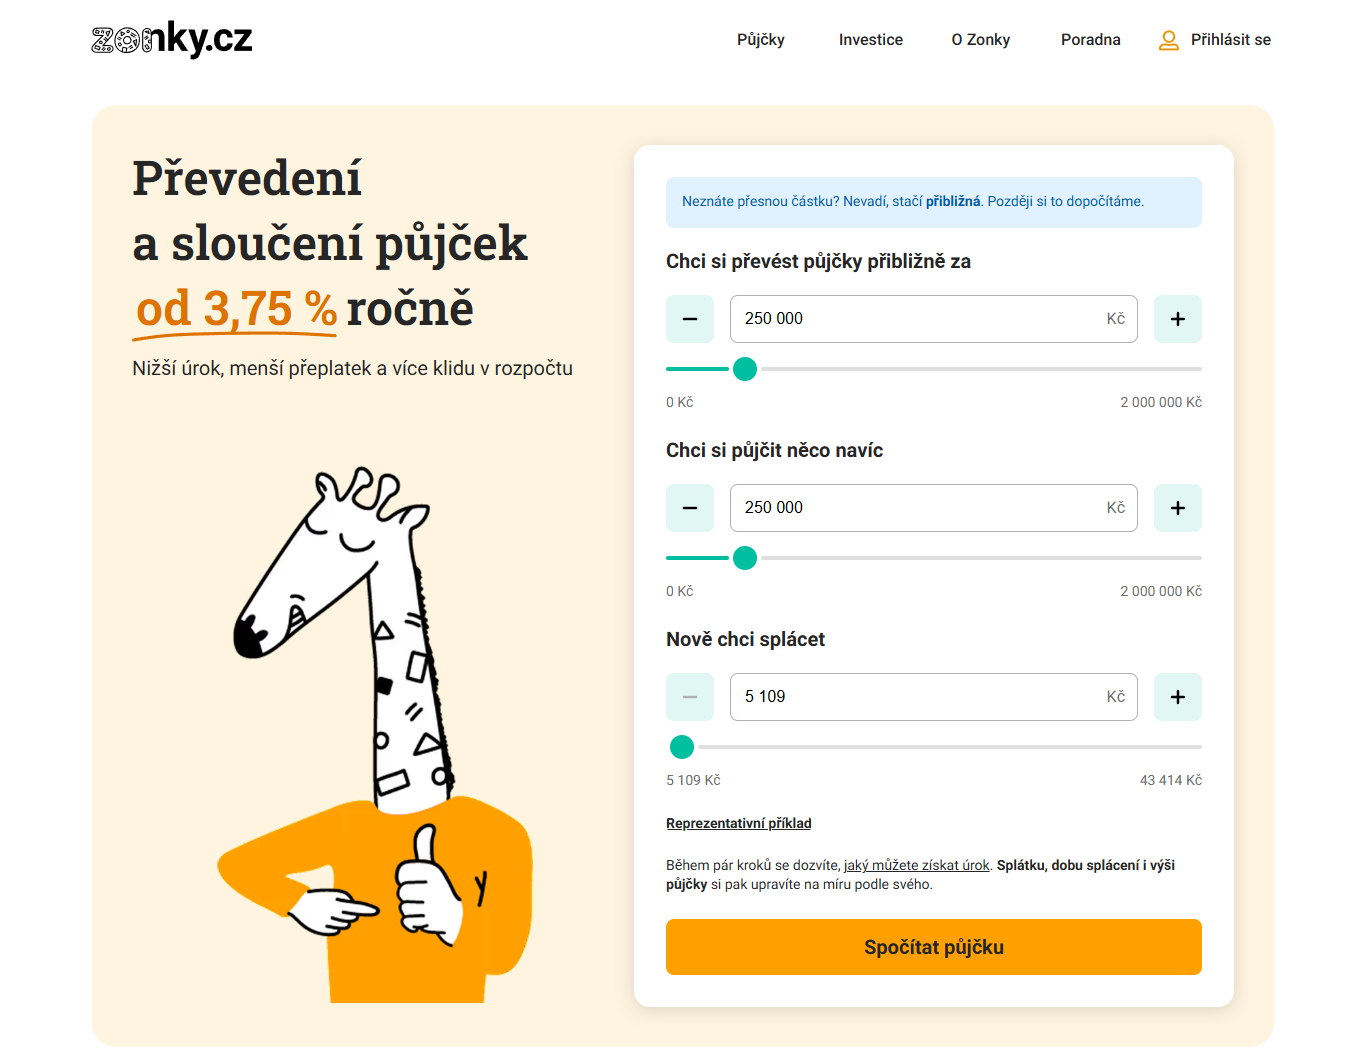
Screenshoty veřejných stránek jsme pořídili 9. 10. 2026. Výřezy a komprese pouze upravují zobrazení; obsah obrazovek zůstal zachován. Snímky ukazují veřejné rozhraní, nikoli klientské účty nebo výsledky našich žádostí. Zobrazené kalkulačky používají nastavení uvedené v popisku.